9706 / プライム
日本空港ビルデング
推計時価総額
約5100億円
概要
| 配当利回り(今期予想) | 1.7% |
|---|---|
| 浮動株時価総額 | 推計 2600億円上から87.7%付近・年間売買代金回転率 1.84(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -0.19倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 104,858,000,000円 + 投資有価証券 28,335,000,000円 × 0.7 - 有利子負債 222,192,000,000円) ÷ 公開時価総額 512,299,700,000円 |
| リターン/リスク偏差値 | 54.1全銘柄平均50・平均 |
企業概要
主に空港旅客ターミナルの施設管理運営を行い、航空会社等への施設賃貸や保守運営サービスを提供するとともに、航空旅客を対象とした物品販売業及び飲食業を展開している。羽田空港では東京国際空港ターミナル株式会社によるターミナル管理、日本空港テクノによるグランドハンドリングや保守、清掃、株式会社ビッグウイングによる広告代理業、羽田未来総合研究所による空港運営コンサルティング、並びに機内食製造販売を行うコスモ企業株式会社の事業を展開している。
EPSとPERの推移
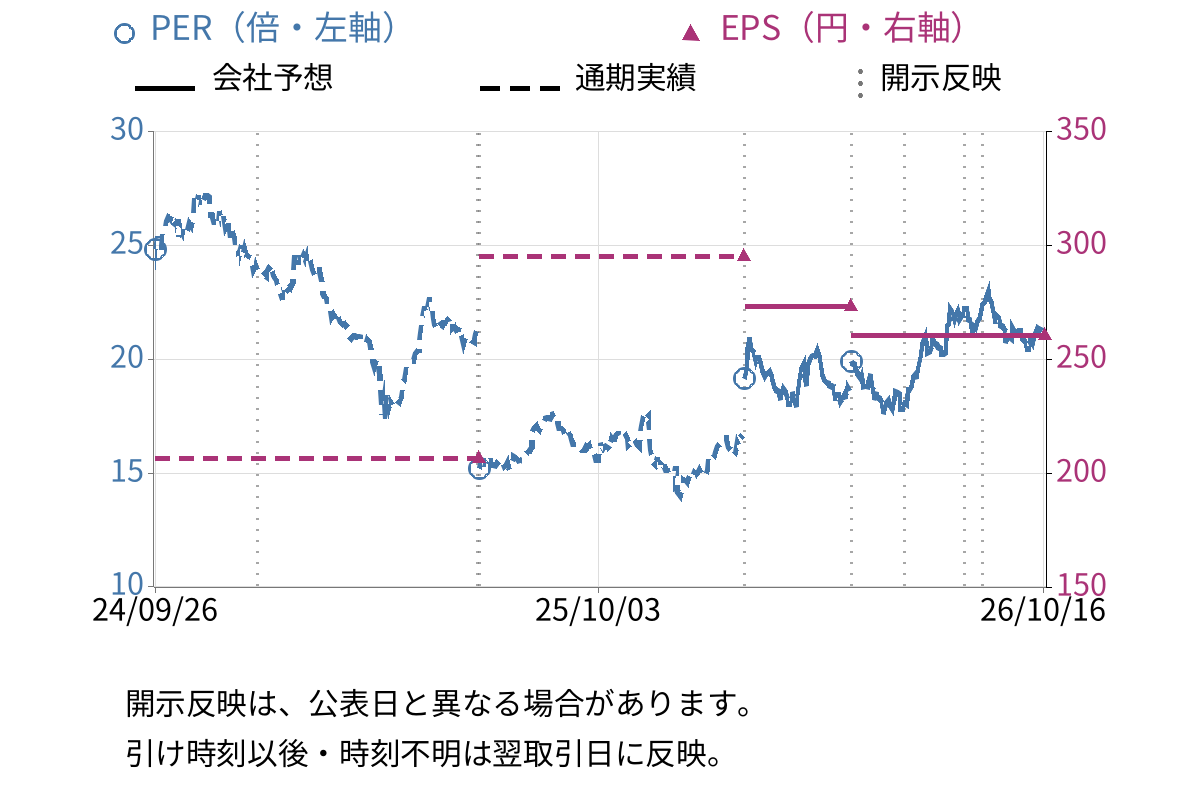
| EPS(会社予想) | 260.71円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 2898億2300万円 | 2967億0000万円 |
| 営業利益 | 450億4300万円 | 456億0000万円 |
| 経常利益 | 437億0400万円 | 458億0000万円 |
| 当期純利益 | 291億3900万円 | 242億0000万円 |
| 1株当たり配当 | 95円 | 95円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
主に空港旅客ターミナルの施設管理運営を行い、航空会社等への施設賃貸や保守運営サービスを提供するとともに、航空旅客を対象とした物品販売業及び飲食業を展開している。
成長・重点領域
- 国際線旅客数の増加に伴う免税店売上の大幅な伸長(国際線売店売上前年比36.0%増)
- 商業エリアのリニューアルや新店舗の開設(例
- EC事業や羽田空港車両のEV化サービスなど、旅客に依存しない新たな収益源の開拓
主なリスク
- 中国経済の低迷、米国の通商政策の動向、為替変動が消費動向に与える影響
- 物価上昇に伴う人件費や各種費用の増加、ターミナル維持管理運営コストの上昇
- 航空需要の構造的変化(オンライン会議普及等によるビジネス航空需要の変化)や自動化・省人化技術への対応遅れ
投資・M&A・資本配分
- 設備投資計画として、第1ターミナル北側サテライト新設工事(投資予定金額41,000百万円)を推進中(2026年完成予定)
- サステナビリティ関連の投資(再生可能エネルギー導入、省エネ設備更新等)を継続的に実施
中期経営計画
- 開示
- TDNET / 2026/05/08
- 計画名
- 中期経営計画(2026-2030年度)
- 対象期間
- 2026年度~2030年度
日本空港ビルデング株式会社は、2026年5月8日付で中期経営計画(2026~2030年度)を策定した。同計画では、従来の「需要享受型」空港ターミナル会社から「需要創造型の空港の要(Anchor Role)」への転換を位置づけ、安定需要下での質的成長を実現する「企業変革期」と定義している。売上高3,400億円以上、営業利益550億円以上、ROE 10~12%、EPS 300円以上などの財務目標を設定し、TAM(Total Airport Management)や空港GX、地域社会との価値共創を中核戦略として推進する。大規模投資に備えたキャッシュ・フロー創出力の強化と、総還元性向50%以上による株主還元の両立を図る。
重点施策
- 「選択と集中」資本コスト経営によるROE向上(目標10~12%)
- ターミナル事業の価値密度向上(旅客1人あたり・1㎡あたり収益を2025年度比15%UP)
- TAM(Total Airport Management)による羽田空港全体最適化と運営基盤構築
- 空港GX推進によるCO2排出量削減(2013年度比▲46%)
- 地域社会との価値共創によるターミナル外収益拡大(2025年度比+30%)
- 人的資本経営の強化と従業員エンゲージメント指数82pt以上達成
- 国内・国際の更なる機能融合(T2国際線増改修、T1国際化検討、T1-T2接続)
- 人流創出につながるナレッジの全国共有(空港OS全国提供)
財務目標
- 売上高 3,400億円以上(2030年度)
- 営業利益 550億円以上(2030年度)
- ROE 10%~12%(2030年度)
- EPS(1株当たり当期純利益)300円以上(2030年度)
- 総還元性向 50%以上(5年平均)
- 信用格付 A+維持
- CO2排出量削減 ▲46%(2013年度比)
- 羽田空港ターミナル外収益 +30%(2025年度比)
投資・資本配分
- 中期経営計画期間(2026-2030年度累計)のキャッシュインは営業CFを中心に1,000億円程度、成長投資は3,500億円程度を想定
- 成長投資の内訳:大規模改修40%、周辺開発15%、店舗改装15%、空港OS等15%、その他15%
- 大規模な資金需要に対し、事業活動によるキャッシュ創出を軸に負債調達を組み合わせて対応
- 株主還元は安定配当に自己株式取得も踏まえた総還元性向50%以上を基軸に強化
- 将来の大規模投資(T2国際線増改修、T1国際化等)に備えキャッシュ・フロー創出力を強化
- 信用格付A+維持を前提に資本配分を実施
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/02/04 から 2026/05/08
前回の第3四半期決算では、中国の渡航自粛による免税店売上の落ち込みリスクを指摘しつつも通期予想を変更せず「注視」するという慎重な姿勢を示していた。直近の通期決算では、実際に中国人旅客需要が減少傾向にあると明記しながらも、エルメス・シャネル好調や販売促進施策により第4四半期売上は前年を上回ったと具体的に報告し、新中期経営計画の策定や総還元性向50%以上のガイドライン設定を伴う前向きな経営方針を打ち出している。リスク認識は維持しつつも、実績の着実な積み上げと次期計画への自信がより明確に表現されている。
- 前回:「中国政府が日本への渡航自粛を呼びかけており、中国からの訪日旅客数が落ち込み、免税店売上や他空港への卸売が減少するリスクがあります。足元の羽田国際線旅客数は堅調に推移しているものの、先行きは不透明であることから、通期の業績予想は変更せず、今後の動向を注視してまいります。」
- 前回:「国際線免税店では、前年に比べ中国人旅客の需要が減少傾向にありますが、日本や東南アジア、欧米などの売上増がカバーし、第3四半期(10-12月)の売上は前年を上回っています。」
- 直近:「中国人旅客の需要が減少傾向にあるものの、各種販売促進キャンペーン等の施策効果や、インバウンドにも人気の高い商材の導入、上期に改装・増床したエルメス及びシャネルブティックが好調に推移したこと等により、第4四半期(1-3月)の売上は第3四半期に続き、前年同期を上回りました。」
- 直近:「当社グループは2026年度を初年度とする中期経営計画を策定し、2030年度までの5年間を企業変革の推進期間と位置付け、キャッシュ・フロー創出力の強化と、ステークホルダーとの共創による需要の創造に取り組んでまいります。」
- 直近:「2026年度を初年度とする新中期経営計画においては、将来の成長投資を見据えながらキャッシュ・フロー創出力を強化し、さらなる利益還元の強化を図るべく、安定的な配当に加えて自己株式取得も含めた、総還元性向50%以上(2030年度までの5年間平均)をガイドラインとしております。」
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET

決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 2.38倍プライム市場・不動産平均: 0.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 14.7%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 45.7%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 11.4% |
|---|---|
| 総資産回転率 | 0.14回 |
| 財務レバレッジ | 2.19倍 |
- 現金及び現金同等物 1048億5800万円
- 在庫 ---
- 投資有価証券 283億3500万円
- 有利子負債 2221億9200万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 313.95 |
| 2025年3月期 | 295.61 |
| 2024年3月期 | 206.75 |
| 2023年3月期 | -41.89 |
| 2022年3月期 | -270.75 |
| 2021年3月期 | -445.92 |
| 2020年3月期 | 61.71 |
過去3年平均+23.23% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 日本マスタートラスト信託銀行株式会社(信託口) | 9.73% |
2 | 日本航空株式会社 | 4.72% |
3 | ANAホールディングス株式会社 | 4.72% |
4 | 株式会社日本カストディ銀行(三井住友信託銀行再信託分・京浜急行電鉄株式会社退職給付信託口) | 3.74% |
5 | 株式会社みずほ銀行 | 3.54% |
6 | STATE STREET BANK WEST CLIENT - TREATY 505234
(常任代理人 株式会社みずほ銀行決済営業部) | 3.49% |
7 | 三菱地所株式会社 | 3.34% |
8 | 株式会社三菱UFJ銀行 | 3.29% |
9 | 大成建設株式会社 | 2.93% |
10 | 株式会社日本カストディ銀行(信託口) | 2.67% |
保有株式
時価 約67億円 含み益 約4億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 693,395株
基準日: 2026/03/31
帳簿額: 19億4400万円
相互保有: 有 | 時価: 約20億円
帳簿差額: +6684万円 | (保有目的)主に施設管理運営業セグメントにおける更なる連携の強化・信頼関係の構築(業務提携等の概要)同社のグループ会社との間の羽田空港旅客ターミナルビル等に係る賃貸借契約等の取引(定量的な保有効果) (注)1 | |
保有株数: 528,000株
基準日: 2026/03/31
帳簿額: 13億5100万円
相互保有: 有 | 時価: 約16億円
帳簿差額: +約2億円 | (保有目的) 主に施設管理運営業セグメントにおける更なる連携の強化・信頼関係の構築 (業務提携等の概要) 羽田空港旅客ターミナルビル等に係る賃貸借契約等の取引 (定量的な保有効果) (注)1 | |
保有株数: 640,000株
基準日: 2026/03/31
帳簿額: 9億7600万円
相互保有: 有 | 時価: 約10億円
帳簿差額: -1600万円 | (保有目的) 主に施設管理運営業セグメントにおける更なる連携の強化・信頼関係の構築 (業務提携等の概要) 羽田空港旅客ターミナルビル等に係る施設管理委託契約等の取引 (定量的な保有効果) (注)1 | |
保有株数: 101,341株
基準日: 2026/03/31
帳簿額: 6億1600万円
相互保有: 有 | 時価: 約8億円
帳簿差額: +約2億円 | (保有目的) 当社グループの財務活動の円滑化及び安定化のため (業務提携等の概要) 当社の主要な借入先 (定量的な保有効果) (注)1 | |
保有株数: 234,600株
基準日: 2026/03/31
帳簿額: 8億5000万円
相互保有: 有 | 時価: 約8億円
帳簿差額: -5236万円 | (保有目的) 更なる連携の強化・信頼関係の構築 (業務提携等の概要) 空港を起点とした地上交通アクセスの今後の連携強化 (定量的な保有効果) (注)1 | |
保有株数: 74,418株
基準日: 2026/03/31
帳簿額: 1億7900万円
相互保有: 有 | 時価: 約2億円
帳簿差額: -39万円 | (保有目的)主に施設管理運営業セグメントにおける更なる連携の強化・信頼関係の構築(業務提携等の概要)羽田空港旅客ターミナルビルに係る賃貸借契約の取引(定量的な保有効果) (注)1 | |
保有株数: 92,000株
基準日: 2026/03/31
帳簿額: 1億5800万円
相互保有: 有 | 時価: 約2億円
帳簿差額: -160万円 | (保有目的) 主に物品販売業セグメントにおける更なる連携の強化・信頼関係の構築 (業務提携等の概要) 合弁会社を設立し、羽田空港ターミナルビル内等にて物品販売店を運営 (定量的な保有効果) (注)1 | |
保有株数: 146,410株
基準日: 2026/03/31
帳簿額: 1億4000万円
相互保有: 有 | 時価: 約1億円
帳簿差額: -823万円 | (保有目的) 主に施設管理運営業セグメントにおける更なる連携の強化・信頼関係の構築 (業務提携等の概要) 同社のグループ会社との間の羽田空港旅客ターミナルビル等に係る給排水サービス等の取引 (定量的な保有効果) (注)1 | |
住友不動産㈱ (注)2 | 保有株数: 510,000株
基準日: 2026/03/31
帳簿額: 22億3900万円
相互保有: 有 | 時価: - | (保有目的)更なる連携の強化・信頼関係の構築(業務提携等の概要)国際線需要の拡大における今後の連携強化(定量的な保有効果) (注)1 |
サッポロホールディングス㈱(注)3 | 保有株数: 41,000株
基準日: 2026/03/31
帳簿額: 7000万円
相互保有: 有 | 時価: - | (保有目的)主に飲食業セグメントにおける更なる連携の強化・信頼関係の構築(業務提携等の概要)同社のグループ会社との間の羽田空港旅客ターミナルビルに係る賃貸借契約等の取引(定量的な保有効果) (注)1 |
純投資目的保有株式(上場等) | 時価: - | 純投資目的 / 銘柄別開示なし |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
空港施設 (8864)
日本空港ビルデングが主要取引先である / 日本空港ビルデングと契約がある
- 日本空港ビルデング㈱
- 空港施設、プロジェクト関連契約、預金、借入人の株式等
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 50.0%(2026/03/31時点)・position時点 浮動株時価総額 2500億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31