9368 / スタンダード
キムラユニティー
推計時価総額
約430億円
概要
| 配当利回り(今期予想) | 4.2% |
|---|---|
| 浮動株時価総額 | 推計 170億円上から98.3%付近・年間売買代金回転率 0.24(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.36倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 12,018,000,000円 + 投資有価証券 8,523,000,000円 × 0.7 - 有利子負債 2,639,000,000円) ÷ 公開時価総額 42,849,716,000円 |
| リターン/リスク偏差値 | 52.1全銘柄平均50・平均 |
企業概要
主な事業として物流サービス、モビリティサービス、情報サービス及び人材サービスを提供している。物流サービス事業では包装・梱包・入出庫作業及び格納器具製品製造、モビリティサービス事業では車両リース・車両整備・車両販売及び保険代理店業務、情報サービス事業ではシステム開発及び包括保守・ネットワーク関連サービス、人材サービス事業では人材派遣サービス及びアウトソーシングサービスを展開している。
EPSとPERの推移
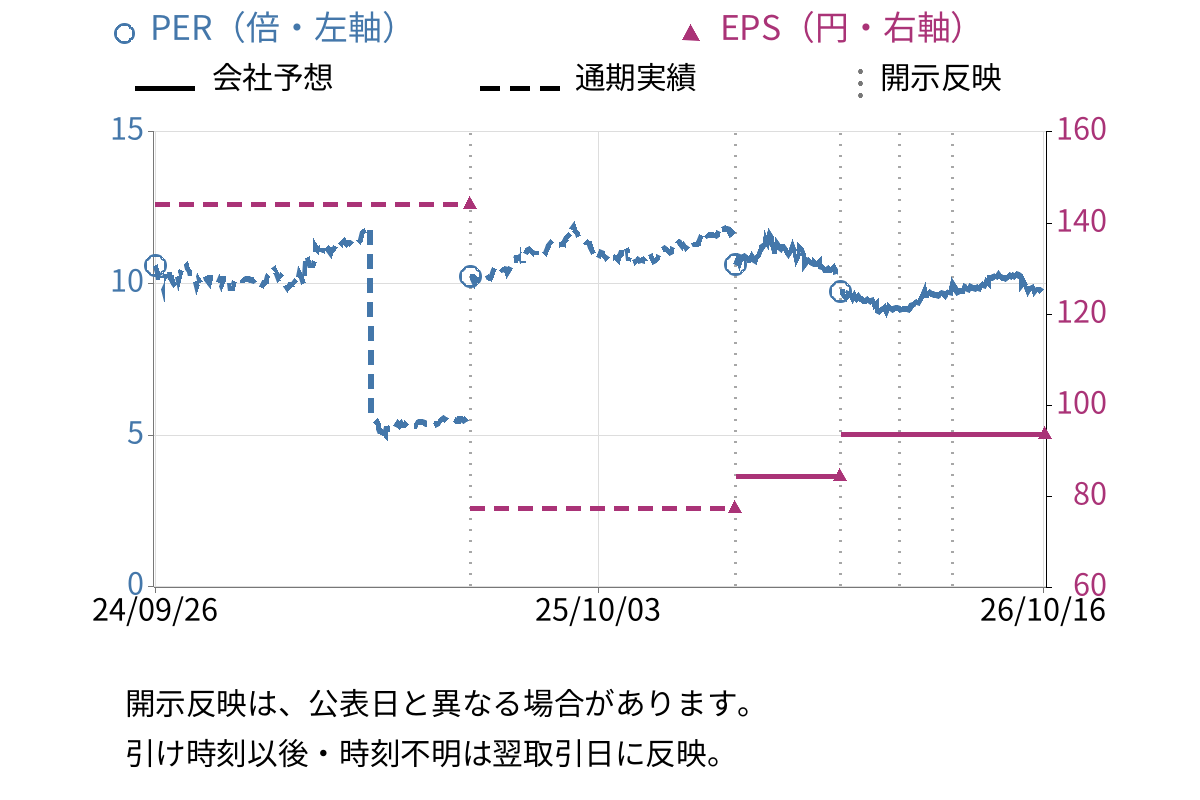
| EPS(会社予想) | 93.64円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 645億4600万円 | 660億0000万円 |
| 営業利益 | 49億5700万円 | 51億0000万円 |
| 経常利益 | 57億6900万円 | 59億0000万円 |
| 当期純利益 | 32億0300万円 | 38億5000万円 |
| 1株当たり配当 | 34円 | 38円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 営業収益 | 165億0200万円 | +9.1% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 13億4300万円 | +21.9% |
開示情報
開示資料の要点
事業概要
主な事業として物流サービス、モビリティサービス、情報サービス及び人材サービスを提供している。
成長・重点領域
- 物流サービス事業と情報サービス事業の融合(「物流+IT」)によるソリューション展開、顧客提案力の強化、2024年問題対応(トラック稼働率向上)、SDGs対応、自動化研究・導入、DX展開
- モビリティサービス事業では、「KIBACO」を軸とした車両管理ビジネスの拡大(フリート戦略)、自社整備工場周辺のエリア戦略、車両架装事業等の新たな価値創造
- 情報サービス事業では、既存サービスの高度化、新規市場開拓、全社的なDX推進(Microsoft 365導入)、サイバーセキュリティ対策の強化、基幹システム刷新
主なリスク
- 人財の確保及び育成(新規採用、中途採用の競争激化、育成計画の遅延リスク)
- 安全・品質管理(重大な安全・品質問題発生時の多額コスト、評価への影響)
- 価格競争(原材料価格高騰、賃金上昇等による価格転嫁困難リスク)
投資・M&A・資本配分
- 当連結会計年度の研究開発費
- 主な分野
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/01/29 から 2026/04/27
直近の通期決算短信では、米国子会社の物流部門再編に伴う減損損失や中国倉庫撤退に伴う特別退職金など、一時的な損失の計上について詳細に言及しており、前回の第3四半期短信で見られた業績予想据え置きの確信度はやや低下している。また、今後の見通しにおいても海外経済の不確実性が高まっていると記述しており、表現のトーンは慎重になっている。
- 「米国子会社KIMURA,INC.の物流部門再編に伴う、使用権資産の見直しにより(※1)、当該減少額231百万円を減損損失として特別損失に計上したこと、ならびに、中国子会社天津木村進和物流有限公司における収益性が低下している天津倉庫からの撤退に伴い、従業員に対する特別退職金が発生したこと(※2)により392百万円を計上した結果、3,203百万円(同2.9%減益)となりました。」
- 「今後の見通しにつきましては、雇用・所得環境の改善を背景に国内景気の回復が期待されるものの、中国景気の減速やウクライナ情勢の長期化、中東情勢の緊迫化等により、海外経済の不確実性は高まっており、先行きは依然として不透明な状況が続くものと見込まれます。」
- 「中国子会社、米国子会社での再編による影響が出るものの、昨年度に立ち上げた国内の新規拠点が順調に進展していることに加え、従来より取り組んでいる物流サービスとITを融合した総合力による顧客提案の強化等、重点施策を推進することにより、拡販を見込むことから、売上高は46,200百万円(前期比0.7%増収)...」
- 「2026年3月期の業績予想につきましては、2025年4月28日に公表しました業績予想に変更はありません。」(前回Q3短信)
- 「親会社株主に帰属する当期純利益は、米国子会社KIMURA,INC.の物流部門再編に伴う、使用権資産の見直しにより(※1)、当該減少額231百万円を減損損失として特別損失に計上したこと、ならびに、中国子会社天津木村進和物流有限公司における収益性が低下している天津倉庫からの撤退に伴い、従業員に対する特別退職金が発生したこと(※2)により392百万円を計上した結果、3,203百万円(同2.9%減益)となりました。」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
資本政策
決算・業績(過去分)
大量保有・その他EDINET(過去分)
- EDINET有価証券報告書-第55期(2025/04/01-2026/03/31)
- TDNET(変更)「中国事業の再編に伴う連結子会社の解散、 子会社設立及び特別損失(特別退職金)の計上に関するお知らせ」の一部変更について

- TDNET定款一部変更に関するお知らせ
- TDNET特別損失(使用権資産の減損)の計上に関するお知らせ
- TDNET中国事業の再編に伴う連結子会社の解散、子会社設立及び特別損失(特別退職金)の 計上に関するお知らせ
- TDNET代表取締役の異動(社長交代)及び監査等委員会設置会社への移行に伴う役員異動に関するお知らせ
- EDINET確認書
- EDINET半期報告書-第55期(2025/04/01-2026/03/31)
- EDINET臨時報告書
- EDINET確認書
- EDINET内部統制報告書-第54期(2024/04/01-2025/03/31)
- EDINET有価証券報告書-第54期(2024/04/01-2025/03/31)
- EDINET有価証券報告書-第53期(2023/04/01-2024/03/31)
- EDINET有価証券報告書-第52期(2022/04/01-2023/03/31)
株価水準・株主還元
株価水準
| PBR | 0.84倍スタンダード市場・運輸・物流平均: 0.70倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 7.7%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 65.0%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 6.8% |
|---|---|
| 総資産回転率 | 0.23回 |
| 財務レバレッジ | 1.54倍 |
- 現金及び現金同等物 120億1800万円
- 在庫 ---
- 投資有価証券 85億2300万円
- 有利子負債 26億3900万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 77.92 |
| 2025年3月期 | 77.49 |
| 2024年3月期 | 72.09 |
| 2023年3月期 | 54.43 |
| 2022年3月期 | 45.74 |
| 2021年3月期 | 33.21 |
| 2020年3月期 | 137.33 |
| 2019年3月期 | 120.27 |
過去3年平均+3.96% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 木村株式会社 | 29.46% |
2 | 豊田通商株式会社 | 9.74% |
3 | 絲丹株式会社 | 3.70% |
4 | キムラユニティー社員持株会 | 3.21% |
5 | 木村 幸夫 | 2.42% |
6 | 株式会社日本カストディ銀行 | 2.18% |
7 | 橋本 佳代子 | 2.06% |
8 | 木村 昭二 | 1.21% |
9 | 名糖産業株式会社 | 1.21% |
10 | 菊水化学工業株式会社 | 0.92% |
保有株式
時価 約57億円 含み益 約4億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 450,000株
基準日: 2026/03/31
帳簿額: 26億7700万円
相互保有: 有 | 時価: 約33億円
帳簿差額: +約6億円 | 保有目的は、物流サービスの顧客で取引維持や拡大のためです。2000年12月に主として海外における物流事業等の展開を目的として業務提携及び合弁パートナーとして2001年4月に資本提携しております。定量的な保有効果としては、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 632,940株
基準日: 2026/03/31
帳簿額: 20億0100万円
相互保有: 無 | 時価: 約19億円
帳簿差額: -約1億円 | 保有目的は、主要な物流サービスの顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果としては、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 12,000株
基準日: 2026/03/31
帳簿額: 1億6000万円
相互保有: 有 | 時価: 約2億円
帳簿差額: -400万円 | 保有目的は、車両リースの顧客で取引維持のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 27,525株
基準日: 2026/03/31
帳簿額: 1億3100万円
相互保有: 無 | 時価: 約1億円
帳簿差額: -2365万円 | 保有目的は、取引維持や強化のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 40,000株
基準日: 2026/03/31
帳簿額: 9800万円
相互保有: 有 | 時価: 約1億円
帳簿差額: +600万円 | 保有目的は、車両リースの顧客で取引維持と拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 20,000株
基準日: 2026/03/31
帳簿額: 6100万円
相互保有: 無 | 時価: 約1億円
帳簿差額: +300万円 | 保有目的は、車両整備の顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 119,000株
基準日: 2026/03/31
帳簿額: 4600万円
相互保有: 有 | 時価: 約1億円未満
帳簿差額: +160万円 | 保有目的は、車両リースの顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 19,701株
基準日: 2026/03/31
帳簿額: 8000万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: -3468万円 | 保有目的は、車両リースの顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。株式の増加は、持株会に伴う株式の購入のためであります。 | |
保有株数: 2,000株
基準日: 2026/03/31
帳簿額: 600万円
相互保有: 有 | 時価: 約1億円未満
帳簿差額: +260万円 | 保有目的は、車両リースの顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的保有効果としては、コーポレートガバナンスコードの基準にて収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 2,000株
基準日: 2026/03/31
帳簿額: 400万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: +140万円 | 保有目的は、車両整備の顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 924株
基準日: 2026/03/31
帳簿額: 500万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: -259万円 | 保有目的は、主要な物流サービスまたはモビリティーサービスの顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 500株
基準日: 2026/03/31
帳簿額: 100万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: ±0円 | 保有目的は、主要な物流サービスの仕入先で取引維持や拡大のためです。業務提携等は、ありません。定量的保有効果としては、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を判断し、保有するのが妥当と判断しております。 | |
保有株数: 1,000株
基準日: 2026/03/31
相互保有: 無 | 時価: 約1億円未満 | 保有目的は、取引維持や強化のためです。業務提携等は、ありません。定量的保有効果としては、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を判断し、保有するのが妥当と判断しております。 | |
保有株数: 150株
基準日: 2026/03/31
相互保有: 無 | 時価: 約1億円未満 | 保有目的は、保険代理店業務の取引維持や拡大のためです。業務提携等は、ありません。定量的保有効果としては、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 | |
保有株数: 500株
基準日: 2026/03/31
相互保有: 有 | 時価: 約1億円未満 | 保有目的は、主幹事証券で、相互の協力関係の維持や強化のためです。業務提携等は、ありません。定量的保有効果としては、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を判断し、保有するのが妥当と判断しております。 | |
(株)meito(注)7 | 保有株数: 114,120株
基準日: 2026/03/31
帳簿額: 3億3900万円
相互保有: 有 | 時価: - | 保有目的は、車両リースの顧客で取引維持と拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 |
東海エレクトロニクス(株) | 保有株数: 13,000株
基準日: 2026/03/31
帳簿額: 3700万円
相互保有: 有 | 時価: - | 保有目的は、車両整備の顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しております。 |
萩原電気ホールディングス (7467) | 基準日: 2026/03/31
相互保有: 無 | 時価: - | 保有目的は、車両整備の顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しておりました。なお、当事業年度においては、政策保有株式縮減に向けた持合い解消のため、売却しております。 |
基準日: 2026/03/31
相互保有: 無 | 時価: - | 保有目的は、車両リースの顧客で取引維持や拡大のためです。業務提携等は、ありません。定量的な保有効果は、コーポレートガバナンスコードの基準にて、収益の増加や株式保有コストなどの経済的合理性の適否を評価し、保有するのが妥当と判断しておりました。なお、当事業年度においては、政策保有株式縮減に向けた持合い解消のため、売却しております。 |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
トヨタ自動車 (7203)
キムラユニティーの主要取引先である
- トヨタ自動車株式会社
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 180億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31