6023 / スタンダード
ダイハツインフィニアース
推計時価総額
約900億円
概要
| 配当利回り(今期予想) | 2.5% |
|---|---|
| 浮動株時価総額 | 推計 360億円上から96.5%付近・年間売買代金回転率 3.10(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.03倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 23,052,000,000円 + 投資有価証券 2,889,000,000円 × 0.7 - 有利子負債 22,200,000,000円) ÷ 公開時価総額 90,255,000,000円 |
| リターン/リスク偏差値 | 48.0全銘柄平均50・平均 |
企業概要
船舶用および陸用ディーゼル機関並びにガスタービンの製造と販売を主業とし、産業機器の部品供給および不動産賃貸事業を併営する。船舶用ディーゼル機関や陸用ディーゼル機関、アルミホイール販売、太陽光発電事業、精密部品製造を展開している。
EPSとPERの推移
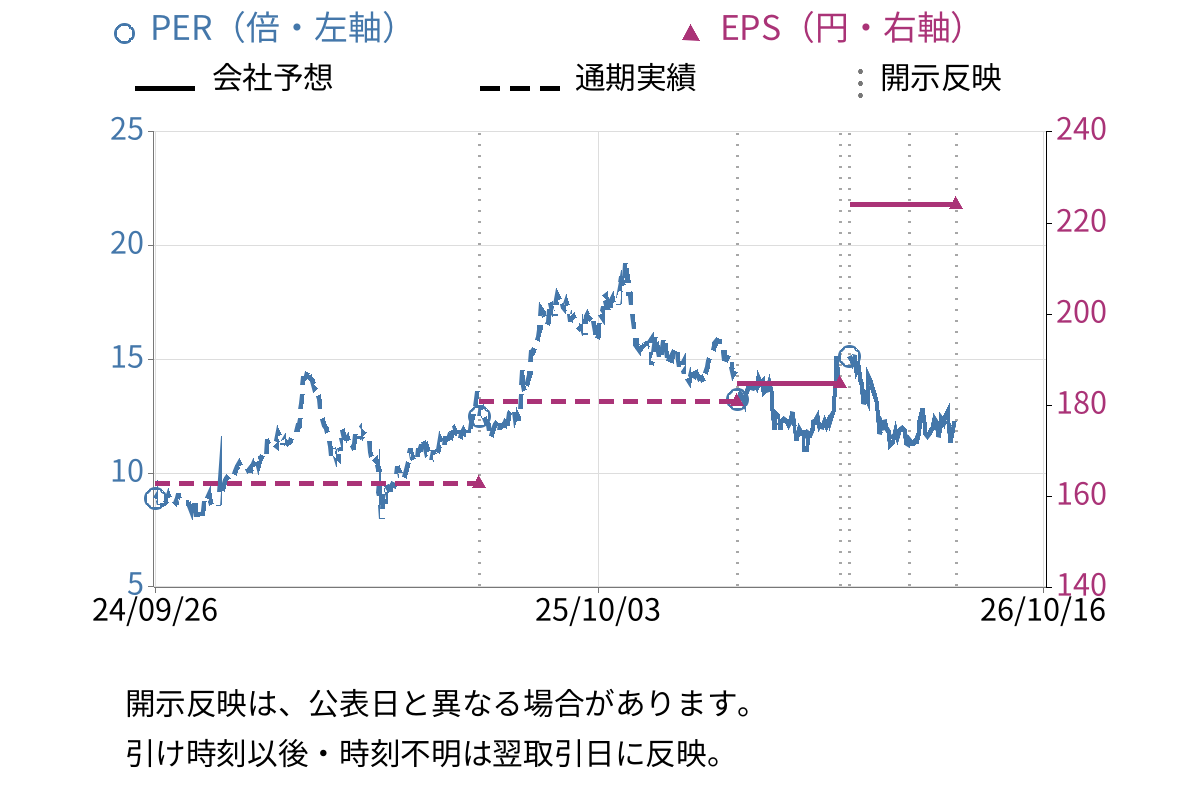
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 880億6600万円 | 1070億0000万円 |
| 営業利益 | 76億2100万円 | 100億0000万円 |
| 経常利益 | 79億5900万円 | 100億0000万円 |
| 当期純利益 | 59億2000万円 | 71億0000万円 |
| 1株当たり配当 | 69円 | 83円 |
この予想期の修正履歴 1件
| 修正日 | 方向 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS(1株当たり利益) | 1株当たり配当 |
|---|---|---|---|---|---|---|---|
| ↑ | 1070億0000万円↑ +30億0000万円 (+2.9%) | 100億0000万円↑ +20億0000万円 (+25.0%) | 100億0000万円↑ +20億0000万円 (+25.0%) | 71億0000万円↑ +14億0000万円 (+24.6%) | 279.2円↑ +55.1円 (+24.6%) | 83円↑ +14円 (+20.3%) |
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 232億9800万円 | +11.0% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 22億8900万円 | +53.9% |
開示情報
開示資料の要点
事業概要
船舶用および陸用ディーゼル機関並びにガスタービンの製造と販売を主業とし、産業機器の部品供給および不動産賃貸事業を併営する。船舶用ディーゼル機関や陸用ディーゼル機関、アルミホイール販売、太陽光発電事業、精密部品製造を展開している。
成長・重点領域
- 舶用分野での次世代燃料(メタノール、アンモニア)対応機関の開発と商用出荷(メタノール2026年、アンモニア2028年目標)
- 陸用分野における公共インフラの老朽化対応と気候変動対策としての、機関納入・メンテナンスに加えた遠隔監視ソリューションやインフラ整備事業への業容拡大
- A I・I o T活用による異常診断技術の開発と、アフターサービス事業(遠隔監視サービス等)の強化
主なリスク
- Business(1) カーボンニュートラルに向けた開発リスク(次世代燃料の主流が不確実な中での研究開発投資)
- Business(2) 中国市場リスク(中国造船所の市況変動やライセンシー生産の急減可能性)
- Business(3) 調達リスク(部材・サービスの供給遅滞・停止、コスト上昇)
投資・M&A・資本配分
- 設備投資計画(2025年4月~2026年3月):ダイハツディーゼル㈱(守山工場)
- M&Aに関する具体的な見通し
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/29 から 2026/05/08
前回の第3四半期決算短信では、売上高・営業利益・経常利益・純利益がすべて前年同四半期比で大幅に減少し、陸用機関関連はセグメント損失に転落するなど、業績の減速感が顕著であった。通期予想も売上高85,000百万円(△4.3%)、営業利益6,300百万円(△17.5%)と前期比減収減益の見通しであった。一方、直近の通期決算短信では、売上高88,066百万円(△0.8%)、営業利益7,621百万円(△0.2%)と予想を上回る着地となり、経常利益・純利益は前期比増加に転じた。来期見通しも売上高104,000百万円(+18.1%)と大幅増収を予想しており、前回の慎重なトーンから一転して自信に満ちた表現に変化している。
- 前回(第3四半期):売上高61,182百万円(前年同四半期比4.4%減)、営業利益4,566百万円(21.7%減)、経常利益4,859百万円(20.4%減)、純利益3,701百万円(14.1%減)
- 前回通期予想:売上高85,000百万円(△4.3%)、営業利益6,300百万円(△17.5%)、経常利益6,400百万円(△15.8%)、純利益4,700百万円(△17.8%)
- 直近通期実績:売上高88,066百万円(△0.8%)、営業利益7,621百万円(△0.2%)、経常利益7,959百万円(+4.7%)、純利益5,920百万円(+3.6%)
- 直近来期予想:売上高104,000百万円(+18.1%)、営業利益8,000百万円(+5.0%)、経常利益8,000百万円(+0.5%)、純利益5,700百万円(△3.7%)
- 直近:「舶用機関売上につきましては、商用機関および防衛省向けともに前期比で増収の見込みです。特に商用機関の販売台数においては、大幅な増加を見込んでおります」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

資本政策
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 1.71倍スタンダード市場・自動車・輸送機平均: 0.80倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 12.7%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 43.0%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 6.5% |
|---|---|
| 総資産回転率 | 0.20回 |
| 財務レバレッジ | 2.33倍 |
- 現金及び現金同等物 230億5200万円
- 在庫 257億1900万円
- 投資有価証券 28億8900万円
- 有利子負債 222億0000万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 232.90 |
| 2025年3月期 | 180.92 |
| 2024年3月期 | 162.87 |
| 2023年3月期 | 93.37 |
| 2022年3月期 | 62.01 |
| 2021年3月期 | 22.43 |
| 2020年3月期 | 62.80 |
| 2019年3月期 | 57.11 |
過去3年平均+19.58% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | ダイハツ工業株式会社 | 25.34% |
2 | PERSHING-DIV.OF DLJ SECS.CORP.(常任代理人 シティバンクエヌ・エイ東京支店) | 15.52% |
3 | 株式会社三菱UFJ銀行 | 2.91% |
4 | BNP PARIBAS SYDNEY/2S/JASDEC/AUSTRALIAN RESIDENTS(常任代理人 香港上海銀行東京支店) | 2.64% |
5 | 株式会社りそな銀行 | 2.32% |
6 | BNYM RE BNYMLB RE GPP CLIENT MONEY AND ASSETS AC (常任代理人 株式会社三菱UFJ銀行) | 2.05% |
7 | NORTHERN TRUST CO.(AVFC) RE U.S. TAX EXEMPTED PENSION FUNDS SEC LENDING(常任代理人 香港上海銀行東京支店) | 2.03% |
8 | 積水ハウス株式会社 | 1.93% |
9 | 株式会社日本カストディ銀行(信託口) | 1.53% |
10 | 三菱UFJ信託銀行株式会社(常任代理人 日本マスタートラスト信託銀行株式会社) | 1.32% |
保有株式
時価 約17億円 含み益 約1億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 222,920株
基準日: 2026/03/31
帳簿額: 5億7900万円
相互保有: 無 (注)2 | 時価: 約8億円
帳簿差額: +約2億円 | 主要取引金融機関として、今後の安定的な資金調達および取引関係維持・強化のため | |
保有株数: 78,110株
基準日: 2026/03/31
帳簿額: 2億7400万円
相互保有: 無 | 時価: 約3億円
帳簿差額: -842万円 | 当社本社所在の梅田スカイビル共同所有者であり、共同事業の関係強化および安定的な推進のため | |
保有株数: 57,638株
基準日: 2026/03/31
帳簿額: 2億4000万円
相互保有: 無 | 時価: 約3億円
帳簿差額: +1937万円 | 当社の製品販売先であり安定的な取引関係の維持および今後の取引拡大を目的とするため | |
保有株数: 24,171株
基準日: 2026/03/31
帳簿額: 1億2100万円
相互保有: 無(注)4 | 時価: 約1億円
帳簿差額: -4123万円 | 主要取引金融機関として、今後の安定的な資金調達および取引関係維持・強化のため | |
保有株数: 58,800株
基準日: 2026/03/31
帳簿額: 7900万円
相互保有: 無 (注)3 | 時価: 約1億円
帳簿差額: -1432万円 | 当社の製品販売先であり安定的な取引関係の維持および今後の取引拡大を目的とするため | |
保有株数: 5,366株
基準日: 2026/03/31
帳簿額: 7100万円
相互保有: 無 | 時価: 約1億円
帳簿差額: -660万円 | 当社の製品販売先であり安定的な取引関係の維持および今後の取引拡大を目的とするため | |
保有株数: 22,137株
基準日: 2026/03/31
帳簿額: 3800万円
相互保有: 無 (注)5 | 時価: 約1億円
帳簿差額: +1512万円 | 主要取引金融機関として、今後の安定的な資金調達および取引関係維持・強化のため | |
保有株数: 18,000株
基準日: 2026/03/31
帳簿額: 4400万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: +280万円 | 当社の製品販売先であり安定的な取引関係の維持および今後の取引拡大を目的とするため | |
保有株数: 5,700株
基準日: 2026/03/31
帳簿額: 3400万円
相互保有: 無 (注)6 | 時価: 約1億円未満
帳簿差額: +1274万円 | 主要取引金融機関として、今後の安定的な資金調達および取引関係維持・強化のため | |
保有株数: 13,700株
基準日: 2026/03/31
帳簿額: 1億2700万円
相互保有: 有 | 時価: 約1億円未満
帳簿差額: -8590万円 | 主要取引金融機関として、今後の安定的な資金調達および取引関係維持・強化のため | |
保有株数: 12,000株
基準日: 2026/03/31
帳簿額: 3000万円
相互保有: 無 (注)7 | 時価: 約1億円未満
帳簿差額: +600万円 | 当社の製品販売先であり安定的な取引関係の維持および今後の取引拡大を目的とするため | |
保有株数: 1,800株
基準日: 2026/03/31
帳簿額: 1000万円
相互保有: 有 | 時価: 約1億円未満
帳簿差額: +8万円 | 当社の製品販売先であり安定的な取引関係の維持および今後の取引拡大を目的とするため |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 410億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31