4345 / プライム
シーティーエス
推計時価総額
約340億円
概要
| 配当利回り(今期予想) | 3.7% |
|---|---|
| 浮動株時価総額 | 推計 140億円上から98.7%付近・年間売買代金回転率 0.85(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 42.3全銘柄平均50・平均 |
企業概要
建設会社向けにクラウドサービスと測量機器を提供する企業である。DDS事業ではクラウドストレージサービス、クラウド映像サービス、コミュニケーションサービス、通信・ネットワークサービス、多機能ディスプレイを統合したサイトアシストパッケージを、SMS事業ではMDTS・GNSSを用いたワンマン測量システムと測量計測機器をレンタルおよび販売している。
EPSとPERの推移
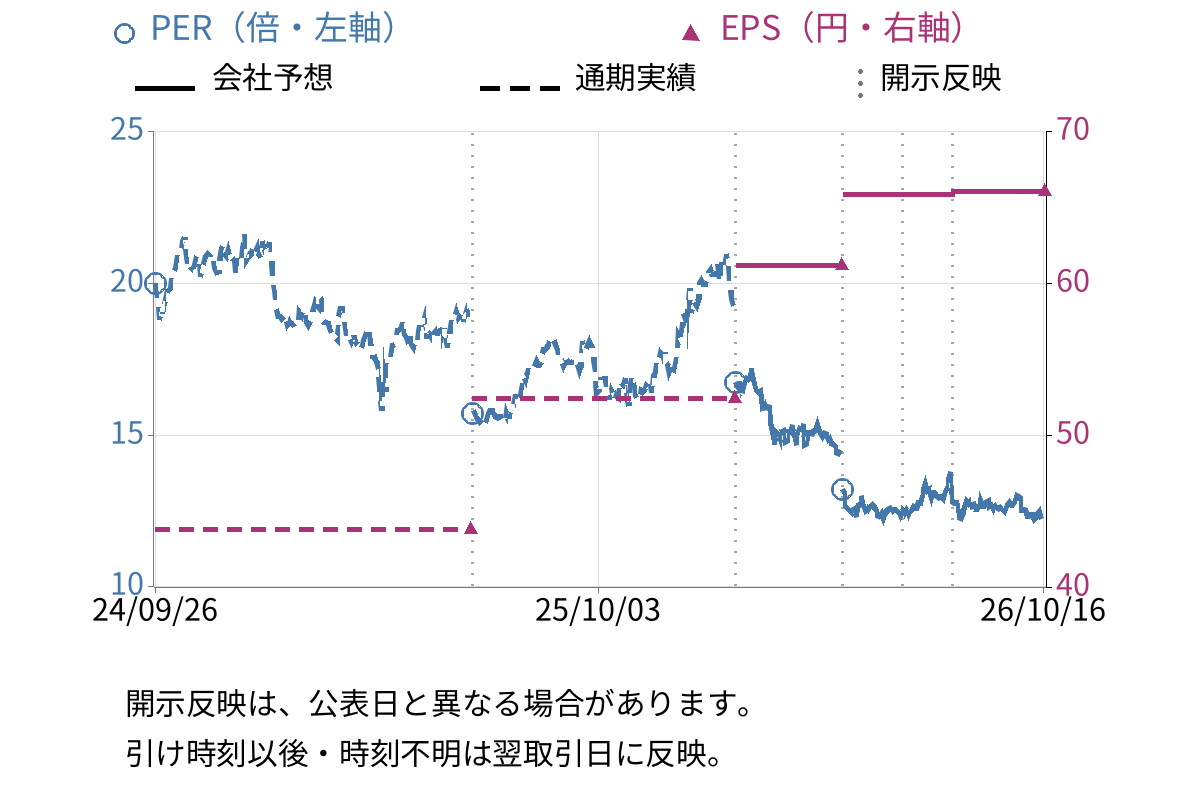
| EPS(会社予想) | 66.07円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 127億4700万円 | 135億0000万円 |
| 営業利益 | 33億6900万円 | 35億3000万円 |
| 経常利益 | 37億3400万円 | 38億9000万円 |
| 当期純利益 | 26億8600万円 | 27億2000万円 |
| 1株当たり配当 | 29円 | 30円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 29億6200万円 | +1.1% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 6億8200万円 | +0.9% |
開示情報
開示資料の要点
事業概要
建設会社向けにクラウドサービスと測量機器を提供する企業である。
成長・重点領域
- DDS事業(デジタルデータサービス事業)の中核化、特に「サイトアシストパッケージ」(クラウドストレージサービス、クラウド映像サービス、コミュニケーションサービス等を統合)の普及による建設現場向けICT支援の拡大
- SMS事業(測量計測システム事業)のレンタル・販売の強化、既存顧客およびDDS事業を通じた新規顧客への展開
- 官公庁市場の開拓(河川監視カメラ等のクラウド映像サービス一式)
主なリスク
- 建設業界の環境変化(公共投資・建設需要の減少等)による業績への影響
- 土木・建築業界への特化による取引先依存度の高さ、市場収縮時の受注競争激化や単価低下リスク
- 主力レンタル・販売商品の供給停滞や技術革新による需要変化リスク
中期経営計画
- 開示
- TDNET / 2026/04/28
- 計画名
- 中期経営計画(2027年3月期~2029年3月期)
- 対象期間
- 2027年3月期~2029年3月期
『ハードを主体としたITインフラのレンタル企業』から『データ・情報関連サービスを統合的に提供し、建設現場の業務を支援する建設ICTの専門企業』への変身を全体方針として掲げています。2029年3月期に売上高160億円、営業利益44億円、営業利益率25%超、ROE20%超を達成することを目標としています。DDS事業を中心に、SAPの普及やAI実装、全国のゼネコンへの展開、官公庁市場の開拓を推進します。20期連続増収・18期連続増益を目指し、業績拡大と収益性向上を図ります。
重点施策
- SAPの普及(建設市場)およびFMCへのAI実装(SAP+AI)の推進
- 全国の地場ゼネコン約2,600社および広域ゼネコン約100社への営業展開
- 営業部長による顧客キーマンへの定期訪問や支店営業による水平展開、マーケティング・インサイドセールス・カスタマーサクセス機能の強化
- 官公庁市場へのクラウド映像サービス一式の提供と、河川監視カメラの入替・増設から道路・観光等への水平展開
- 安定した事業運営と機動的な投資を支える強固な財務基盤の確保と、SAPの進化を加速させる戦略的投資の推進
- 持続的な利益成長に応じた「累進配当」の継続
財務目標
- 2029年3月期 全社売上高 160億円(2026年3月期比25.5%増)
- 2029年3月期 全社営業利益 44億円(2026年3月期比30.6%増)
- 2029年3月期 全社営業利益率 27.5%(2026年3月期比1.1pt増)
- 2029年3月期 全社ROE 20%超
- 2029年3月期 DDS事業売上高 106億円(2026年3月期比41.1%増)
- 2029年3月期 SMS事業売上高 40億円(2026年3月期比3.3%増)
- 2029年3月期 その他売上高 14億円(2026年3月期比2.4%増)
- 2029年3月期 DDS事業内訳 SAP売上高 55億円(2026年3月期比96.8%増)
投資・資本配分
- SAP(コンテンツ)の進化を加速させる戦略的投資の推進
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/29 から 2026/04/28
前回の第3四半期短信では、業績が「概ね計画通りに推移」しており通期予想に変更がないという留保的な確認に留まっていた。一方、直近の通期短信では、中期経営計画の目標達成は「残念ながら至らず」と率直に認めつつも、SAPの方向性に「確信を得ることができた」「重要な成果だと考えております」と事業転換への確信を強く表現している。また、新中期経営計画では財務活動方針を新たに定め、「累進配当」の継続や「機動的な投資」を明示するなど、将来へのコミットメントが強化されている。
- 残念ながら目標達成に至らず、事業内容においてもSAPを中核に据えた事業体への「変身」を遂げることはできませんでした。しかし、SAPが大きな社会動向の時流に適合しているとともに、他にないサービスとして確実に顧客評価を得られたことから、その方向性に確信を得ることができました。
- 実際、BtoC的な現場単位の取引がベースの業界にあってBtoB取引拡大が進み、自社においても収益性が向上したことは重要な成果だと考えております。
- 新たな中期経営方針において、事業活動方針とともに、財務活動方針を定めました。事業拡大に向け、安定的な事業運営と機動的な投資を実行すべく、経営基盤の一層の強化と必要な内部留保の充実を図ってまいります。
- 次期以降も「累進配当」を継続し、持続的な利益成長を源泉として配当水準を維持または向上させてまいります。
- 連結業績予想については、当第3四半期連結累計期間の業績が概ね計画通りに推移しており、2025年10月30日の「2026年3月期 第2四半期(中間期)決算短信」で公表いたしました通期の連結業績予想に変更はありません。(前回短信)
直近の開示・ニュース
開示日時は日本時間で表示しています。
資本政策

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 2.05倍プライム市場・情報通信・サービスその他平均: 1.20倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 18.8%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 77.8%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 20.2% |
|---|---|
| 総資産回転率 | 0.14回 |
| 財務レバレッジ | 1.28倍 |
- 現金及び現金同等物 36億2900万円
- 在庫 4億7900万円
- 投資有価証券 109億1900万円
- 有利子負債 ---
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年3月期 | 52.46 |
| 2024年3月期 | 43.86 |
| 2023年3月期 | 41.51 |
| 2022年3月期 | 40.80 |
| 2021年3月期 | 34.14 |
| 2020年3月期 | 29.24 |
| 2019年3月期 | 24.63 |
過去3年平均+12.42% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 有限会社横島 | 38.70% |
2 | 日本マスタートラスト信託銀行株式会社(信託口) | 9.80% |
3 | 株式会社日本カストディ銀行(信託口) | 3.50% |
4 | THE BANK OF NEW YORK MELLON 140040
(常任代理人 株式会社みずほ銀行決済営業部) | 2.60% |
5 | 株式会社八十二銀行 | 2.00% |
6 | 光通信株式会社 | 1.90% |
7 | KIA FUND 136
(常任代理人 シティバンク、エヌ・エイ東京支店) | 1.80% |
8 | 猪股 和典 | 1.60% |
9 | シーティーエス社員持株会 | 1.30% |
10 | 野村信託銀行株式会社(信託口) | 0.90% |
保有株式
時価 約3億円 含み益 9万円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 130,000株
基準日: 2026/03/31
帳簿額: 1億0200万円
相互保有: 無 | 時価: 約1億円
帳簿差額: +850万円 | DDS事業におけるSAPコンテンツであるコミュニケーションサービスの開発体制強化を図るため株式を保有 | |
保有株数: 100,000株
基準日: 2026/03/31
帳簿額: 1億0100万円
相互保有: 無 | 時価: 約1億円
帳簿差額: -1200万円 | 「建設ICT分野」における戦略的パートナーシップの強化を図るため株式を保有 | |
保有株数: 101,800株
基準日: 2026/03/31
帳簿額: 5900万円
相互保有: 無 | 時価: 約1億円
帳簿差額: +309万円 | DDS事業におけるSAPコンテンツであるクラウド映像サービスの開発体制強化を図るため保有 | |
保有株数: 5,000株
基準日: 2026/03/31
帳簿額: 1500万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: +50万円 | SMS事業の仕入取引に係る協力関係維持のため保有 | |
株式会社トプコン | 基準日: 2026/03/31
相互保有: 無 | 時価: - | SMS事業の仕入取引に係る協力関係維持のため保有 |
純投資目的保有株式(上場等) | 時価: - | 純投資目的 / 銘柄別開示なし |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 140億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31