407A / スタンダード
UNICONホールディングス
推計時価総額
約88億円
概要
| 配当利回り(今期予想) | 5.1% |
|---|---|
| 浮動株時価総額 | 推計 44億円 |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 37.5全銘柄平均50・やや悪い |
企業概要
EPSとPERの推移
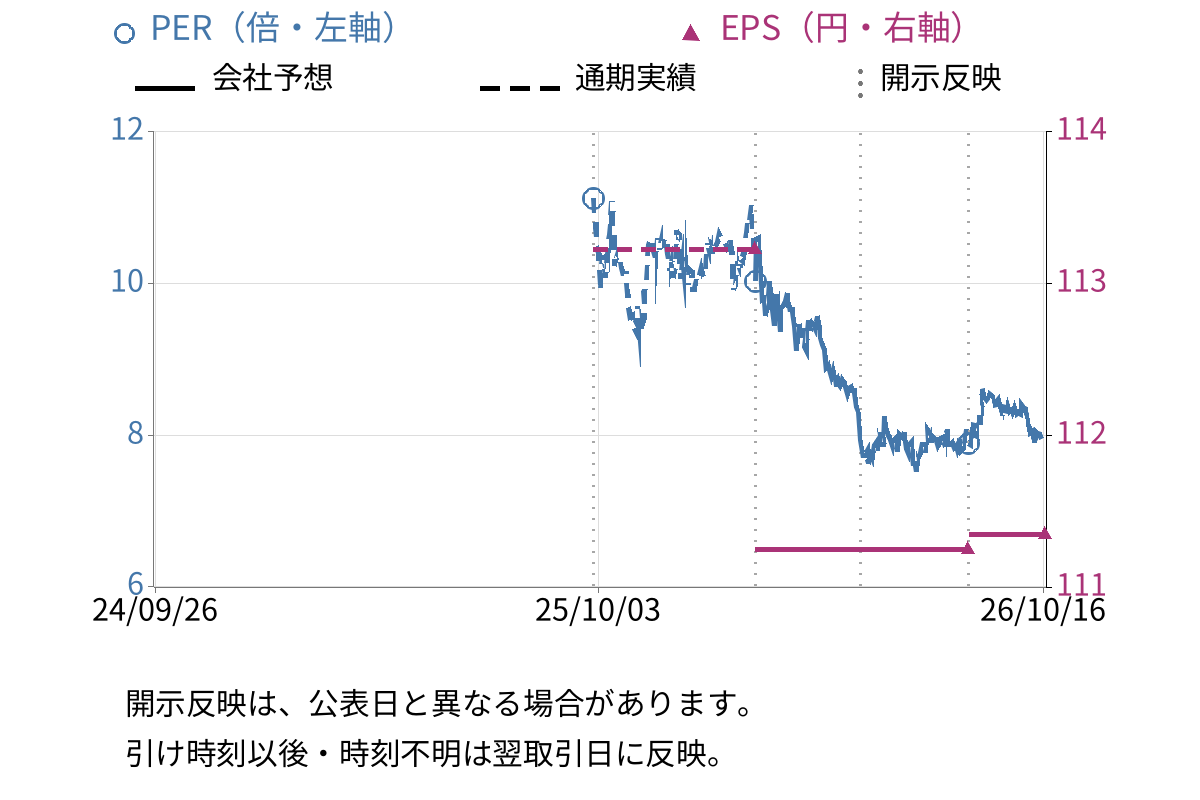
| EPS(会社予想) | 111.35円 |
|---|
対象決算期: 2026/07/01〜2027/06/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年6月期 | 今期予想2027年6月期 |
|---|---|---|
| 売上高 | 188億0800万円 | 206億9900万円 |
| 営業利益 | 15億0425万円 | 16億9700万円 |
| 経常利益 | 4億1400万円 | 4億3300万円 |
| 当期純利益 | 9億8400万円 | 11億0100万円 |
| 1株当たり配当 | 45円 | 45円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 完成工事高 | 188億0800万円 | +6.7% |
| 売上原価 | 159億3248万円 | +10.0% |
| 販管費 | 14億1006万円 | -3.1% |
| 営業利益 | 15億0400万円 | -12.0% |
開示情報
開示資料の要点
成長・重点領域
- インフラメンテナンス企業として、インフラ整備・災害対応・環境保護の3分野を中心に事業拡大を図り、特にインフラ整備部門の受注増加が大幅な売上伸長の原動力となっている
- 企業集団制度を活用してグループ内の技術・リソースをシナジーさせ、大規模・高難易度の公共工事案件への参入を推進し、地域を超えた受注機会の拡大を目指している
- 新規工事の受注と既存工事の増工契約により、インフラ整備分野の売上が前年同期比約60%増加し、今後も同分野での成長が期待される
主なリスク
- 公共事業の発注減少リスク(中長期的に公共案件が減少した場合、売上・利益に大きな影響を及ぼす可能性がある)
- 入札による受注価格競争リスク(低価格入札や過当競争により工事総利益率が低下し、業績にマイナス影響を与える可能性がある)
- 資材・外注費の価格高騰リスク(円安や国際情勢による資源・エネルギー価格上昇がコスト増に直結する)
投資・M&A・資本配分
- 中期経営計画(2026〜2028年度)では、企業集団制度を活用したアサインとグループシナジーを最大化し、主要顧客からの大型案件受注を拡大することで事業拡大を図る方針を示している
- 資本政策としては、普通株式の株式分割(1
中期経営計画
- 開示
- EDINET / 2025/09/30
- 計画名
- 中期経営計画(2026年6月期~2028年6月期)
- 対象期間
- 2026年6月期~2028年6月期
インフラメンテナンス企業として、企業集団制度を活用したアサインとグループ内の情報・ノウハウ・リソース共有によるシナジー発揮を通じ、主力顧客からの効率的な案件受注による企業価値向上を目指します。重点領域への注力、技術者の確保、組織・ガバナンスの強化を主要な取組施策として掲げています。
重点施策
- グループの強みである主要顧客基盤において、国土強靭化を背景とした旺盛な発注を捉え、企業集団制度を活用してグループ各社のノウハウ・リソースを効率的に活用し、主要顧客の大型案件を受注してグループ全体での受注最大化を目指す
- ヘッドハンティングやリファラル採用制度の活用等の技術者獲得施策の実施、およびグループとしてのグループ採用の推進・強化により技術者の確保を目指す
- ホールディングスの組織体制やグループのガバナンス体制のさらなる強化・充実を図る。また、企業集団制度に対応した組織を本社に立ち上げ、柔軟な技術者の活用体制の確立を目指す
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET

決算・業績(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 2.12倍スタンダード市場・建設・資材平均: 1.10倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 24.8%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 34.6%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 5.2% |
|---|---|
| 総資産回転率 | 1.56回 |
| 財務レバレッジ | 2.89倍 |
資産 120億2000万円
- 現金及び現金同等物 16億6826万円
- 在庫 2億4198万円
- 投資有価証券 ---
負債 78億6086万円
- 有利子負債 ---
純資産 41億5900万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年6月期 | 113.23 |
| 2024年6月期 | 73.58 |
| 2023年6月期 | 105.68 |
| 2021年6月期 | 0.45 |
| 2021年3月期 | -829.70 |
| 2020年6月期 | -829.70 |
| 2019年6月期 | -2,466.44 |
過去3年平均+3.51% (CAGR・通期実績)
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 50.0%(2026/03/31時点)・position基準日 2026/09/30・FFW基準日 2026/03/31・算出状態 算出データ不足(回転率)