7422 / スタンダード
東邦レマック
推計時価総額
約26億円
概要
| 配当利回り(今期予想) | 2.3% |
|---|---|
| 浮動株時価総額 | 推計 10億円上から100.0%付近・年間売買代金回転率 0.72(単純年換算・観測8か月) |
| ネットキャッシュ比率 | 0.11倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 1,575,007,000円 + 投資有価証券 456,916,000円 × 0.7 - 有利子負債 1,602,146,000円) ÷ 公開時価総額 2,560,350,000円 |
| リターン/リスク偏差値 | 43.6全銘柄平均50・平均 |
企業概要
靴の企画製造を海外に委託し、主に国内の小売店向け卸売と自社電子商取引サイトを通じた小売を行うとともに、不動産物件の売買及び保有を行っている。シューズ事業ではオリジナルブランドを中心とした自社企画商品の卸売及びEC販売を展開し、不動産事業では物件売買と保有を営む。
EPSとPERの推移
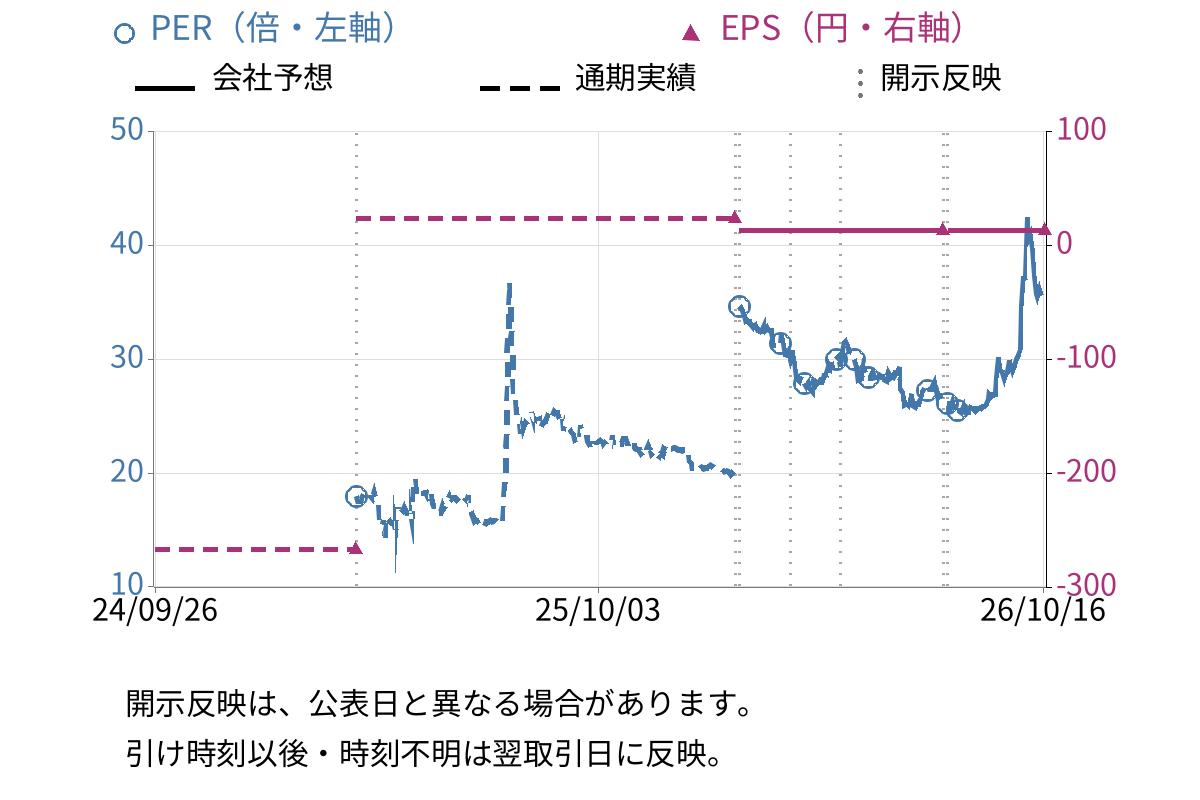
| EPS(会社予想) | 13.95円 |
|---|
対象決算期: 2025/12/21〜2026/12/20(単体)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 45億4759万円 | 51億0400万円 |
| 営業利益 | -1億2063万円 | 8800万円 |
| 経常利益 | -9948万円 | 8800万円 |
| 当期純利益 | 1747万円 | 7100万円 |
| 1株当たり配当 | 11.4円 | 11.4円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
靴の企画製造を海外に委託し、主に国内の小売店向け卸売と自社電子商取引サイトを通じた小売を行うとともに、不動産物件の売買及び保有を行っている。シューズ事業ではオリジナルブランドを中心とした自社企画商品の卸売及びEC販売を展開し、不動産事業では物件売買と保有を営む。
主なリスク
- 主要取引先の業績悪化による売掛債権回収滞りや企業不祥事の影響
- 季節の天候不順(冷夏・暖冬等)によるサンダル類・ブーツ類の売上影響
- 為替相場変動(人民元・米ドル建て輸入取引)による業績影響(為替予約で一部回避)
投資・M&A・資本配分
- 不動産事業投資拡大(有形固定資産取得472,905千円、土地増加357,069千円、太陽光発電設備等取得)
- 不動産事業参入(2024年12月、不動産部設置、宅地建物取引業免許取得、賃貸・仕入再販開始)
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 提出書類の詳細(表紙、根拠条文、提出先、提出日、事務連絡者、最寄り連絡場所、縦覧場所)
- 主要な経営指標等の推移(5期分、株価、株主総利回り、キャッシュフロー、従業員数)
- 沿革(1958年設立以降の詳細な歴史)
- 事業系統図
- 関係会社の状況(㈱フロンティアグループ)
- 従業員の状況(平均年齢、平均勤続年数、平均年間給与、セグメント別従業員数、パートタイマー平均人員)
- 労働組合の状況(名称、上部団体、結成年月日、組合員数、労使関係)
- 管理職女性割合、男性育休取得率、男女賃金差異
- 商品戦略・営業戦略の詳細(SKU数、型数、提案型営業、不採算取引是正)
- サステナビリティ(ガバナンス、戦略、リスク管理、指標目標、人材育成・社内環境整備方針)
- 事業等のリスク(主要取引先業績悪化、天候不順、為替変動、WTO/FTA、中国情勢、テロ/災害、継続企業前提)
- 設備投資等の概要(セグメント別投資額)
- 主要な設備の状況(事業所別帳簿価額、面積、従業員数)
- 株式の状況(発行可能株式総数、新株予約権、発行済株式推移、所有者別、大株主、議決権、自己株式)
- 配当政策の詳細(基本方針、内部留保の使用)
- コーポレートガバナンス(基本考え方、体制概要、内部統制、リスク管理、役員一覧・略歴・所有株式、社外役員状況、監査状況、役員報酬)
- 投資株式保有状況(純投資目的外、特定投資株式)
- 主な資産・負債の内容(現金預金内訳、受取手形・電子記録債権・売掛金の相手先・期日別、商品区分別、販売用不動産地域別、投資有価証券銘柄別、支払手形・買掛金相手先)
- 半期情報
- 提出会社の株式事務概要(株主優待詳細)
- 提出会社の参考情報(親会社、臨時報告書提出履歴)
- 保証会社情報
2) 有報の方が詳細に記載されている内容
- 経営方針・経営環境・課題(商品・営業戦略の具体策、目標指標:売上高・営業利益率)
- 経営者分析(商品別売上分析:婦人靴・紳士靴・ゴムスニーカー詳細、販売単価・足数変化、不動産事業内訳)
- キャッシュフロー要因分析(各活動の内訳:棚卸資産増加、固定資産取得・売却、借入詳細)
- 生産・受注・販売状況(主な相手先別売上割合)
- 重要な会計方針・見積り(投資有価証券減損、棚卸資産評価、固定資産減損、貸倒引当金、繰延税金資産)
- 継続企業前提対応策(在庫管理、商品ポートフォリオ最適化、粗利益率改善、経営管理体制)
- 設備の新設・除却計画
- 注記事項(担保供与資産・債務、期末満期手形、収益認識詳細、不動産売上原価明細、配当詳細、リース取引、金融商品時価・レベル、退職給付、税効果会計内訳、賃貸等不動産、関連当事者取引)
- 附属明細表(有形固定資産等、借入金等、引当金)
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/30 から 2026/04/24
前回の通期決算では、主力の婦人靴やゴム・スニーカーが苦戦し「納得のいく結果を残すことはできませんでした」と率直に厳しさを認める表現が目立った。一方、直近の第1四半期決算では、不採算事業の整理に伴う費用削減効果が「着実に寄与し、収益性は着実に改善しております」と改善を強調する表現が増えている。通期予想についても前回は「先行き不透明な状況が続いております」と慎重な姿勢を示していたが、直近では通期予想を据え置きつつ売上高12.2%増・当期純利益306.2%増の数値を示しており、事業構造転換への取り組みに対する自信がより明確に表れている。ただし、経常損益や純損益は前年同期を下回っており、楽観ではなく改善傾向への確信が強まっていると読み取れる。
- 前回: 「納得のいく結果を残すことはできませんでした」
- 直前: 「収益性は着実に改善しております」
- 前回: 「依然として先行き不透明な状況が続いております」
- 直前: 「2026年1月30日に公表いたしました第2四半期累計期間及び通期の業績予想を変更しておりません」
- 前回: 「重要事象等が存在しております」 vs 直前: 「(継続企業の前提に関する注記)該当事項はありません」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

大量保有・その他EDINET
決算・業績(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 0.57倍スタンダード市場・商社・卸売平均: 0.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 0.4%自己資本利益率 |
|---|---|
| ROIC(同粒度実績なし) | —投下資本利益率 |
| 自己資本比率(半期実績) | 66.6%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | -0.3% |
|---|---|
| 総資産回転率 | 0.36回 |
| 財務レバレッジ | 1.50倍 |
- 現金及び現金同等物 15億7500万円
- 在庫 ---
- 投資有価証券 4億5691万円
- 有利子負債 16億0214万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2021年12月期 | -42.78 |
| 2020年12月期 | -37.81 |
| 2019年12月期 | -50.54 |
| 2018年12月期 | -591.11 |
企業詳細・比較
主要株主
株主構成
2025年12月20日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 株式会社フロンティアグループ | 18.55% |
2 | 笠 井 庄 治 | 13.48% |
3 | 金 子 将 幸 | 11.59% |
4 | レマック共栄会 | 3.43% |
5 | 吉 原 頼 道 | 2.80% |
6 | PERSHING-DIV. OF DLJ SECS. CORP.(常任代理人シティバンク、エヌ・エイ東京支店) | 1.86% |
7 | 株式会社ヌル | 1.70% |
8 | 株式会社商工組合中央金庫 | 1.67% |
9 | 笠 井 正 紀 | 1.65% |
10 | 清 水 英 助 | 1.34% |
保有株式
時価 約3億円 含み損 8985万円 2025年12月20日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 259,958株
帳簿額: 2億7711万円
相互保有: 無 | 時価: 約2億円
帳簿差額: -2755万円 | (保有目的)取引関係の維持・強化(定量的な保有効果)(注)2(株式数が増加した理由)取引先持株会を通じた株式の取得 | |
保有株数: 8,395株
帳簿額: 9000万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: -6230万円 | (保有目的)取引関係の維持・強化(定量的な保有効果)(注)2(株式数が増加した理由)取引先持株会を通じた株式の取得 | |
相互保有: 無 | 時価: - | (保有目的)取引関係の維持・強化(定量的な保有効果)(注)2 | |
相互保有: 無 | 時価: - | (保有目的)取引関係の維持・強化(定量的な保有効果)(注)2 |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
チヨダ (8185)
東邦レマックの主要取引先である
- 株式会社チヨダ
しまむら (8227)
東邦レマックの主要取引先である
- 株式会社しまむら
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 11億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31