9832 / プライム
オートバックスセブン
推計時価総額
約1200億円
概要
| 配当利回り(今期予想) | 4.0% |
|---|---|
| 浮動株時価総額 | 推計 740億円上から94.4%付近・年間売買代金回転率 1.05(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -0.19倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 16,795,000,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 39,692,000,000円) ÷ 公開時価総額 123,075,157,500円 |
| リターン/リスク偏差値 | 44.2全銘柄平均50・平均 |
企業概要
自動車関連用品の卸売および小売販売、車両の買取・販売、車検・整備を行う。オートバックス事業ではタイヤ・ホイールやカーエレクトロニクスなどの卸売と取付サービスを提供し、コンシューマ事業では新車・中古車の販売と車検・板金事業を展開するほか、ホールセール事業ではホームセンター向けや海外への卸売を行い、拡張事業ではクレジット事業やリース、マイクロモビリティの取り扱いを実施している。
EPSとPERの推移
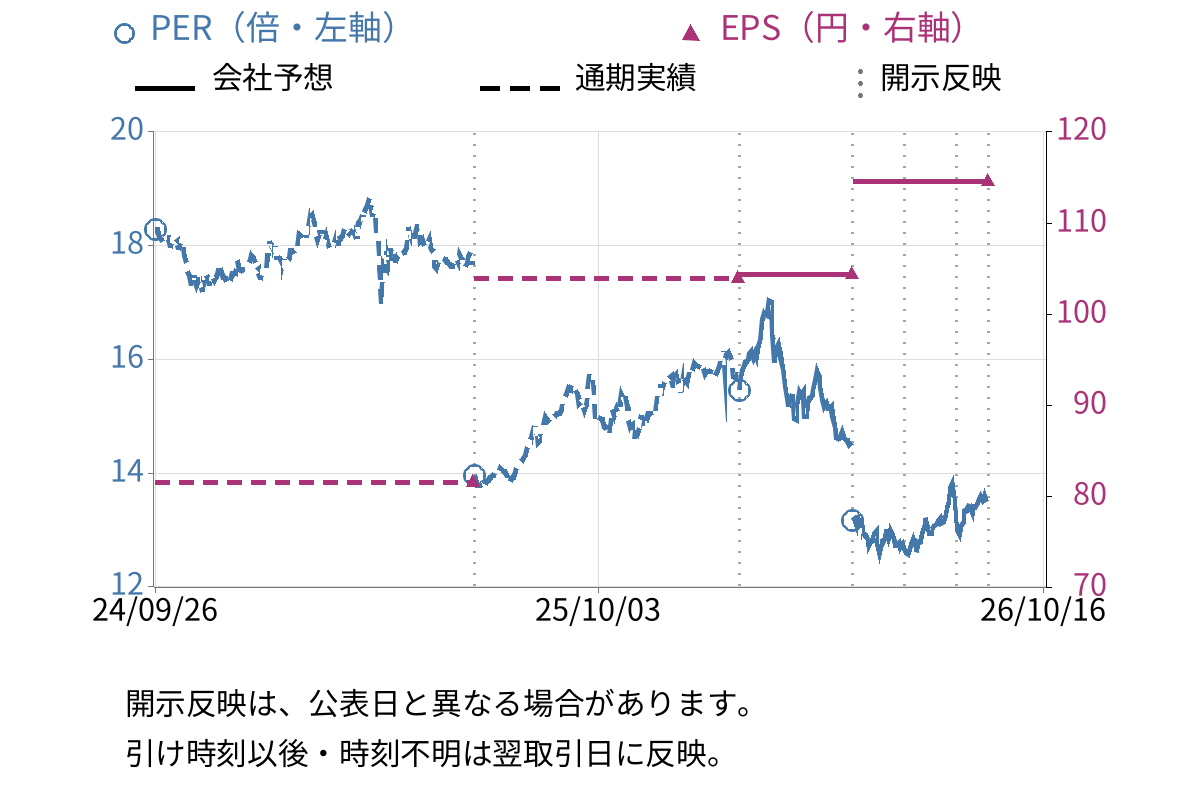
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 2800億5500万円 | 3000億0000万円 |
| 営業利益 | 137億9500万円 | 150億0000万円 |
| 経常利益 | 146億2500万円 | 150億0000万円 |
| 当期純利益 | 83億5200万円 | 90億0000万円 |
| 1株当たり配当 | 60円 | 60円 |
この予想期の修正履歴 1件
| 修正日 | 方向 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS(1株当たり利益) | 1株当たり配当 |
|---|---|---|---|---|---|---|---|
| ↑ | 3000億0000万円→ 据え置き (0.0%) | 150億0000万円→ 据え置き (0.0%) | 150億0000万円→ 据え置き (0.0%) | 112億0000万円↑ +22億0000万円 (+24.4%) | 142.6円↑ +28円 (+24.5%) | — |
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
自動車関連用品の卸売および小売販売、車両の買取・販売、車検・整備を行う。
成長・重点領域
- 2024中期経営計画「Accelerating Towards Excellence」に基づき、連結売上高2,800億円、連結営業利益150億円、ROIC 7.0%の達成を目指す
- 重点施策として「タッチポイントの創出」「商品・ソリューションの開発と供給」「新たな事業ドメインの設定」を推進
- タッチポイントの創出
主なリスク
- 国内市場環境に関するリスク
- 店舗運営に関するリスク
- 技術革新に関するリスク
投資・M&A・資本配分
- M&Aにより子会社化した企業の業績寄与が連結利益拡大に貢献
- 今後も、小売りと卸売りの2軸に集中し、周辺領域への挑戦を継続する計画
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/30 から 2026/05/11
直近の決算短信では、前回に比べリスク要因の記述がより詳細かつ慎重になっている。国内自動車市場についても、軽自動車の伸長と小型・普通自動車の減少を並記するなど、状況の複雑さをより踏み込んで伝えている。業績予想に対しては中東情勢や原材料高騰、物流網の混乱といった具体的リスクを織り込んでいない旨の但し書きを追加しており、全体的に不透明感を強く意識した表現に変化している。
- 「各国の通商政策や地政学リスクの高まり等の不安定な国際情勢、金融・為替市場の動向等の不確実要因により」(直近)vs「各国の通商政策や地政学リスクの高まり、為替・金利の変動等の不確実要因により」(前回)
- 「軽自動車が伸長したものの、小型および普通自動車の販売が減少し、2025年度の国内新車販売台数は前年を下回りました」(直近)vs「新車販売台数は前年を上回りました」(前回)
- 「中東地域をはじめとする地政学的リスクの長期化やそれに起因する原材料の高騰、為替変動、物流網の混乱等の影響については、織り込んでおりません」(直近・業績予想の但し書き、増加分)
- 「物価上昇の長期化や個人消費の伸び悩み、さらには地政学リスクの高まりにより、依然として先行きには不透明感が残る状況です」(直近)vs「依然として先行きは不透明な状況が続いております」(前回)
- 「価格を重視する志向」と「専門性や体験価値といった付加価値を重視する志向の二極化も顕在化しており、柔軟かつ多面的な対応が求められております」(直近・新たな市場課題の記述)
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET特定子会社の異動(株式譲渡)に関するお知らせ

- TDNET2027年3月期 7月度 月次売上概況(速報)についてのお知らせ
- TDNET2027年3月期 6月度 月次売上概況(速報)についてのお知らせ
- EDINET有価証券報告書-第79期(2025/04/01-2026/03/31)
- TDNET2027年3月期 5月度 月次売上概況(速報)についてのお知らせ
- TDNET2027年3月期 4月度 月次売上概況(速報)についてのお知らせ
- TDNET一部報道について
- TDNET2026年3月期 3月度 月次売上概況(速報)についてのお知らせ
- TDNET取締役候補者の選任に関するお知らせ
- TDNET2026年3月期 1月度 月次売上概況(速報)についてのお知らせ
- TDNET2026年3月期 12月度 月次売上概況(速報)についてのお知らせ
株価水準・株主還元
株価水準
| PBR | 0.87倍プライム市場・商社・卸売平均: 2.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 6.2%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 57.6%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 2.2% |
|---|---|
| 総資産回転率 | 0.29回 |
| 財務レバレッジ | 1.74倍 |
- 現金及び現金同等物 167億9500万円
- 在庫 ---
- 投資有価証券 ---
- 有利子負債 396億9200万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 106.39 |
| 2025年3月期 | 103.89 |
| 2024年3月期 | 81.52 |
| 2023年3月期 | 92.87 |
| 2022年3月期 | 89.17 |
| 2021年3月期 | 88.28 |
| 2020年3月期 | 47.10 |
| 2019年3月期 | 66.58 |
過去3年平均+14.24% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 日本マスタートラスト信託銀行株式会社(信託口) | 10.84% |
2 | 株式会社スミノホールディングス | 5.40% |
3 | 公益財団法人在宅医療助成勇美記念財団 | 5.08% |
4 | 株式会社日本カストディ銀行(信託口) | 4.84% |
5 | 株式会社Kホールディングス | 3.50% |
6 | 日本マスタートラスト信託銀行株式会社(リテール信託口820079252) | 2.29% |
7 | フォアマン協栄株式会社 | 1.98% |
8 | 住野 泰士 | 1.76% |
9 | ステート ストリート バンク ウェスト クライアント トリーティー 505234
(常任代理人 株式会社みずほ銀行) | 1.49% |
10 | 株式会社リブフィールド | 1.27% |
保有株式
時価 約44億円 含み益 約2億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 2,203,000株
基準日: 2026/03/31
帳簿額: 29億5400万円
相互保有: 有 | 時価: 約31億円
帳簿差額: +約1億円 | フランチャイズ加盟法人であり、オートバックス事業の拡大を図るために保有しております。定量的な保有効果については営業秘密に関わるため記載いたしませんが、当社保有方針に基づき、保有するに足る十分な保有効果があると判断しております。 | |
保有株数: 426,000株
基準日: 2026/03/31
帳簿額: 10億3900万円
相互保有: 有 | 時価: 約12億円
帳簿差額: +約1億円 | 当社取引先であり、店舗商品のうち、主にライティング商品のラインアップの充実や安定供給などオートバックス事業の円滑化を図るために保有しております。定量的な保有効果については営業秘密に関わるため記載いたしませんが、当社保有方針に基づき、保有するに足る十分な保有効果があると判断しております。 | |
保有株数: 36,000株
基準日: 2026/03/31
帳簿額: 1億6200万円
相互保有: 有 | 時価: 約2億円
帳簿差額: +720万円 | フランチャイズ加盟法人であり、オートバックス事業の拡大を図るために保有しております。定量的な保有効果については営業秘密に関わるため記載いたしませんが、当社保有方針に基づき、保有するに足る十分な保有効果があると判断しております。 | |
保有株数: 22,000株
基準日: 2026/03/31
帳簿額: 1900万円
相互保有: 有 | 時価: 約1億円未満
帳簿差額: -8万円 | 当社取引先であり、店舗商品のうち、主に中央ゴンドラ展開商品群(車内アクセサリーなど)のラインアップの充実や安定供給などオートバックス事業の円滑化を図るために保有しております。定量的な保有効果については営業秘密に関わるため記載いたしませんが、当社保有方針に基づき、保有するに足る十分な保有効果があると判断しております。 | |
基準日: 2026/03/31
相互保有: 有 | 時価: - | (前事業年度) 当社取引先であり、店舗商品のうち、主にカーリペア商品のラインアップの充実や安定供給など国内オートバックス事業の円滑化を図るために保有しております。定量的な保有効果については営業秘密に関わるため記載いたしませんが、当社保有方針に基づき、保有するに足る十分な保有効果があると判断しております。 (当事業年度) 2026年3月に全株式売却いたしました。 |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
ビーピー・カストロール (5015)
オートバックスセブンが主要取引先である
- 株式会社オートバックスセブン
カーメイト (7297)
オートバックスセブンが主要取引先である
- 株式会社オートバックスセブン
G‐7ホールディングス (7508)
オートバックスセブンと契約がある
- 当社の連結子会社である株式会社G‐7・オート・サービスは、株式会社オートバックスセブン(以下「FC本部」という。)とフランチャイズ契約を締結し、同社が運営するオートバックスチェンのフランチャイジーとして、自動車用品等の小売業を行っております。
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 60.0%(2026/03/31時点)・position時点 浮動株時価総額 760億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31