9509 / プライム
北海道電力
推計時価総額
約2400億円
概要
| 配当利回り(今期予想) | 3.0% |
|---|---|
| 浮動株時価総額 | 推計 1700億円上から90.4%付近・年間売買代金回転率 5.17(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -5.65倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 160,000,000,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 1,496,753,000,000円) ÷ 公開時価総額 236,821,103,200円 |
| リターン/リスク偏差値 | 47.6全銘柄平均50・平均 |
企業概要
北海道地域で発電事業及び小売電気事業を営み、関係会社を通じて一般送配電事業、電気工事、情報通信事業等を展開している。子会社である北海道電力ネットワーク株式会社が一般送配電事業及び離島における発電事業を行い、ほくでんエコエナジー株式会社が電力販売を、北海道総合通信網株式会社が電気通信事業を営む。
EPSとPERの推移
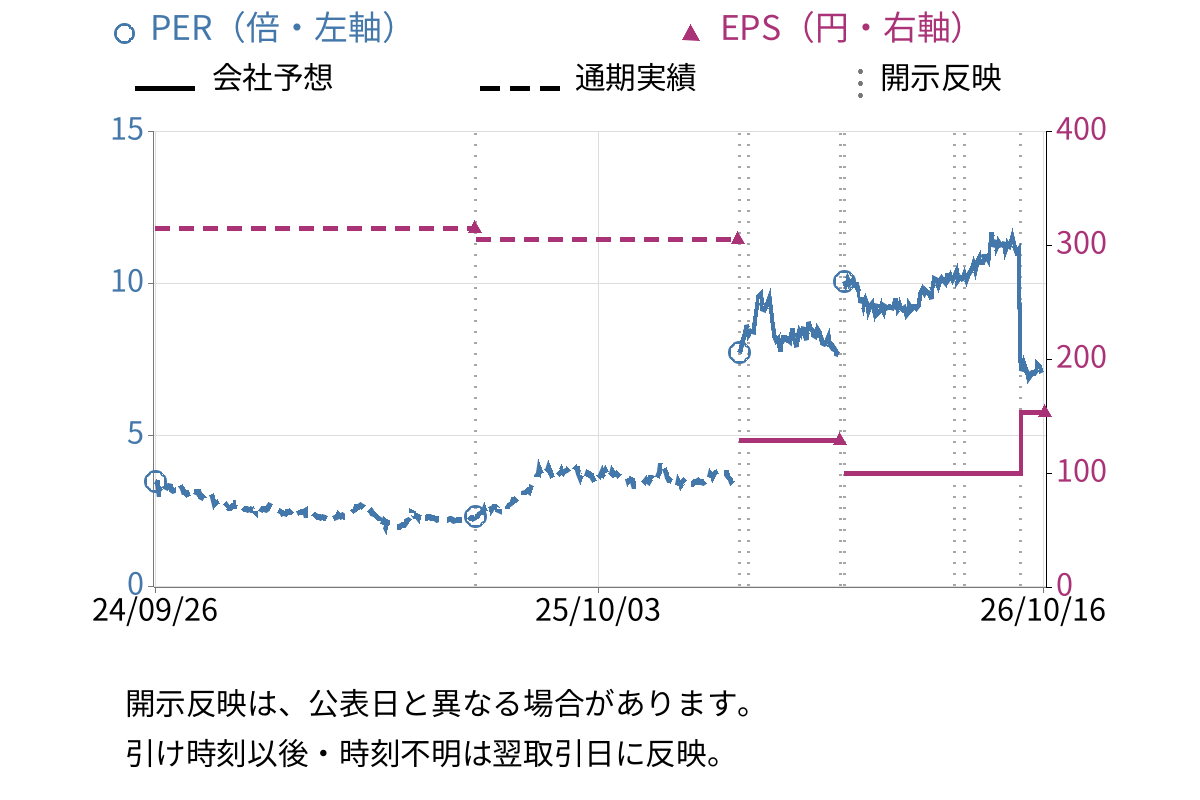
| EPS(会社予想) | 153.83円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 8559億8300万円 | 9700億0000万円 |
| 営業利益 | 732億3800万円 | 480億0000万円 |
| 経常利益 | 613億4800万円 | 300億0000万円 |
| 当期純利益 | 439億9800万円 | 220億0000万円 |
| 1株当たり配当 | 32円 | 33円 |
この予想期の修正履歴 1件
| 修正日 | 方向 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS(1株当たり利益) | 1株当たり配当 |
|---|---|---|---|---|---|---|---|
| ↑ | 1兆0250億円↑ +550億0000万円 (+5.7%) | 610億0000万円↑ +130億0000万円 (+27.1%) | 460億0000万円↑ +160億0000万円 (+53.3%) | 330億0000万円↑ +110億0000万円 (+50.0%) | 153.8円↑ +53.6円 (+53.4%) | — |
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
北海道地域で発電事業及び小売電気事業を営み、関係会社を通じて一般送配電事業、電気工事、情報通信事業等を展開している。
成長・重点領域
- 北海道の発展に向けたGX(グリーントランスフォーメーション)実現への挑戦 原子力発電(泊発電所)の再稼働とさらなる安全性向上 再生可能エネルギー電源のさらなる拡大(2035年度までに300万kW以上増の目標) 火力発電の脱炭素化(水素・アンモニア混焼、CCUS導入の検討) 系統整備の強化(北海道本州間連系設備の増強、新ルートの検討)
- 新たな価値創造に向けた挑戦 デジタル産業(次世代半導体工場、大型データセンター)の進出に対応した電力供給体制の整備 エネルギーサービスプロバイダ事業等によるお客さまへの提供価値の拡大・創造(省エネ提案、ZEBコンサルティング、光回線、ヘルスケアサービス等) 事業共創による価値創造(農業、福祉、観光等の地域課題解決型事業)
- 持続的な成長に向けた経営基盤の強化 カイゼン活動・DX(デジタルトランスフォーメーション)の活用による事業変革と生産性向上 人的資本経営の推進(多様な人材の活躍、健康経営)
主なリスク
- 原子力発電の状況(泊発電所の再稼働時期の長期化による燃料費増大の可能性)
- 設備障害・供給支障(自然災害、故障、燃料・資機材サプライチェーンの途絶)
- 電気事業を取り巻く制度の変更等(市場整備、原子力バックエンド事業の制度見直し)
投資・M&A・資本配分
- 成長投資の方向性(「ほくでんグループ経営ビジョン2035」に基づく)
- 具体的な設備工事計画(電源)
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/02/06 から 2026/04/28
前回の第3四半期決算短信では、経常利益が前年同四半期比で19.7%増と好調な業績が強調されていたが、直近の通期決算短信では売上高・経常利益・純利益が全て前期比減少に転じ、業績予想も大幅に下方修正された。燃料費等調整制度の期ずれ影響が差益から差損に転じることや、労務費・物価・金利の上昇が収支悪化要因として明記され、経営環境の厳しさをより強い調子で訴えている。今後の見通しでも、燃料価格や卸電力市場価格の上昇を「現下の中東情勢を踏まえた」と具体的にリスク要因を挙げており、不確実性への警戒感が強まっている。
- 前回(第3四半期):「経常利益は、労務費・物価及び金利の上昇はありましたが、燃料価格などの低下に伴う燃料費等調整制度の期ずれ差益の拡大や水力発電量の増加に伴う燃料費の減少などにより、前年同四半期連結累計期間に比べ111億78百万円増の679億82百万円となりました」
- 直近(通期):「経常利益は、燃料価格などの低下に伴う燃料費等調整制度の期ずれ差益の拡大や水力発電量の増加に伴う燃料費の減少はありましたが、泊発電所の再稼働に向けた取り組みや労務費・物価及び金利の上昇などにより、前連結会計年度に比べ27億2百万円減の613億48百万円となりました」
- 直近(通期)今後の見通し:「燃料費等調整制度の期ずれ影響が差益から差損に転じることによる収支悪化や、労務費・物価及び金利の上昇などにより、前連結会計年度に比べ310億円減の300億円程度となる見通しです」
- 前回(第3四半期)業績予想:「通期 売上高867,000百万円△3.9%、経常利益43,000百万円△32.9%、親会社株主に帰属する当期純利益28,000百万円△56.4%」
- 直近(通期)業績予想:「通期 売上高97,000百万円13.3%、経常利益30,000百万円△51.1%、親会社株主に帰属する当期純利益22,000百万円△50.0%」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 0.46倍プライム市場・電力・ガス平均: 1.40倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 10.4%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 19.2%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 6.9% |
|---|---|
| 総資産回転率 | 0.08回 |
| 財務レバレッジ | 5.20倍 |
- 現金及び現金同等物 1600億0000万円
- 在庫 845億8400万円
- 投資有価証券 ---
- 有利子負債 1兆4967億円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年3月期 | 305.90 |
| 2024年3月期 | 315.44 |
| 2023年3月期 | -114.96 |
| 2022年3月期 | 26.57 |
| 2021年3月期 | 169.09 |
| 2020年3月期 | 123.16 |
| 2019年3月期 | 101.93 |
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 日本マスタートラスト信託銀行株式会社(信託口) | 9.99% |
2 | 株式会社北洋銀行 | 4.96% |
3 | 株式会社日本カストディ銀行(信託口) | 3.40% |
4 | 日本生命保険相互会社 | 2.99% |
5 | 北海道電力従業員持株会 | 2.44% |
6 | 株式会社北海道銀行 | 2.01% |
7 | 明治安田生命保険相互会社 | 1.97% |
8 | CGMI - PRIME FINANCE CLEARANCE SECURITIES ACCOUNT (常任代理人 シティバンク、エヌ・エイ東京支店) | 1.77% |
9 | UBS AG LONDON A/C IPB SEGREGATED CLIENT ACCOUNT(常任代理人 シティバンク、エヌ・エイ東京支店) | 1.47% |
10 | THE BANK OF NEW YORK MELLON 140044(常任代理人 株式会社みずほ銀行) | 1.40% |
保有株式
時価 約458億円 含み益 約244億円 2025年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 23,247,000株
基準日: 2025/03/31
帳簿額: 120億1800万円
相互保有: 有 | 時価: 約302億円
帳簿差額: +約182億円 | 大口の借入先であり、円滑な資金調達に資することから保有している。 | |
保有株数: 2,000,000株
基準日: 2025/03/31
帳簿額: 40億2200万円
相互保有: 無(注4) | 時価: 約70億円
帳簿差額: +約29億円 | 大口の借入先であり、円滑な資金調達に資することから保有している。 | |
保有株数: 808,000株
基準日: 2025/03/31
帳簿額: 32億7300万円
相互保有: 無 (注4) | 時価: 約66億円
帳簿差額: +約33億円 | 大口の借入先であり、円滑な資金調達に資することから保有している。 | |
保有株数: 250,400株
基準日: 2025/03/31
帳簿額: 13億1100万円
相互保有: 有 | 時価: 約17億円
帳簿差額: +約3億円 | 原子力部材の製造・供給を担っており、円滑な事業運営に資することから保有している。 | |
保有株数: 281,247株
基準日: 2025/03/31
帳簿額: 7億2200万円
相互保有: 無(注4) | 時価: 約2億円
帳簿差額: -約4億円 | 大口の借入先であり、円滑な資金調達に資することから保有している。 | |
㈱三井住友フィナンシャルグループ(注3) | 保有株数: 33,000株
基準日: 2025/03/31
帳簿額: 1億2500万円
相互保有: 無(注4) | 時価: - | 大口の借入先であり、円滑な資金調達に資することから保有している。 |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
グリッド (5582)
北海道電力が主要取引先である
- 北海道電力株式会社
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 70.0%(2026/03/31時点)・position時点 浮動株時価総額 1700億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31