9173 / スタンダード
東海汽船
推計時価総額
約62億円
概要
| 配当利回り(今期予想) | — |
|---|---|
| 浮動株時価総額 | 推計 34億円上から99.7%付近・年間売買代金回転率 0.25(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -0.77倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 4,467,000,000円 + 投資有価証券 600,000,000円 × 0.7 - 有利子負債 9,649,000,000円) ÷ 公開時価総額 6,160,000,000円 |
| リターン/リスク偏差値 | 38.8全銘柄平均50・やや悪い |
企業概要
東京諸島と本土を結ぶ旅客および貨物の海上輸送事業を中心に、関連する商業・宿泊・陸上輸送事業を展開する。主な事業として定期航路事業、ジェットフォイル整備を含む船舶修理業、船内サービス業、海運代理店業、大島温泉ホテル運営、島内路線バス運行を行う。
EPSとPERの推移
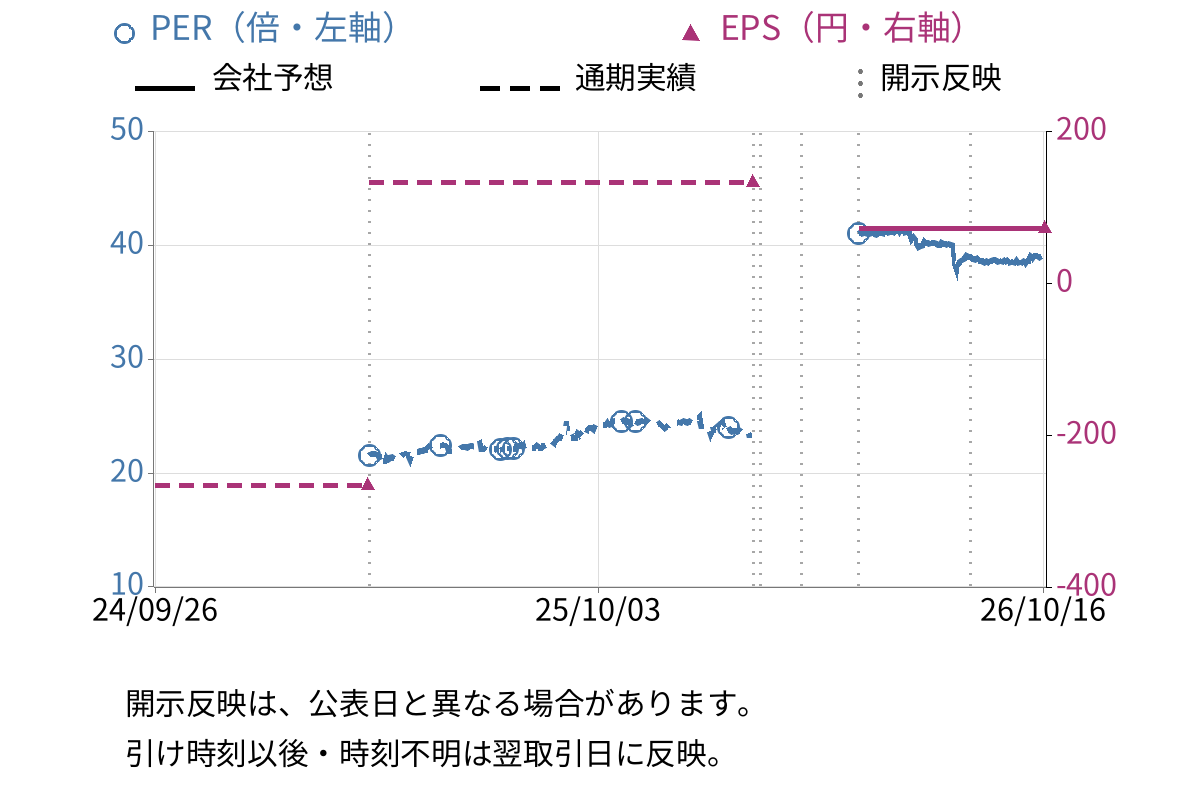
| EPS(会社予想) | 72.91円 |
|---|
対象決算期: 2026/01/01〜2026/12/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 142億8846万円 | 148億2000万円 |
| 営業利益 | 5億2365万円 | 2億6000万円 |
| 経常利益 | 4億4544万円 | 2億6000万円 |
| 当期純利益 | 3億6805万円 | 1億6000万円 |
| 1株当たり配当 | 10円 | 会社予想なし |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 営業収益 | 68億2300万円 | +2.8% |
| 売上原価 | 68億7800万円 | +5.8% |
| 販管費 | 7億8900万円 | +6.0% |
| 営業利益 | -8億4300万円 | -39.1% |
開示情報
開示資料の要点
事業概要
東京諸島と本土を結ぶ旅客および貨物の海上輸送事業を中心に、関連する商業・宿泊・陸上輸送事業を展開する。主な事業として定期航路事業、ジェットフォイル整備を含む船舶修理業、船内サービス業、海運代理店業、大島温泉ホテル運営、島内路線バス運行を行う。
成長・重点領域
- 商事料飲事業の売上高が前期比1.6%増(1,307,829千円)、セメント等の取扱いが好調で旅客・貨物輸送量に左右されにくい安定的な事業構造の構築を目指し、第三の収益の柱としての成長を図る
- ホテル事業の売上高が前期比8.2%増(345,783千円)、宿泊稼働率および客室単価の改善、デフリンピックによる貸切営業が寄与
- 旅客自動車運送事業の売上高が前期比3.6%増(292,532千円)、貸切バスの利用増加、デフリンピックによる売上増
主なリスク
- 利益の下期偏重(夏季多客期に旅客乗船客が集中)
- 離島航路整備法対象航路の存在(不採算航路ながら公共性から維持)
- 燃料油価格の変動(燃料油価格変動調整金で対応も大幅上昇が負担)
投資・M&A・資本配分
- 将来の見通し
- 設備投資計画:2026年船舶改修(221,834千円)、バリアフリータラップ(31,500千円)、大島旅客自動車㈱事業用バス(50,570千円)、大島温泉ホテル改修(未定)
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 提出書類、根拠条文、提出先、提出日などの表紙情報
- 主要な経営指標等の推移(連結・個別5期分、株価関連指標、株主総利回り)
- 沿革(1889年設立から2025年8月ジェットフォイル引退まで詳細)
- 関係会社の状況(住所、資本金、議決権割合、関係内容、主要子会社損益)
- 従業員の状況(セグメント別、平均年齢・勤続年数・給与、労働組合)
- サステナビリティに関する考え方及び取組(ガバナンス、戦略、リスク管理)
- 事業等のリスク(9項目詳細)
- 設備の状況(投資概要、主要設備、国内子会社設備、新設・除却計画)
- 提出会社の状況(株式総数、新株予約権、発行済株式推移、所有者別・大株主、議決権、自己株式、配当政策)
- コーポレート・ガバナンス(取締役会・監査役会・会議体制、内部統制、役員一覧・報酬、株式保有状況)
- 監査の状況(監査法人、報酬)
- 経理の状況(財務諸表作成方法、監査証明、適正性確保取組)
- 株式事務の概要(事業年度、株主総会、単元株式、公告方法、株主優待)
2) 有報の方が詳細に記載されている内容
- 経営者による財政状態・経営成績・キャッシュ・フローの状況の分析(セグメント別詳細、乗船客数64.6万人・貨物28.4千トン、納涼船減少、台風支援、椿まつり、デフリンピック影響)
- 生産・受注・販売の状況(セグメント売上高、個別海運業収益内訳、主要航路・就航船舶)
- 重要な契約・研究開発活動(該当なし明記)
- 注記事項(詳細な会計方針、見積り、税効果、収益認識、リース、金融商品、有価証券、退職給付)
- セグメント情報(顧客契約収益・その他収益分解、調整額詳細)
- 個別財務諸表注記(海運業収益・費用明細、引当金明細、有形固定資産明細、関係会社保証)
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/02/12 から 2026/02/18
前回は「予断を許さない環境が続く」としていた経営環境の認識が、直近では「引き続き予断を許さない環境が続く」と継続して強調されています。次期の業績予想について、前回は売上高や利益の増減率を具体的に数値で提示していましたが、直近では同様の数値予想を維持しつつも、配当予想を未定とするなど慎重な姿勢が継続しています。事業等のリスクについても、気象海象リスクやコスト上昇、人材確保の難しさなど厳しい状況が同様に列挙されており、全体的な見通しの慎重さに大きな変化はありません。
- 引き続き予断を許さない環境が続くものと想定しております。
- 次期の配当につきましては、経営環境に不確定要素が多いため、現段階では未定とさせていただきます。
- 当社グループを取り巻く事業環境は、東京諸島の人口減少や観光需要の回復の遅れに加え、人件費・燃料費・修繕費等の各種コスト上昇、人材確保の難しさ、気象海象リスクの増大など、依然として厳しい状況が続いております。
- 予断を許さない環境が続くものと想定しております。
- 2026年12月期の配当予想につきましては、経営環境に不確定要素が多いため、現段階では未定とさせていただきます。
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET一般旅客定期航路事業に係る行政処分に関するお知らせ

- TDNET取締役の辞任に関するお知らせについて
- TDNET法人税等調整額(益)の計上に関するお知らせ
- EDINET確認書
- EDINET訂正有価証券報告書-第201期(2025/01/01-2025/12/31)
- EDINET臨時報告書
- EDINET内部統制報告書-第201期(2025/01/01-2025/12/31)
- EDINET確認書
- EDINET有価証券報告書-第201期(2025/01/01-2025/12/31)
- TDNET執行役員の異動に関するお知らせ
- TDNET法人税等調整額(損)の計上に関するお知らせ
- TDNET役員の異動に関するお知らせについて
株価水準・株主還元
株価水準
| PBR | 0.98倍スタンダード市場・運輸・物流平均: 0.70倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 7.3%自己資本利益率 |
|---|---|
| ROIC(半期実績) | —投下資本利益率 |
| 自己資本比率(半期実績) | 29.7%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | -6.7% |
|---|---|
| 総資産回転率 | 0.32回 |
| 財務レバレッジ | 3.36倍 |
- 現金及び現金同等物 44億6700万円
- 在庫 ---
- 投資有価証券 6億0000万円
- 有利子負債 96億4900万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年12月期 | 167.70 |
| 2024年12月期 | 133.80 |
| 2023年12月期 | -264.56 |
| 2022年12月期 | 82.36 |
| 2021年12月期 | -35.66 |
| 2020年12月期 | -149.54 |
| 2019年12月期 | 11.35 |
| 2018年12月期 | 67.56 |
企業詳細・比較
主要株主
株主構成
2025年12月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 藤田観光株式会社 | 18.04% |
2 | DOWAホールディングス株式会社 | 6.83% |
3 | 東京汽船株式会社 | 3.45% |
4 | 株式会社みずほ銀行 | 2.39% |
5 | 株式会社日本カストディ銀行(三井住友信託銀行再信託分・京浜急行電鉄株式会社退職給付信託口) | 2.32% |
6 | 東海汽船従業員持株会 | 1.96% |
7 | 株式会社恵興 | 1.64% |
8 | みずほ信託銀行株式会社 | 1.59% |
9 | 内海造船株式会社 | 1.50% |
10 | 株式会社アイ・エス・ビー | 1.36% |
保有株式
時価 約7億円 含み益 972万円 2025年12月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 113,645株
基準日: 2025/12/31
帳簿額: 3億0002万円
相互保有: 有 | 時価: 約4億円
帳簿差額: +6364万円 | 当社グループのホテル事業における連携関係の維持・強化を図るため。株式数の増加は、株式分割によるものであります。(注1) | |
保有株数: 326,000株
基準日: 2025/12/31
帳簿額: 3億3415万円
相互保有: 有 | 時価: 約3億円
帳簿差額: -5705万円 | 東京湾において曳船業等の港湾関連サービスを展開しており、当社グループの海上輸送事業における安全運航および港湾利用の円滑化・関係強化のため。(注1) | |
保有株数: 5,000株
基準日: 2025/12/31
帳簿額: 1037万円
相互保有: 有 | 時価: 約1億円未満
帳簿差額: +313万円 | 熱海営業所の代理店契約を締結している、株式会社富士急マリンリゾートの親会社にあたり、今後の伊豆半島周辺への営業の拡大に向けた取引関係の維持・強化を図るため。(注1) |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 55.0%(2026/03/31時点)・position時点 浮動株時価総額 34億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31