9090 / プライム
AZ-COM丸和ホールディングス
推計時価総額
約1200億円
概要
| 配当利回り(今期予想) | 3.8% |
|---|---|
| 浮動株時価総額 | 推計 350億円上から97.0%付近・年間売買代金回転率 1.74(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -0.26倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 20,816,000,000円 + 投資有価証券 13,475,000,000円 × 0.7 - 有利子負債 60,450,000,000円) ÷ 公開時価総額 117,286,842,000円 |
| リターン/リスク偏差値 | 38.9全銘柄平均50・やや悪い |
企業概要
企業向けに物流戦略の立案から運用までを包括的に受託するサードパーティ・ロジスティクス事業と貨物輸送サービスを主力とする総合物流企業である。主にEC物流、低温食品物流、医薬・医療物流の3PLを中核とし、輸配送サービス、文書総合管理サービス、不動産賃貸、情報システム開発も展開している。
EPSとPERの推移
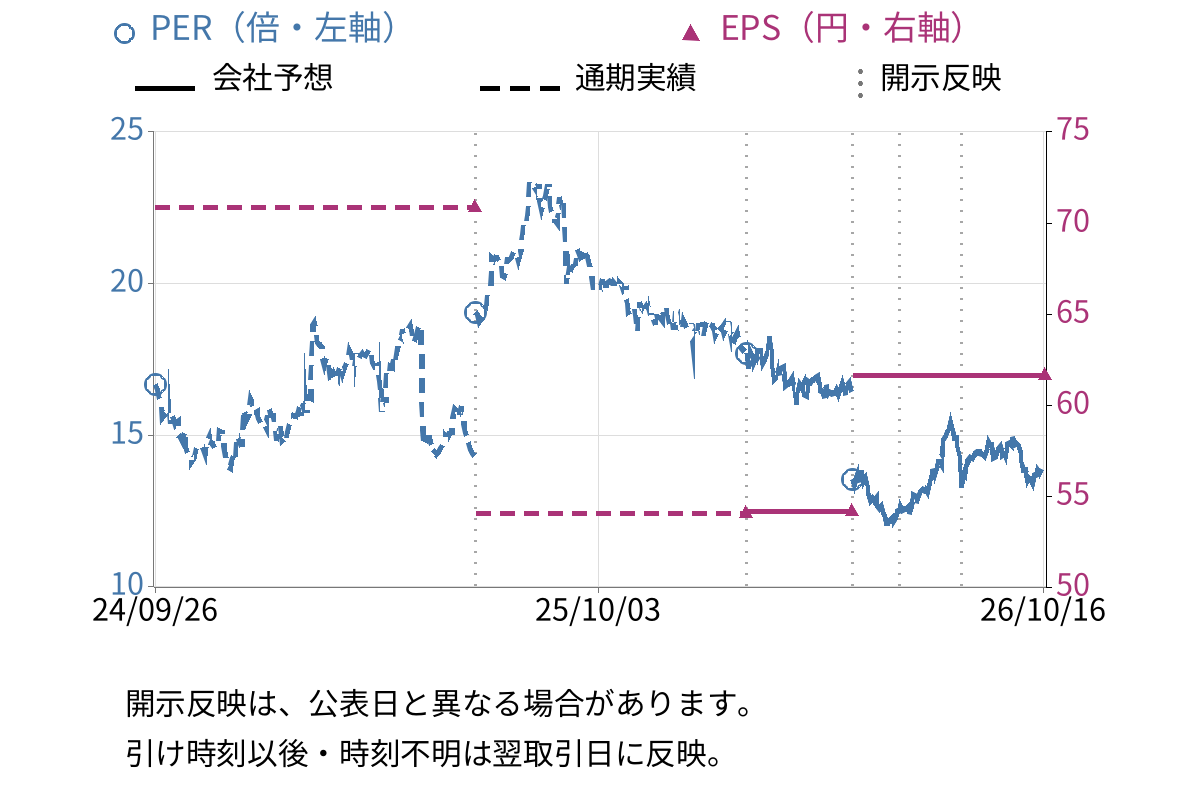
| EPS(会社予想) | 61.63円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 2305億3100万円 | 2500億0000万円 |
| 営業利益 | 118億6400万円 | 138億0000万円 |
| 経常利益 | 125億3000万円 | 140億0000万円 |
| 当期純利益 | 74億4800万円 | 83億0000万円 |
| 1株当たり配当 | 32円 | 32円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 営業収益 | 586億9800万円 | +6.2% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 21億9400万円 | -28.5% |
開示情報
開示資料の要点
事業概要
企業向けに物流戦略の立案から運用までを包括的に受託するサードパーティ・ロジスティクス事業と貨物輸送サービスを主力とする総合物流企業である。
成長・重点領域
- EC物流、低温食品物流、医薬・医療物流を3PLの主軸カテゴリとして成長領域と位置付け、顧客への物流改革提案を継続的に行い、事業の拡大に取り組んでいる
- ラストワンマイル事業におけるエリア拡大や稼働台数増加、完全子会社化した㈱ルーフィの業績貢献
- 大手ネット通販会社向けの大型拠点を中心とした新たな物流センターの開設が進んだことによるEC常温3PL事業の成長
主なリスク
- 法的規制の変化、顧客の動向、人材の確保及び育成、システム障害等、様々なリスク要因が財政状態、経営成績及びキャッシュ・フローに重要な影響を与える可能性がある
- 地政学リスクや国内の物価上昇、各種コストの高止まり等、先行き不透明な経営環境
- 人材及び稼働車両不足の深刻化
投資・M&A・資本配分
- 顧客ニーズの充足とともに更なる事業の拡大を図るため、経営戦略としてM&Aを推進。実行する場合には、投資効果の算定や、シナジーの検証、企業文化への融合等を総合的に勘案した上で実行する方針
- 設備投資として、AZ-COM Matsubushi EASTの物流センター設備、アズコムMC福岡センター、クールコンテナ、青梅事業所の物流センター設備等の新設計画を公表
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/02/05 から 2026/05/11
前回(第3四半期累計)は営業利益13.3%増・経常利益11.7%増と高い伸び率を達成し、増収増益を明確に評価していた。直近の通期実績は売上高増加率10.6%(前期比)と営業利益増加率8.3%に鈍化したが、会社は「計画以上の業績」と肯定的に評価している。一方で、世界情勢の「急速に不確実性を増し」いる点や「依然として厳しい経営環境」の描写が前回より強く、トーン全体としては前回より弱い。
- 当社グループの当連結会計年度における経営成績は、売上高230,531百万円(前期比10.6%増)となり…営業利益11,864百万円(同8.3%増)…増収増益となりました。
- 当社グループの当第3四半期連結累計期間における経営成績は、売上高174,918百万円(前年同期比11.0%増)となり…営業利益10,131百万円(同13.3%増)…増収増益となりました。
- 「AZ-COM Matsubushi EAST」が順調に稼働開始するなど、計画以上の業績を達成いたしました。
- 米国・イスラエルによるイラン攻撃に端を発したホルムズ海峡の閉鎖に伴う資源価格の変動リスクが懸念されるなど、世界情勢は急速に不確実性を増しており、景気の先行きは依然として不透明な状況が続いております。
- イラン情勢の緊迫化に伴い燃料価格をはじめとする原価高騰も懸念され、長期化すればサプライチェーン全体で多大な影響を及ぼす可能性を有しております。'
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
大量保有・その他EDINET
決算・業績(過去分)
大量保有・その他EDINET(過去分)
- TDNET株主優待制度の新設に関するお知らせ

- TDNET連結子会社間の組織再編(吸収合併)及び商号変更に関するお知らせ
- TDNET2030年満期ユーロ円建転換社債型新株予約権付社債の転換価額の調整に関するお知らせ
- TDNET支配株主等に関する事項について
- TDNET取締役会の実効性に関する評価結果の概要について
- TDNET役員向け株式給付信託への追加拠出に関するお知らせ
- EDINET有価証券報告書-第53期(2025/04/01-2026/03/31)
- TDNET主要株主である筆頭株主の異動に関するお知らせ
- TDNET当社役員人事の内定並びに子会社代表取締役の異動に関するお知らせ
- TDNET新物流センター「AZ-COM Matsubushi WEST」建設に関するお知らせ
- TDNET「AZ-COM Matsubushi EAST」の稼働について
株価水準・株主還元
株価水準
| PBR | 1.78倍プライム市場・運輸・物流平均: 0.60倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 12.4%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 38.5%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 2.6% |
|---|---|
| 総資産回転率 | 0.35回 |
| 財務レバレッジ | 2.60倍 |
- 現金及び現金同等物 208億1600万円
- 在庫 ---
- 投資有価証券 134億7500万円
- 有利子負債 604億5000万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 55.30 |
| 2025年3月期 | 54.06 |
| 2024年3月期 | 70.88 |
| 2023年3月期 | 61.86 |
| 2022年3月期 | 48.72 |
| 2021年3月期 | 43.60 |
| 2020年3月期 | 37.58 |
| 2019年3月期 | 30.45 |
過去3年平均-11.67% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 和佐見 勝 | 19.42% |
2 | 株式会社TARO’S | 19.08% |
3 | 株式会社WASAMI | 14.94% |
4 | 日本マスタートラスト信託銀行株式会社(信託口) | 5.74% |
5 | 株式会社日本カストディ銀行(信託口) | 2.71% |
6 | BBH FOR FIDELITY LOWーPRICED STOCK FUND(常任代理人 ㈱三菱UFJ銀行) | 2.67% |
7 | AZ-COM丸和ホールディングスグループ社員持株会 | 2.13% |
8 | 野村信託銀行株式会社(信託口) | 1.91% |
9 | 株式会社マツキヨココカラ&カンパニー | 1.77% |
10 | 株式会社上組 | 0.92% |
保有株式
時価 約130億円 含み損 約1億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 2,780,730株
基準日: 2026/03/31
帳簿額: 70億2400万円
相互保有: 有 | 時価: 約70億円
帳簿差額: -7217万円 | 当社の主要事業ドメインである医薬・医療3PL事業の主要な顧客であり、営業上の取引関係の維持・強化を目的として同社株式及び取引先持株会における株式を保有しております。また、保有意義及び事業運営との関係性等を勘案し、当社の中長期的な企業価値向上に資するものと判断し、取引先持株会による株式を追加購入しております。 | |
保有株数: 729,400株
基準日: 2026/03/31
帳簿額: 39億7600万円
相互保有: 有 | 時価: 約35億円
帳簿差額: -約4億円 | 当社の国内3PL(物流一括受託)事業の強みと、海外事業展開で先行する同社との提携を通じ、両社は独自性のある新ポジション構築を目指し協業を進め、提携の実効性を高めるため同社株式を保有しております。 | |
保有株数: 313,444株
基準日: 2026/03/31
帳簿額: 13億1800万円
相互保有: 有 | 時価: 約14億円
帳簿差額: +約1億円 | 当社の主要事業ドメインであるEC常温3PL事業の主要な顧客であり、営業上の取引関係の維持・強化を目的として同社株式及び取引先持株会における株式を保有しております。また、保有意義及び事業運営との関係性等を勘案し、当社の中長期的な企業価値向上に資するものと判断し、取引先持株会による株式を追加購入しております。 | |
保有株数: 584,000株
基準日: 2026/03/31
帳簿額: 4億4900万円
相互保有: 無 | 時価: 約6億円
帳簿差額: +約1億円 | 物流業界の課題である人手不足やコスト上昇などに対応し、輸配送及び物流センター業務領域における最先端のAI技術によるDX化を推進するため、中長期的にデジタル変革を進める関係強化を目的として、当事業年度において資本業務提携を行うとともに、同社株式を新たに保有しております。 | |
保有株数: 100,000株
基準日: 2026/03/31
帳簿額: 1億7200万円
相互保有: 無 | 時価: 約2億円
帳簿差額: +6800万円 | 主要取引金融機関であり、当社経営戦略に応じた資金の安定的かつ機動的な支援を受けており、金融取引の維持・強化を目的として、同社株式を保有しております。 | |
保有株数: 150,000株
基準日: 2026/03/31
帳簿額: 1億9500万円
相互保有: 無 | 時価: 約2億円
帳簿差額: +1500万円 | 同社の人材派遣サービスを平時より当社グループが利用しており、有事では「大規模災害時における相互協力協定」を締結し、事業上の協力関係の継続維持を目的として、同社株式を保有しております。 | |
保有株数: 18,600株
基準日: 2026/03/31
帳簿額: 2400万円
相互保有: 無 (注)2 | 時価: 約1億円未満
帳簿差額: +390万円 | 当社の主要事業ドメインであるEC常温3PL事業の顧客であり、営業上の取引関係の維持・強化を目的として、同社株式を保有しております。 |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
JDSC (4418)
AZ-COM丸和ホールディングスと提携している / AZ-COM丸和ホールディングスと契約がある
- 当社は、2025年5月13日付の取締役会決議により、以下のとおり、AZ-COM丸和ホールディングス株式会社との中長期DX戦略パートナーシップを前提とする資本業務提携を行うこと及び割当予定先に対する第三者割当による新株式の発行を決議し、本資本業務提携についての契約を締結、同年7月1日にAZ-COM丸和ホールディングス株式…
- 第三者割当の方法により、そのすべてをAZ-COM丸和ホールディングス株式会社に割り当てます。
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 30.0%(2026/03/31時点)・position時点 浮動株時価総額 350億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31