9950 / スタンダード
ハチバン
推計時価総額
約100億円
概要
| 配当利回り(今期予想) | 0.6% |
|---|---|
| 浮動株時価総額 | 推計 66億円上から99.4%付近・年間売買代金回転率 0.20(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.06倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 890,502,000円 + 投資有価証券 677,660,000円 × 0.7 - 有利子負債 727,530,000円) ÷ 公開時価総額 10,124,766,300円 |
| リターン/リスク偏差値 | 39.0全銘柄平均50・やや悪い |
企業概要
ラーメンチェーンを中心とした外食事業と食品卸売事業を展開し、国内外の消費者および事業者向けに飲食サービスと食材供給を提供している。主な事業内容は8番らーめんフランチャイズチェーン本部および飲食店運営、業務用食品の製造・卸売、タイにおけるスープ・エキス製造販売、ベトナムにおける調味料輸入卸売である。
EPSとPERの推移
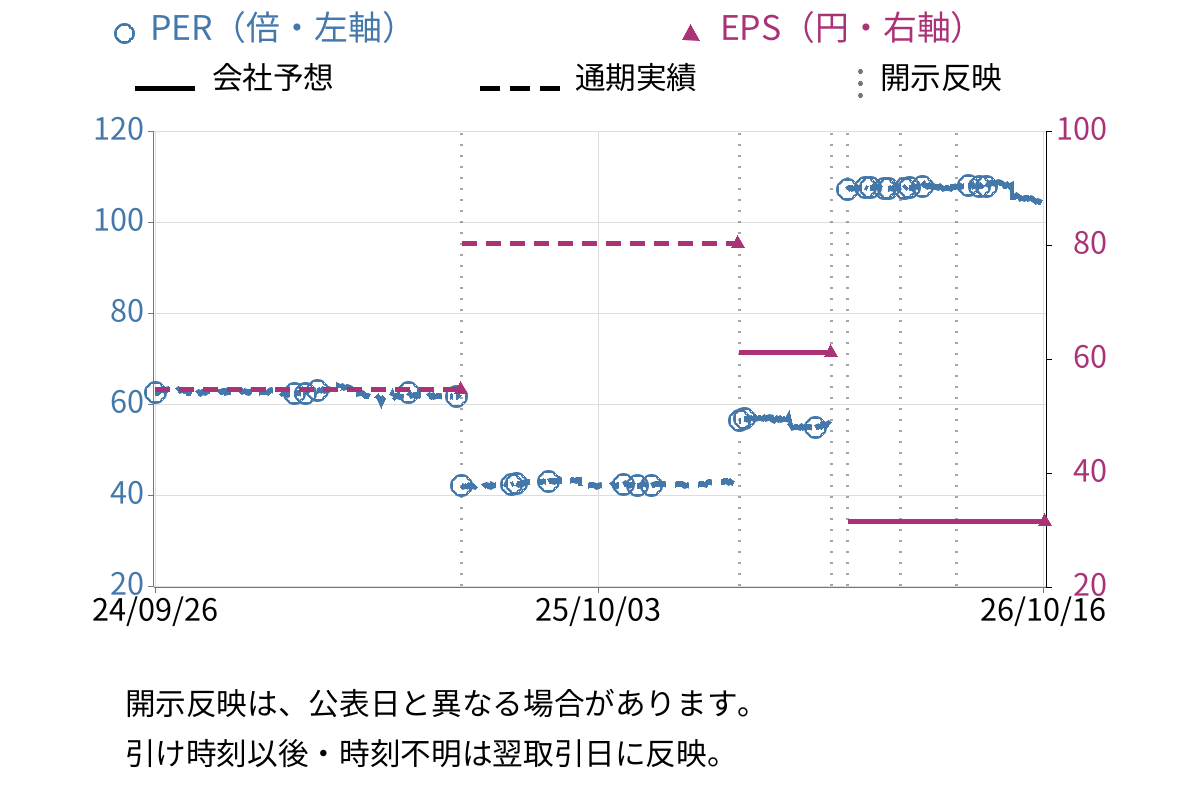
| EPS(会社予想) | 31.63円 |
|---|
対象決算期: 2026/03/21〜2027/03/20(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 77億3000万円 | 88億8800万円 |
| 営業利益 | 400万円 | 6600万円 |
| 経常利益 | 2億0700万円 | 2億3600万円 |
| 当期純利益 | 6000万円 | 9300万円 |
| 1株当たり配当 | 20円 | 20円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
ラーメンチェーンを中心とした外食事業と食品卸売事業を展開し、国内外の消費者および事業者向けに飲食サービスと食材供給を提供している。
成長・重点領域
- 8番らーめんフランチャイズチェーンの国内展開(立地環境の変化に対応した既存店のスクラップアンドビルドやリニューアル、ドライブスルー販売方式の併設)
- 接客サービスの向上(配膳ロボットの導入、テイクアウト・デリバリーの強化、セルフオーダーシステムやキャッシュレス決済の拡張)
- 和食部門での付加価値の高い商品開発と地域に密着した小型店舗の開発・出店
主なリスク
- フランチャイズ加盟店の募集が計画どおりに確保できない場合、または加盟店の不祥事等によるブランドイメージ毀損
- 直営出店における出店条件に合致する物件がない、出店後の立地環境変化や競合激化による収益確保困難
- 商標権侵害や商標登録の無効審判等の請求によるブランド毀損・損害賠償
投資・M&A・資本配分
- 新規店舗の出店計画(石川県金沢市、北陸以外、北陸地域)における設備投資(投資予定金額
- 海外事業での他の東南アジア地域への展開計画
中期経営計画
- 開示
- TDNET / 2026/05/01
- 計画名
- 中期経営計画2028
- 対象期間
- 2026年4月(2027年3月期)〜2029年3月(2029年3月期)
2026年度から2028年度までの3年間を対象に、3つの「シンカ(進化、深化、新化)」をキーワードとした事業運営を行う。2028年度には営業収益125億円、経常利益5億円、店舗数378店(75店増)を目標とする。北陸のソウルフードから「世界のHACHIBAN」へと成長することを目指し、既存事業の進化や海外事業の強化、新事業の創出に取り組む。
重点施策
- 金澤醤油豚骨8番らーめんによる出店エリアの拡大、省力化による店舗収益力向上、ブランド強化による内食マーケットへの深耕
- 海外での出店増加(既存エリアの深耕、新エリアへの進出)、ローカライズによる商品力強化、調達供給網の整備、ハラル対応食材の販路拡大
- 和食の既存・新業態店舗の拡大、省力化による和食店舗の収益力向上、新業態のブランド化、他社と差別化できるプロ人財(職人)の育成
- 新領域でのマーケティングと「売れる商品」開発、求める原材料の安定調達、PB品製造拠点の最適化によるマーチャンダイジング力強化、配送コスト低減への取組み
- 専門性を追求しプロを自覚する人財育成、報酬・教育・評価など各種人事制度の整備や福利厚生の充実、多様な人財の活躍の場作り、AI活用による効率化も含めDX化などで働く環境改善を推進
- 事業と連携する社会貢献活動の継続、CO2削減の継続的取組み、食材廃棄の削減や活用の取組みを継続
財務目標
- 2028年度(2029年3月期) 営業収益(売上高と営業収入の合計):125億円
- 2028年度(2029年3月期) 経常利益:5億円
- 2028年度(2029年3月期) 店舗数 378店(75店増):国内160店(らーめん部門130店、和食部門30店)、海外218店
投資・資本配分
- 各重点領域における戦略に基づく新規出店や改装の実施
- 現状の本社工場、セントラルキッチンの事業拡大規模に対応した製造能力強化・省人省力化対応の製造設備の検討、老朽化への対応
- フーズパーク、セントラルキッチンなどに分散している商品開発機能を集約し、食の多様化に対応、更にシナジー効果を生む商品開発
- 基幹システム、店舗管理システム、会計システムを更新し、多様化する事業をDXにより情報面から強化
- 戦略的マーケティングを取り入れ、新領域への開発、出店を強化
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/01/30 から 2026/05/01
前回の第3四半期決算短信では、通期業績予想は修正せず据え置く姿勢を示していたが、今回の通期決算短信では営業利益が98.2%減と大幅に悪化し、業績予想の甘さが裏付けられた。経営環境の厳しさを「依然として厳しい」と表現している点は共通するが、今回は「先行き不透明な状況が続いております」に加え、地政学的リスクの高まりを具体的に挙げており、不確実性への警戒感がより強く表れている。また、前回の四半期短信では「業績は堅調に推移している」と外食産業全体に前向きな表現を含んでいたが、今回は「業績が堅調に推移する一方で」と前置きしつつも、営業利益の大幅減を「大きく割り込む」と表現するなど、経営成績に対するトーンが弱まっている。今後の見通しにおいても「依然として厳しい状況が続くものと予想」と控えめな表現にとどまり、前回四半期で見せていた通期予想維持の確信感は見られない。
- 前回(第3四半期):「通期の連結業績予想は、2025年10月20日に公表いたしました『2026年3月期第2四半期(中間期)連結業績予想および通期連結業績予想の修正に関するお知らせ』に記載した数値から修正しておりません。」
- 前回(第3四半期):「外食産業におきましては、個人消費の改善や好調なインバウンド需要により、業績は堅調に推移している一方で」
- 直近(通期):「営業利益は原材料費や人件費の増加により4百万円(同98.2%減)と前年同期を大きく割り込みました。」
- 直近(通期):「外食産業におきましては、価格改定による客単価の上昇やインバウンド需要により業績が堅調に推移する一方で、食材価格や人件費などの上昇により依然として厳しい経営環境が続いております。」
- 直近(通期):「当社を取り巻く事業環境は依然として厳しい状況が続くものと予想しております。」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET人事異動に関するお知らせ

- EDINET臨時報告書
- TDNET中期経営計画の策定に関するお知らせ
- TDNET取締役候補者の選任に関するお知らせ
- EDINET確認書
- EDINET半期報告書-第56期(2025/03/21-2026/03/20)
- EDINET臨時報告書
- EDINET内部統制報告書-第55期(2024/03/21-2025/03/20)
- EDINET確認書
- EDINET有価証券報告書-第55期(2024/03/21-2025/03/20)
- EDINET有価証券届出書(組込方式)
- EDINET有価証券報告書-第54期(2023/03/21-2024/03/20)
- EDINET有価証券報告書-第53期(2022/03/21-2023/03/20)
株価水準・株主還元
株価水準
| PBR | 2.50倍スタンダード市場・小売平均: 0.80倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 1.6%自己資本利益率 |
|---|---|
| ROIC(同粒度実績なし) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 64.3%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 4.7% |
|---|---|
| 総資産回転率 | 0.33回 |
| 財務レバレッジ | 1.56倍 |
- 現金及び現金同等物 8億9050万円
- 在庫 ---
- 投資有価証券 6億7766万円
- 有利子負債 7億2753万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年3月期 | 80.49 |
| 2024年3月期 | 54.85 |
| 2023年3月期 | 22.28 |
| 2022年3月期 | -57.70 |
| 2021年3月期 | -221.64 |
| 2020年3月期 | 36.64 |
過去3年平均+90.07% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月20日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | ハチバン取引先持株会 | 4.90% |
2 | 株式会社北陸銀行 | 4.85% |
3 | 麒麟麦酒株式会社 | 4.57% |
4 | 株式会社日本カストディ銀行(信託口4) | 3.98% |
5 | 日清製粉株式会社 | 3.14% |
6 | 株式会社日本カストディ銀行(信託口) | 2.83% |
7 | 三井住友信託銀行株式会社 | 2.39% |
8 | 大和産業株式会社 | 2.27% |
9 | 明治安田生命保険相互会社 | 1.71% |
10 | 後藤 克治 | 1.61% |
保有株式
時価 約1億円未満 含み損 約1億円 2026年3月20日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 39,300株
基準日: 2026/03/20
帳簿額: 2億2621万円
相互保有: 無 (注)2 | 時価: 約1億円未満
帳簿差額: -約1億円 | 同社は当社の主力銀行の一つであり、当社の財務活動円滑化を目的に株式を保有しております。 |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 65.0%(2026/03/31時点)・position時点 浮動株時価総額 67億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31