9699 / プライム
ニシオホールディングス
推計時価総額
約1200億円
概要
| 配当利回り(今期予想) | 3.2% |
|---|---|
| 浮動株時価総額 | 推計 470億円上から95.9%付近・年間売買代金回転率 0.93(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.03倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 67,470,000,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 64,271,000,000円) ÷ 公開時価総額 116,405,002,400円 |
| リターン/リスク偏差値 | 46.4全銘柄平均50・平均 |
企業概要
建設工事用機器及びイベント関連機材の賃貸並びに販売を主力とする持株会社である。子会社西尾レントオール㈱が土木・道路用機械、高所作業車、建築機械、測量機器及び発電機等のレンタルと販売を担い、SKYREACH GROUP HOLDINGS PTY LTDなど海外現地法人も同事業を展開し、ニシオワークサポート㈱が機械オペレーション及び工事請負を担う。
EPSとPERの推移
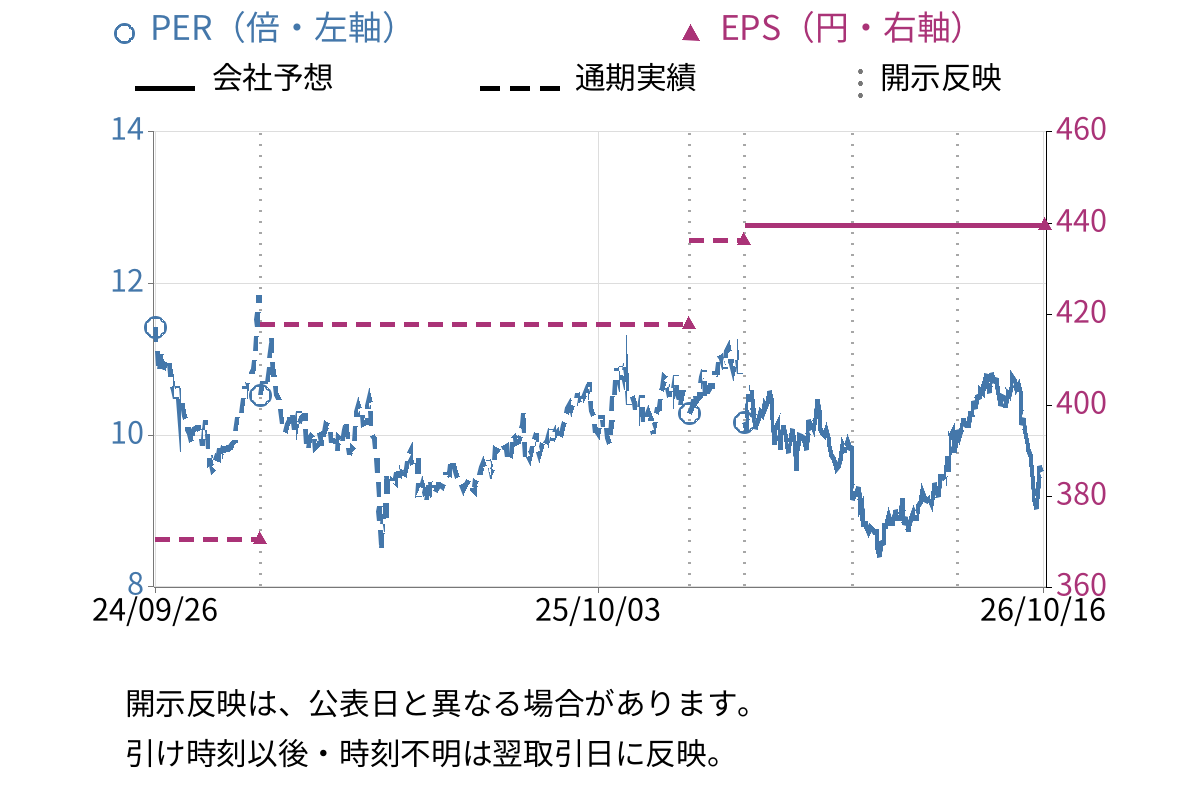
| EPS(会社予想) | 439.44円 |
|---|
対象決算期: 2025/10/01〜2026/09/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年9月期 | 今期予想2026年9月期 |
|---|---|---|
| 売上高 | 2149億5400万円 | 2200億0000万円 |
| 営業利益 | 196億0200万円 | 200億0000万円 |
| 経常利益 | 188億2700万円 | 190億0000万円 |
| 当期純利益 | 121億0900万円 | 122億0000万円 |
| 1株当たり配当 | 131円 | 132円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 1578億0500万円 | -3.2% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 133億3200万円 | -9.8% |
開示情報
開示資料の要点
事業概要
建設工事用機器及びイベント関連機材の賃貸並びに販売を主力とする持株会社である。
成長・重点領域
- 国内建機レンタル事業と運送物流事業の融合による「建設ロジスティックス」の確立
- 国内建機レンタル事業とイベント事業の融合による「仮設のチカラ」の確立
- DXを活用した建設産業の生産性向上への貢献
主なリスク
- 建設投資動向(民間設備投資や公共事業予算)に依存する業績の変動リスク
- イベント分野の経済情勢や自然災害による収益変動リスク
- 建設投資の季節性(公共投資の予算執行による工事の集中)による業績の中間期偏重リスク
投資・M&A・資本配分
- 成長性の高い海外でのM&Aを推進する方針
- レンタル資産の設備投資総額はEBITDAの金額を上限とし、投資回収率(24~25%目標)を重視
中期経営計画
- 開示
- EDINET / 2025/12/18
- 計画名
- Next Stage 2026
- 対象期間
- 2024年9月期から2026年9月期まで
建機レンタル事業を新たな成長産業に進化させることを目指し、国内建機レンタル事業と周辺事業の融合や競争力強化、海外でのM&A推進、サステナビリティ経営の推進を基本方針として掲げています。2026年9月期の数値目標として売上高2,200億円、営業利益200億円、EBITDA573億円を設定しています。また、ROI23.2%維持や資本コスト7.09%維持などの指標も掲げ、レンタル資産投資はEBITDAを上限とし投資回収率24~25%を目標としています。
重点施策
- 国内建機レンタル事業と運送物流事業を融合させた「建設ロジスティックス」の事業化と建設機械のロジスティックス能力強化
- 国内建機レンタル事業とイベント事業を融合させた「仮設のチカラ」による土地暫定利用や地域の賑わいづくり支援
- DXを活用した建設産業の生産性向上への貢献による国内建機レンタル事業の競争力強化
- 成長性の高い海外でのM&Aの推進
- 木造モジュール事業の確立や建設現場のカーボンニュートルサポートによるサステナビリティ経営の推進
財務目標
- 売上高2,200億円(2026年9月期)
- 営業利益200億円(2026年9月期)
- EBITDA573億円
- ROI23.2%維持
- 資本コスト7.09%維持
- 自己資本比率50%確保
- 有利子負債月商倍率6.5ヶ月以下
- 現預金保有月商倍率1.5ヶ月以上確保
投資・資本配分
- レンタル資産の設備投資総額はEBITDAの金額を上限とする
- EBITDAが前年より増加している場合はレンタル資産投資を前年より増加させる
- 投資効率の指標として投資回収率(レンタル収入÷レンタル資産取得価額相当額)を重視し、24~25%を目標とする
- グループ内の資金を当社に集約し、成長が見込める事業への設備投資や技術開発にかかる資金は当社より積極的に投資を行う
- 子会社は100%出資を原則とする
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/02/04 から 2026/05/11
直近の第2四半期決算短信では、前回(第1四半期)と比べて地政学リスクや資材調達の不透明感をより強く警戒する表現が増え、先行きに対する慎重姿勢が際立っている。建設資材高騰や中東情勢の緊迫化といった新たなリスク要因が言及され、「不透明感が拭えない」などの強い懸念表現が用いられている。一方、ICT・DX施工関連の需要拡大など前向きな施策推進の記述も残っている。
- 直近:米国の関税政策や資源価格の高騰等に加えて、中東情勢の緊迫化に伴う地政学リスクも高まり、不透明感が拭えない状況が続いております。
- 前回:依然として景気の先行きは不透明な状況が続いております。
- 直近:ただし、足元では中東情勢の緊迫化に伴う資材調達の不透明感やインフレによる価格高騰の懸念も出てきております。現時点では当社グループの事業及び連結業績に大きな影響は与えておりませんが、今後の状況を注視し、慎重な事業運営を進めてまいります。
- 直近:建設資材の高騰や作業員不足を背景とした工事の遅れが続くなか(※前回は「公共工事等が復調の兆しを見せるなか」)
- 直近:遠隔地から作業データを可視化する需要は様々な工種で高まっております。
直近の開示・ニュース
開示日時は日本時間で表示しています。
資本政策

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 0.78倍プライム市場・情報通信・サービスその他平均: 1.20倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 6.2%自己資本利益率 |
|---|---|
| ROIC(3Q実績) | —投下資本利益率 |
| 自己資本比率(3Q実績) | 45.9%純資産 / 総資産 |
| D/Eレシオ(3Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 5.2% |
|---|---|
| 総資産回転率 | 0.50回 |
| 財務レバレッジ | 2.18倍 |
- 現金及び現金同等物 674億7000万円
- 在庫 ---
- 投資有価証券 ---
- 有利子負債 642億7100万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年9月期 | 436.19 |
| 2024年9月期 | 417.81 |
| 2023年9月期 | 370.59 |
| 2022年9月期 | 330.31 |
| 2021年9月期 | 318.18 |
| 2020年9月期 | 231.86 |
| 2019年9月期 | 347.00 |
過去3年平均+8.49% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年9月30日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | サンコー機販㈱ | 11.02% |
2 | 日本マスタートラスト信託銀行㈱(信託口) | 10.72% |
3 | THE SFP VALUE REALIZATION MASTER FUND LTD.
(常任代理人 立花証券㈱) | 10.46% |
4 | 西尾 公志 | 4.72% |
5 | ニシオホールディングス社員持株会 | 4.37% |
6 | ㈱日本カストディ銀行(信託口) | 3.55% |
7 | ニシオホールディングス取引先持株会 | 3.33% |
8 | 一般財団法人レントオール奨学財団 | 3.03% |
9 | 日浦 知子 | 2.54% |
10 | ㈲ニシオトレーディング | 2.52% |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 510億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31