9307 / スタンダード
杉村倉庫
推計時価総額
約160億円
概要
| 配当利回り(今期予想) | 1.6% |
|---|---|
| 浮動株時価総額 | 推計 55億円上から99.5%付近・年間売買代金回転率 0.76(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.27倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 5,686,989,000円 + 投資有価証券 1,140,078,000円 × 0.7 - 有利子負債 2,271,924,000円) ÷ 公開時価総額 15,762,345,600円 |
| リターン/リスク偏差値 | 46.8全銘柄平均50・平均 |
企業概要
貨物保管及び運送を中心とした物流事業を主力とし、不動産賃貸及びサービス事業を展開する。杉村運輸㈱による自動車運送・流通加工・荷捌業務、杉村興産㈱によるゴルフ練習場・駐車場運営、太陽光発電による売電事業を行う。
EPSとPERの推移
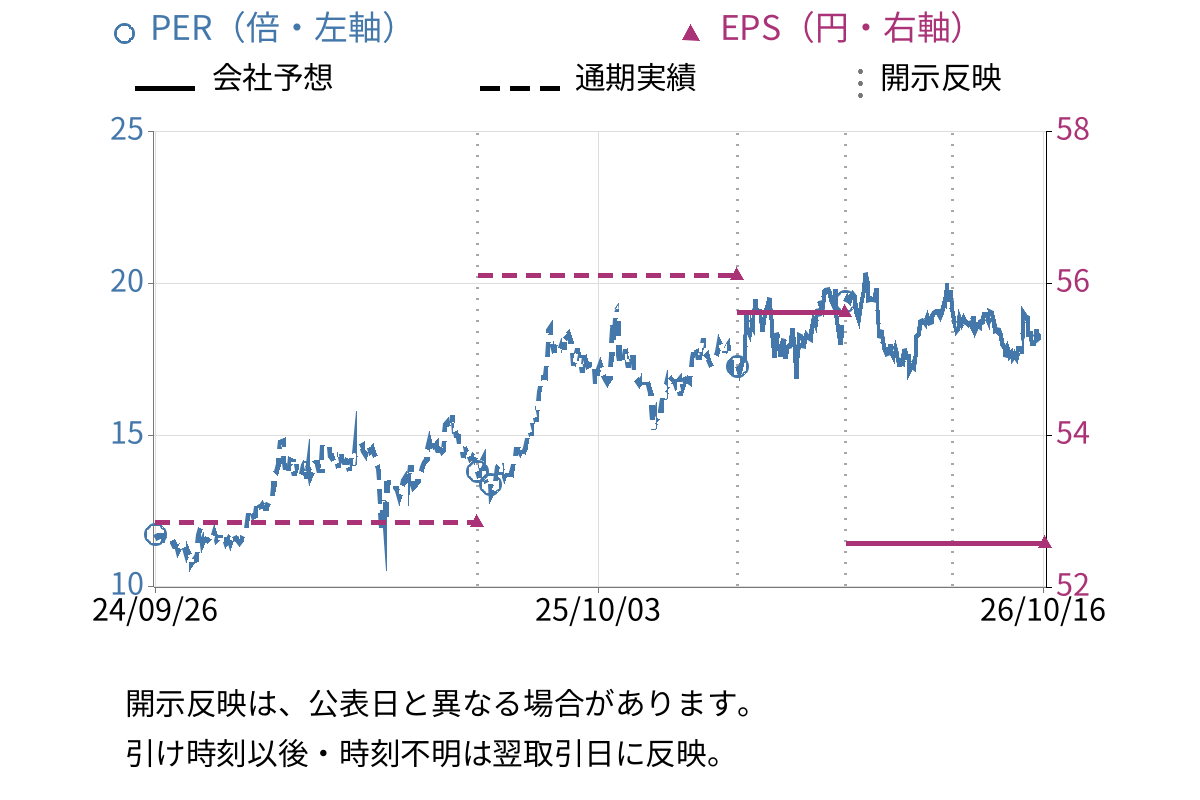
| EPS(会社予想) | 52.59円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 112億4200万円 | 112億0000万円 |
| 営業利益 | 14億1000万円 | 12億6000万円 |
| 経常利益 | 14億3700万円 | 12億8000万円 |
| 当期純利益 | 9億6700万円 | 8億6000万円 |
| 1株当たり配当 | 15円 | 15円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 営業収益 | 27億4500万円 | +0.9% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 3億0800万円 | +1.3% |
開示情報
開示資料の要点
事業概要
貨物保管及び運送を中心とした物流事業を主力とし、不動産賃貸及びサービス事業を展開する。杉村運輸㈱による自動車運送・流通加工・荷捌業務、杉村興産㈱によるゴルフ練習場・駐車場運営、太陽光発電による売電事業を行う。
成長・重点領域
- 物流事業における取扱貨物の拡大(新規貨物・顧客の獲得)
- 拠点拡大(物流需要が旺盛な首都圏、中部圏での新規拠点設置・増床)
- 生産性の向上(業務効率化と省人化、DX推進、新型物流機器の導入検討)
主なリスク
- 事業環境の変化(国内外の景気変動、顧客の物流政策変更、賃貸不動産市況の変化)
- 法的規制の影響(物流事業関連法規の変更・強化によるコスト増加)
- 金利の動向の変化(金利上昇による業績への影響)
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/01/29 から 2026/04/30
前回の第3四半期決算短信では、通期業績予想について「変更はありません」と肯定的に確認する表現であったが、直近の通期決算短信では次期(2027年3月期)の連結業績予想として減収減益を明示し、事業環境の不透明感をより強調している。前回Q3では「中期経営計画に基づく大阪港営業所内倉庫増築の具体的検討」と進捗を前向きに記述していたが、直近では「増改築または大規模改修を実施することについての検討を進めております」と表現が後退し、決断の不確実性が増している。また、中東情勢の影響について「合理的に見積もることは困難な状況」とリスクを前面に出し、業績見通しの修正可能性にも言及しており、全体としてトーンは弱まっている。
- 前回Q3:「現在のところ、2025年4月30日に公表した連結業績予想に変更はありません」
- 直近通期:「次期連結業績につきましては、当連結会計年度と比較して減収減益となる見通しであります」
- 前回Q3:「中期経営計画に基づく大阪港営業所内倉庫増築の具体的検討」
- 直近通期:「大阪港営業所内の老朽化した倉庫につき、機能強化を目的とした増改築または大規模改修を実施することについての検討を進めております」
- 直近通期:「今後、必要に応じて業績見通しの修正を行う可能性があり、公表すべき事項が生じた場合には速やかに開示いたします」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
資本政策
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET支配株主等に関する事項について

- TDNET主要株主の異動に関するお知らせ
- EDINET自己株券買付状況報告書(法24条の6第1項に基づくもの)
- TDNET取締役候補者の選任及び当社の重要な子会社の取締役の異動に関するお知らせ
- EDINET確認書
- EDINET半期報告書-第163期(2025/04/01-2026/03/31)
- EDINET自己株券買付状況報告書(法24条の6第1項に基づくもの)
- EDINET臨時報告書
- EDINET確認書
- EDINET内部統制報告書-第162期(2024/04/01-2025/03/31)
- EDINET有価証券報告書-第162期(2024/04/01-2025/03/31)
株価水準・株主還元
株価水準
| PBR | 0.88倍スタンダード市場・運輸・物流平均: 0.70倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 5.6%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 78.3%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 9.0% |
|---|---|
| 総資産回転率 | 0.12回 |
| 財務レバレッジ | 1.28倍 |
- 現金及び現金同等物 56億8698万円
- 在庫 ---
- 投資有価証券 11億4007万円
- 有利子負債 22億7192万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年3月期 | 56.11 |
| 2024年3月期 | 52.86 |
| 2023年3月期 | 43.88 |
| 2022年3月期 | 49.03 |
| 2021年3月期 | 61.10 |
| 2020年3月期 | 56.93 |
| 2019年3月期 | 58.04 |
過去3年平均+13.08% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 野村プロパティーズ株式会社 | 46.10% |
2 | 株式会社りそな銀行 | 4.60% |
3 | 野村ホールディングス株式会社 | 4.40% |
4 | GOLDMAN SACHS INTERNATIONAL(常任代理人 ゴールドマン・サックス証券株式会社) | 2.90% |
5 | BNY GCM CLIENT ACCOUNT JPRD AC ISG(FE-AC)(常任代理人 株式会社三菱UFJ銀行) | 2.30% |
6 | 塚 田 和 巳 | 1.40% |
7 | 三和建設株式会社 | 1.10% |
8 | 杉村倉庫従業員持株会 | 1.00% |
9 | JP JPMSE LUX RE UBS AG LONDON BRANCH EQCO (常任代理人 株式会社三菱UFJ銀行) | 1.00% |
10 | 株式会社住友倉庫 | 1.00% |
保有株式
時価 約9億円 含み益 約2億円 2025年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 123,904株
基準日: 2025/03/31
帳簿額: 4億3292万円
相互保有: 有 | 時価: 約6億円
帳簿差額: +約1億円 | 同社とは、港湾地区における荷役作業の委託(港湾作業の必須条件)や貨物保管の受託などを行っており、お互いの関係性を持続することが今後もシナジー効果に繋がるとの判断により、株式の保有を継続しております。定量的な保有効果については、記載が困難であります。保有の合理性は「a.保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容」をご覧ください。 | |
保有株数: 45,590株
基準日: 2025/03/31
帳簿額: 1億2596万円
相互保有: 有 | 時価: 約2億円
帳簿差額: +6551万円 | 倉庫業界は、経済のライフラインを支える、公益性の高い業界であると認識しております。限られた倉庫保管スペースや運送業務を有効に使用するためにも、同業他社との協力体制が不可欠となります。当社グループの経営方針である、物流を通じて社会貢献を実行するとの考えから、同社との関係性を良好に維持するため株式の保有を継続しております。定量的な保有効果については、記載が困難であります。保有の合理性は「a.保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容」をご覧ください。 | |
保有株数: 50,606株
基準日: 2025/03/31
帳簿額: 6512万円
相互保有: 有 | 時価: 約1億円
帳簿差額: +5632万円 | 同社の傘下の株式会社りそな銀行は当社が融資を受けている銀行のひとつであり、当該会社からは金融取引のみならず、不動産情報やM&A案件等、当社にとって有益な情報提供を享受しております。今後も金融機関の広い情報網を活用することは、当社の企業価値向上に資するとの判断から、株式の保有を継続しております。定量的な保有効果については、記載が困難であります。保有の合理性は「a.保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容」をご覧ください。 | |
保有株数: 10,000株
基準日: 2025/03/31
帳簿額: 1681万円
相互保有: 無 | 時価: 約1億円未満
帳簿差額: +919万円 | 同社とは関西圏・首都圏においての物流業務を相互に依頼する協力関係にあり、相互の自社拠点での対応のみならず、広範囲にわたる顧客サービスに有効な役割を担うパートナーとして、位置付けております。今後も同社との協力体制を継続することを前提として、良好な関係を維持していくために株式の保有を継続しております。定量的な保有効果については、記載が困難であります。保有の合理性は「a.保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する取締役会等における検証の内容」をご覧ください。 |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 35.0%(2026/03/31時点)・position時点 浮動株時価総額 57億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31