6235 / プライム
オプトラン
推計時価総額
約1200億円
概要
| 配当利回り(今期予想) | 2.1% |
|---|---|
| 浮動株時価総額 | 推計 600億円上から95.4%付近・年間売買代金回転率 3.45(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 54.2全銘柄平均50・平均 |
企業概要
光学薄膜形成装置の製造及び販売を主な事業としており、各種電子機器や自動車、光学機器向けに反射防止膜や赤外線カットフィルタ等の機能性薄膜を成膜する装置を提供する。光学薄膜形成装置(OTFCシリーズ、NSC-15、ALDER等)を中心に、イオンビームアシスト蒸着方式やスパッタリング方式、原子層堆積方式によりスマートフォンカメラモジュールやLED、車載カメラ向け成膜ソリューションを展開している。
EPSとPERの推移
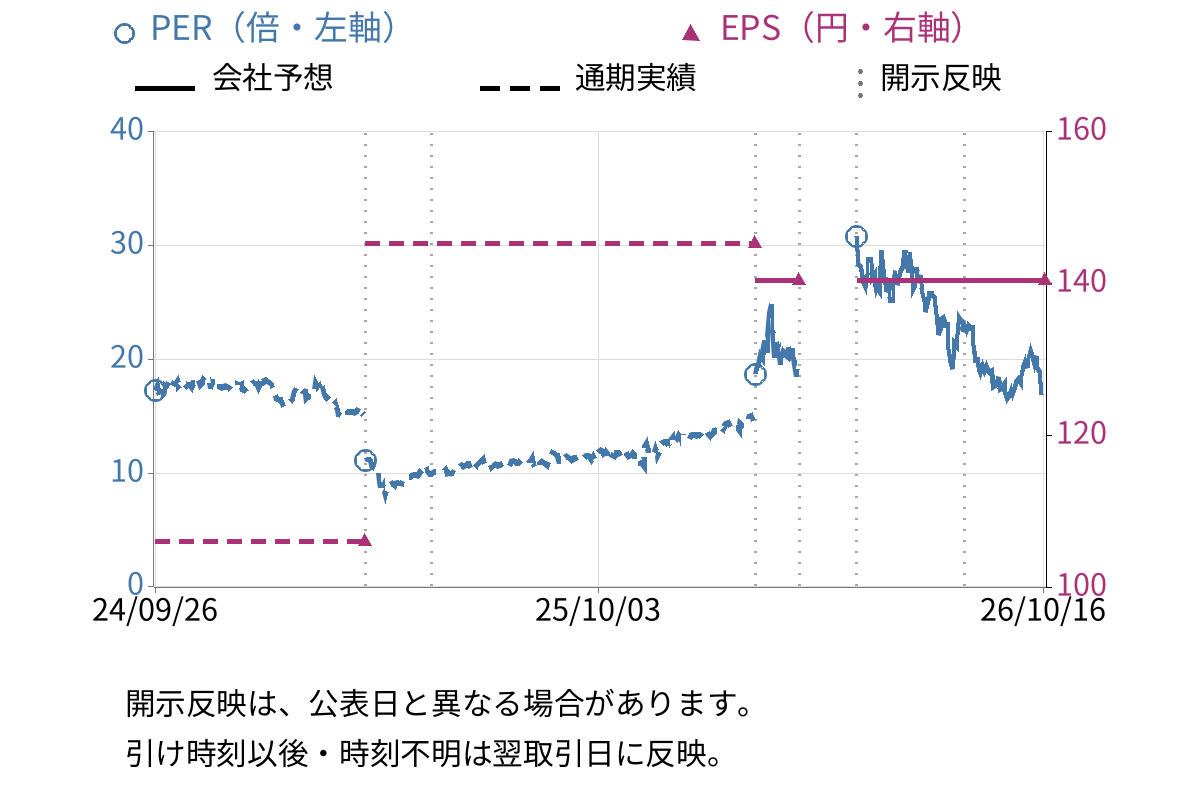
| EPS(会社予想) | 140.48円 |
|---|
対象決算期: 2026/01/01〜2026/12/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 338億6128万円 | 382億0000万円 |
| 営業利益 | 33億3456万円 | 62億0000万円 |
| 経常利益 | 32億0261万円 | 74億0000万円 |
| 当期純利益 | 29億5966万円 | 56億0000万円 |
| 1株当たり配当 | 54円 | 56円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 158億5300万円 | +14.5% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 10億8700万円 | -1.8% |
開示情報
開示資料の要点
事業概要
光学薄膜形成装置の製造及び販売を主な事業としており、各種電子機器や自動車、光学機器向けに反射防止膜や赤外線カットフィルタ等の機能性薄膜を成膜する装置を提供する。
成長・重点領域
- スマートフォン(AI搭載モデル、折りたたみ型、カメラ機能進化)のハイエンドモデル需要拡大
- AR/VR(車載ヘッドアップディスプレイ、スマートグラス)の市場規模拡大
- 光通信(生成AI・データセンター関連、光電融合技術)の高成長
主なリスク
- 顧客ニーズへの対応不足による市場占有率低下
- 顧客設備投資変動(スマートフォン、自動車、AR/VR、光通信等のライフサイクル変化)
- 新型装置販売不振
投資・M&A・資本配分
- 中期経営計画
- キャッシュ・アロケーション
中期経営計画
- 開示
- EDINET / 2026/03/25
中長期経営目標としてROE10%以上、光電融合に関連するシリコンフォトニクス売上高構成比20%以上を目指し、収益拡大と高効率経営を実現します。キャッシュ・アロケーションは成長投資及び戦略投資に優先的に配分し、安定的な株主還元を実施します。光学・半導体光学・電子デバイスの3つのコア事業領域に対し、グローバル運営体制を構築するとともに、持続可能なサプライチェーン構築やサステナブル経営の推進に取り組みます。
重点施策
- 光学・半導体光学・電子デバイスの3つのコア事業領域に対し、各地域・拠点と各事業領域に属する製品群ごとに研究開発・生産・販売・管理の各機能を相互横断的に、事業領域ごとに権限と責任を明確にしたグローバル運営体制を構築する
- 日本・中国の両地域に本部機能を設置し、不測の事態が発生した際に各地域が独立して事業運営が可能となる体制構築に取り組む。ベトナムでの装置据付支援・部品サービス供給体制構築やインドでのサービス体制確立に向けた拠点整備を進め、グローバルサプライチェーンのリスク分散を図る
- 資本コストを意識した積極的な研究開発、設備投資、M&Aを含む戦略事業提携を推進すると同時に、安定配当を実施し、機動的な自己株式取得を検討する
- 環境負荷を低減する製品開発や地域貢献活動に積極的に取り組み、経営の透明性・公正性を高めコーポレート・ガバナンスの充実を図る。2026年からジョブ型人事制度を導入し、社員のエンゲージメント向上を図る
財務目標
- ROE(自己資本利益率)10%以上
- 光電融合に関連するシリコンフォトニクス売上高構成比20%以上
投資・資本配分
- 企業価値創出に向けた成長投資及び戦略投資にキャッシュ・アロケーションを優先的に配分する
- 資本コストを意識した積極的な研究開発、設備投資、M&Aを含む戦略事業提携を推進する
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 企業の沿革(1999年8月設立から2025年2月のAIメカテック出資まで)
- 事業の内容(代表的な成膜対象最終製品表、主要製品表、用語集、事業系統図)
- 関係会社の状況(連結子会社8社、持分法適用関連会社2社、その他の関係会社1社の詳細表)
- 従業員の状況(提出会社:平均年齢41.8歳、平均勤続年数9.0年、平均年間給与7,939,477円、管理職女性比率0.0%、男性育休取得率75.0%、男女賃金差異56.3%)
- 労働組合の状況(未結成、労使関係安定的)
- 経営方針、経営環境及び対処すべき課題等(事業領域別グローバル体制、サプライチェーン構築、資本コスト意識、サステナブル経営)
- サステナビリティに関する考え方及び取組(ガバナンス、リスク管理委員会、人材育成指標:研修時間6時間、健康診断85%)
- 事業等のリスク(顧客ニーズ、設備投資変動、新型装置販売、決済条件、原材料価格、国際情勢等詳細20項目)
- 重要な契約等(AIメカテックとの資本業務提携契約詳細)
- 研究開発活動(総額3,801百万円、各領域の詳細)
- 設備の状況(提出会社・在外子会社の設備表、設備投資総額698百万円)
- 提出会社の状況(株式総数、新株予約権、発行済株式推移、株主状況、大株主、議決権、役員株式所有制度、自己株式取得状況、配当政策、コーポレートガバナンス詳細、役員一覧・報酬)
- 投資株式の状況(保有目的別区分、銘柄数、貸借対照表計上額)
- 連結財務諸表注記(会計方針詳細、金融商品、デリバティブ、退職給付、ストックオプション、譲渡制限付株式、税効果等)
2) 有報の方が詳細に記載されている内容
- 主要な経営指標等の推移(連結:5期分23指標、個別:5期分19指標、注記詳細)
- 生産・受注・販売実績(生産高19,318百万円、受注高40,993百万円・残高31,290百万円、売上高33,861百万円、主な相手先前年度のみ記載)
- 経営者による財政状態・経営成績・キャッシュフローの分析(詳細要因分析、2026年見通し:売上38,200百万円等)
- キャッシュ・フロー状況(各活動の詳細要因)
- 従業員数(連結620人、個別87人、注記詳細)
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/02/13 から 2026/03/25
前回の短信では世界経済の先行きについて「不透明な状況が続いております」と述べていましたが、直近の短信では「不透明な状況にあるものの、世界経済は総じて底堅く推移するものと想定しております」と、やや前向きな見通しに転じています。また、スマートフォンや自動車、光通信といった関連市場の需要拡大・成長への言及がより具体的かつ強気に記載されています。2026年12月期の業績予想についても、各利益項目で大幅な増益を見込むなど、経営陣の確信度が高まっていることがうかがえます。
- 世界経済は総じて底堅く推移するものと想定しております
- AI搭載モデルや折りたたみ型モデルの普及、さらなるカメラ機能高度化といったハイエンドモデルを中心に需要拡大を見込んでおります
- 成膜需要は拡大が続くものと見込んでおります
- 光通信関連市場は高成長が続くものと見込んでおります
- 2026年12月期の連結業績見通しにつきましては、売上高38,200百万円(前年同期比12.8%増)、営業利益6,200百万円(同85.9%増)、経常利益7,400百万円(同131.1%増)、親会社株主に帰属する当期純利益5,600百万円(同89.2%増)を見込んでおります
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 1.15倍プライム市場・機械平均: 1.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 5.1%自己資本利益率 |
|---|---|
| ROIC(半期実績) | —投下資本利益率 |
| 自己資本比率(半期実績) | 66.8%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | -0.1% |
|---|---|
| 総資産回転率 | 0.11回 |
| 財務レバレッジ | 1.50倍 |
- 現金及び現金同等物 391億0082万円
- 在庫 ---
- 投資有価証券 470億6407万円
- 有利子負債 ---
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年12月期 | 73.30 |
| 2024年12月期 | 145.31 |
| 2023年12月期 | 106.14 |
| 2022年12月期 | 159.01 |
| 2021年12月期 | 146.83 |
| 2020年12月期 | 159.05 |
| 2019年12月期 | 216.69 |
| 2018年12月期 | 187.64 |
過去3年平均-16.90% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年12月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 浙江水晶光電科技股份有限公司(常任代理人 大和証券株式会社) | 16.33% |
2 | 日本マスタートラスト信託銀行株式会社(信託口) | 13.73% |
3 | 孫 大雄 | 6.22% |
4 | 株式会社日本カストディ銀行(信託口) | 5.94% |
5 | STATE STREET BANK AND TRUST COMPANY 505001 (常任代理人 株式会社みずほ銀行決済営業部) | 4.23% |
6 | 林 為平 | 2.53% |
7 | 井村 俊哉 | 2.10% |
8 | 野村信託銀行株式会社(投信口) | 1.97% |
9 | GOVERNMENT OF NORWAY(常任代理人 シティバンク、エヌ・エイ東京支店) | 1.86% |
10 | 範 賓 | 1.78% |
保有株式
時価 約90億円 含み益 約56億円 2025年12月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 1,101,500株
帳簿額: 33億3554万円
相互保有: 無 | 時価: 約90億円
帳簿差額: +約56億円 | 合弁事業の強化や技術協力を行うことを目的に株式を取得したため | |
保有株数: 280,000株
帳簿額: 2億8000万円
相互保有: 無 | 時価: - | 資材調達での取引及び協力関係の維持のため |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 50.0%(2026/03/31時点)・position時点 浮動株時価総額 600億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31