6099 / プライム
エラン
推計時価総額
約440億円
概要
| 配当利回り(今期予想) | 2.2% |
|---|---|
| 浮動株時価総額 | 推計 87億円上から99.2%付近・年間売買代金回転率 1.93(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.17倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 7,383,445,000円 + 投資有価証券 1,196,169,000円 × 0.7 - 有利子負債 732,008,000円) ÷ 公開時価総額 43,632,000,000円 |
| リターン/リスク偏差値 | 44.3全銘柄平均50・平均 |
企業概要
病院や介護施設に入院・入所する利用者に対し、衣類・タオル類のレンタル洗濯と日常生活用品の提供を組み合わせた日額定額制サービスを主に展開する。CSセットの導入支援、利用料金回収、病院・介護施設への業務委託手数料支払い、リネンサプライ業者等への洗濯委託を行う。
EPSとPERの推移
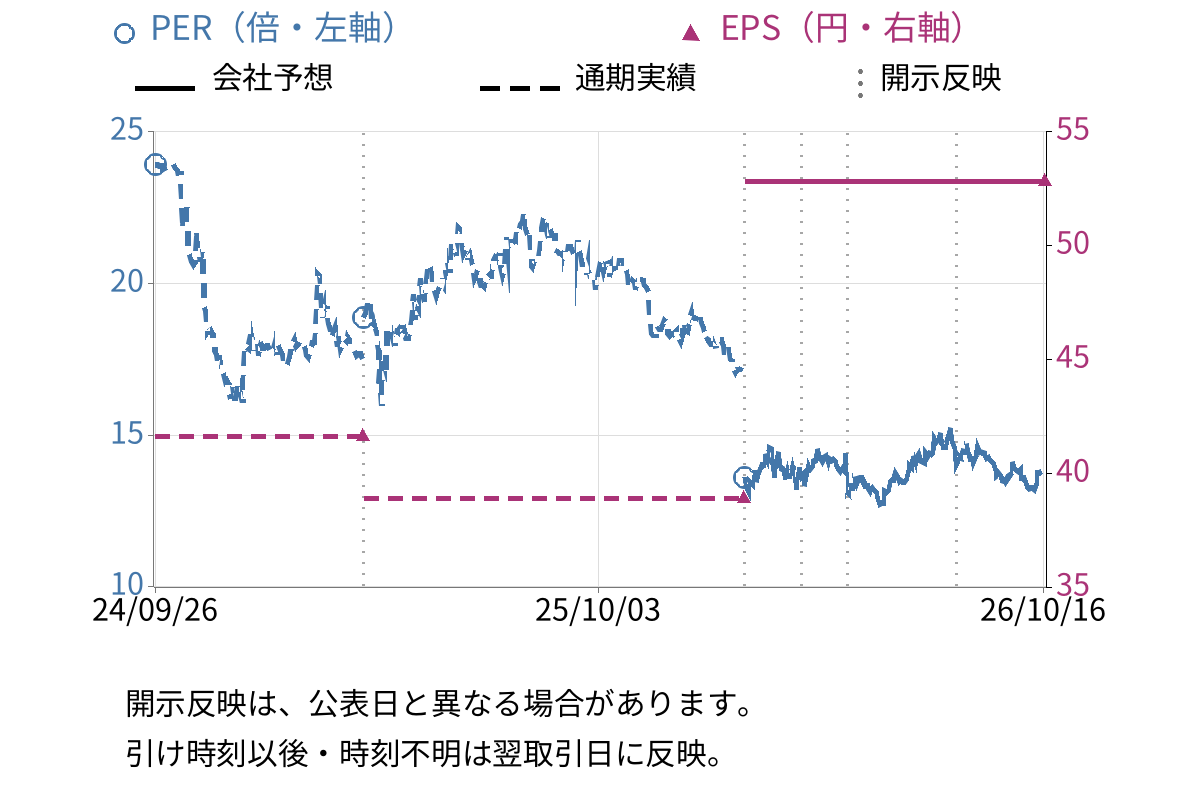
| EPS(会社予想) | 52.81円 |
|---|
対象決算期: 2026/01/01〜2026/12/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 554億4868万円 | 608億0000万円 |
| 営業利益 | 42億7270万円 | 50億0000万円 |
| 経常利益 | 41億8490万円 | 50億0000万円 |
| 当期純利益 | 27億6776万円 | 32億0000万円 |
| 1株当たり配当 | 15円 | 16円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 295億2500万円 | +10.0% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 26億4100万円 | +28.3% |
開示情報
開示資料の要点
事業概要
病院や介護施設に入院・入所する利用者に対し、衣類・タオル類のレンタル洗濯と日常生活用品の提供を組み合わせた日額定額制サービスを主に展開する。CSセットの導入支援、利用料金回収、病院・介護施設への業務委託手数料支払い、リネンサプライ業者等への洗濯委託を行う。
成長・重点領域
- 高齢化進行による医療・介護市場の拡大(65歳以上人口29.4%)
- CSセット導入施設数の増加(前年比260施設増の2,830施設)
- 売上高16.7%増(55,448,687千円)、営業利益19.5%増(4,272,707千円)
主なリスク
- 他社競合激化(新規参入による顧客喪失・収益低下)
- 商品安全性問題(損害賠償・信用失墜)
- 特定取引先依存(リネンサプライ業者等の関係変化)
投資・M&A・資本配分
- 中長期戦略
- ベトナム子会社化(GREEN LAUNDRY 2024年8月、TMC VIET NAM 2025年1月)
中期経営計画
- 開示
- EDINET / 2026/03/26
- 計画名
- 第6次中期経営計画
当連結会計年度は第6次中期経営計画期間の最終年度である。国内事業では、前中期経営計画期間で開始した各種取り組みをさらに推進し、CSセット事業の付加価値向上と競争力強化を図り、さらなる事業規模の拡大を図った。海外事業については、投資先企業とのより一層の関係強化を図るとともに、積極的な成長投資を検討している。今後もさらなる事業拡大に向けて、各種取り組みをさらに進化させるとともに、新たな収益の柱も継続して検討を行っていく。
重点施策
- 国内事業において、前中期経営計画期間において開始した各種の取り組みをさらに推進し、CSセット事業の付加価値向上と競争力強化を図り、さらなる事業規模の拡大を図る
- 海外事業について、投資先企業とのより一層の関係強化を図るとともに、積極的な成長投資を検討する
- さらなる事業拡大に向けて、各種取り組みをさらに進化させるとともに、新たな収益の柱も継続して検討を行う
投資・資本配分
- 人材投資:今後の契約施設数の増加を見据えて、引き続き、従業員の採用を計画し、人件費の増加を見込む
- システム投資:規模の拡大に伴い、効率的な事業運営へ変化させるためのシステム化の推進に取り組む
- 新規事業投資:新たな収益の柱を構築するため、新規事業の検討を積極的に進める
- 上記の各資金需要に係る財源は、当面、営業キャッシュ・フローを基礎とした自己資金を考える
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 企業の沿革(1995年設立から2025年神戸支店開設までの詳細)
- 関係会社の状況(親会社エムスリー株式会社、連結子会社6社、持分法適用会社クラシコ株式会社の住所・資本金・議決権割合等)
- 従業員の状況(提出会社:平均年齢35.0歳、平均勤続年数4.8年、平均年間給与5,317千円、管理職女性比率8.8%、男性育休取得率63.6%、男女賃金差異等)
- 労働組合の状況(未結成だが労使関係安定)
- 経営方針、経営環境、対処すべき課題(全国営業網整備、価格転嫁、顧客満足度向上、新事業開発、海外展開、人材育成、SDGs/ESG対応)
- サステナビリティに関する考え方及び取組(サステナビリティ委員会、マテリアリティ4項目、人的資本経営、気候変動取組)
- 事業等のリスク(競合、商品安全性、取引先依存、新規導入計画、売上債権貸倒、各種規制、個人情報、自然災害等11項目)
- 設備の状況(事業所別設備・従業員配置、設備投資総額108,049千円)
- 株式等の状況(発行可能株式総数、発行済株式、株主数・所有状況、大株主、議決権状況、自己株式、役員・従業員株式所有制度)
- コーポレートガバナンスの状況(組織図、取締役会・委員会構成、内部統制、リスク管理、役員一覧・報酬等)
- 監査の状況(監査等委員会、内部監査、会計監査人有限責任監査法人トーマツ、監査報酬47,800千円)
- 提出会社の株式事務の概要(単元株式数100株、公告方法等)
2) 有報の方が詳細に記載されている内容
- 主要な経営指標等の推移(連結:第28~32期、単体:第28~32期の詳細数値、株価収益率・株主総利回り・最高/最低株価等)
- 事業の内容(CSセットの詳細説明、事業系統図、当社元請け・業者元請けの違い、各関係者メリット)
- 経営者による財政状態・経営成績・キャッシュ・フローの分析(資産・負債変動要因、キャッシュ・フロー要因、生産・受注・販売実績)
- 連結貸借対照表(投資有価証券の内訳、注記詳細)
- 連結損益計算書(販売費及び一般管理費の主要費目:給与手当2,826,126千円、通信費823,235千円等)
- 連結キャッシュ・フロー計算書(投資活動:子会社株式取得1,082,019千円等詳細)
- 注記事項(企業結合詳細:TMC VIET NAMの取得原価1,114,068千円、のれん926,795千円、暫定処理確定等、金融商品時価、税効果会計詳細)
- 個別貸借対照表・損益計算書(注記:関係会社取引高詳細、有形固定資産明細表、引当金明細表)
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 2.76倍プライム市場・情報通信・サービスその他平均: 1.20倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 20.5%自己資本利益率 |
|---|---|
| ROIC(半期実績) | —投下資本利益率 |
| 自己資本比率(半期実績) | 58.1%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 5.9% |
|---|---|
| 総資産回転率 | 1.09回 |
| 財務レバレッジ | 1.72倍 |
資産 271億4800万円
- 現金及び現金同等物 73億8344万円
- 在庫 ---
- 投資有価証券 11億9616万円
負債 113億7796万円
- 有利子負債 7億3200万円
純資産 157億7000万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年12月期 | 45.77 |
| 2024年12月期 | 38.94 |
| 2023年12月期 | 41.66 |
| 2022年12月期 | 34.45 |
| 2021年12月期 | 31.49 |
| 2020年12月期 | 23.87 |
| 2019年12月期 | 16.33 |
| 2018年12月期 | 14.39 |
過去3年平均+4.82% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年12月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | エムスリー株式会社 | 55.00% |
2 | 櫻井 英治 | 4.49% |
3 | 中島 信弘 | 4.00% |
4 | 日本マスタートラスト信託銀行株式会社(信託口) | 3.76% |
5 | 株式会社SAKURAコーポレーション | 3.04% |
6 | 株式会社日本カストディ銀行(信託口) | 2.50% |
7 | 株式会社UH5 | 1.54% |
8 | 光通信KK投資事業有限責任組合 | 1.51% |
9 | MSIP CLIENT SECURITIES
(常任代理人 モルガン・スタンレーMUFG証券株式会社) | 1.46% |
10 | 株式会社N-Style | 1.37% |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 20.0%(2026/03/31時点)・position時点 浮動株時価総額 87億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31