4519 / プライム
中外製薬
推計時価総額
約10兆円
概要
| 配当利回り(今期予想) | 2.2% |
|---|---|
| 浮動株時価総額 | 推計 2兆6000億円上から58.5%付近・年間売買代金回転率 1.42(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 46.7全銘柄平均50・平均 |
企業概要
医薬品の研究開発から製造販売までを一貫して手掛ける事業を国内外で展開している。国内では特約店を通じた医薬品販売を行い、海外では欧州・中国・台湾等で販売活動および学術情報提供を実施している。
EPSとPERの推移
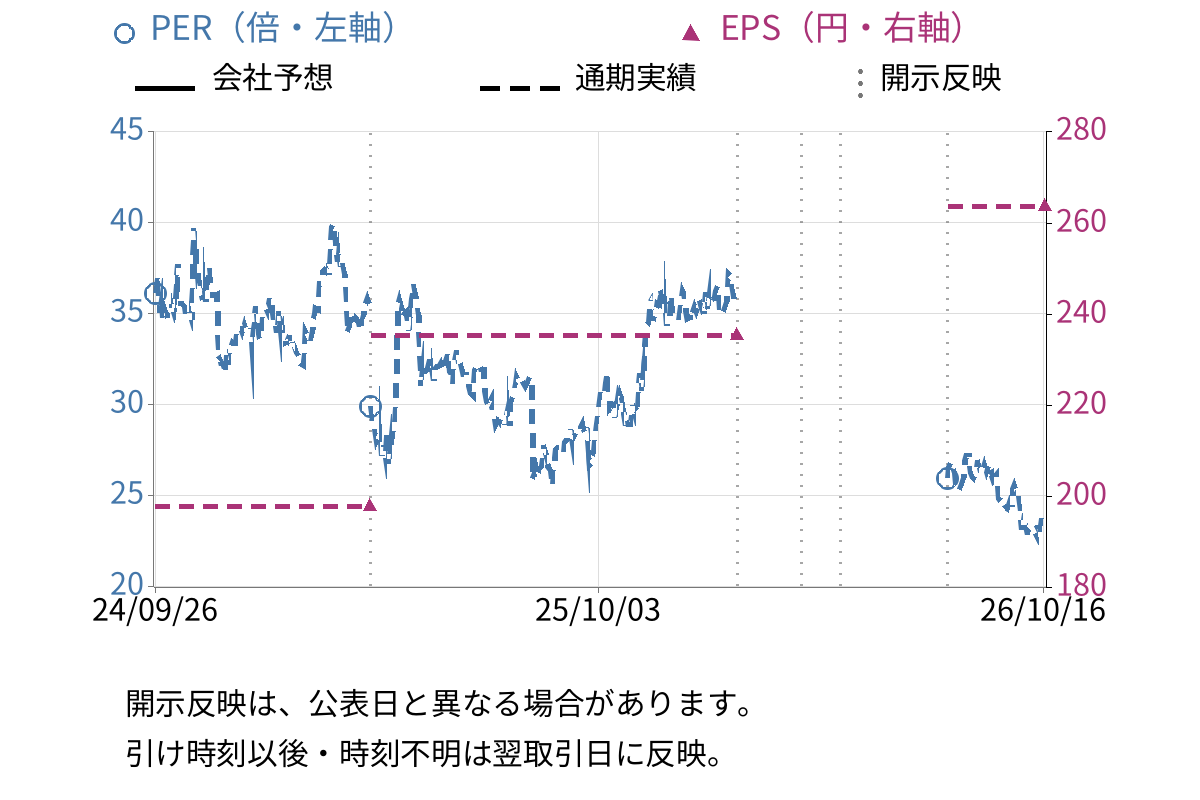
| EPS(通期実績) | 263.73円 |
|---|
対象決算期: 2025/01/01〜2025/12/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 1兆2579億円 | 会社予想なし |
| 営業利益 | 5988億3300万円 | 会社予想なし |
| 経常利益 | 5476億7700万円 | 会社予想なし |
| 当期純利益 | 4340億1200万円 | 会社予想なし |
| 1株当たり配当 | 272円 | 132円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 6633億3100万円 | +14.7% |
| 売上原価 | 1970億0800万円 | +12.0% |
| 販管費 | 579億4500万円 | +12.2% |
| 営業利益 | 3196億2300万円 | +16.9% |
開示情報
開示資料の要点
事業概要
医薬品の研究開発から製造販売までを一貫して手掛ける事業を国内外で展開している。国内では特約店を通じた医薬品販売を行い、海外では欧州・中国・台湾等で販売活動および学術情報提供を実施している。
成長・重点領域
- 売上収益が2021年から2025年にかけて継続的に増加(999,759百万円から1,257,941百万円)
- Core営業利益が2024年比12.1%増の6,232億円、当期利益13.6%増の4,510億円
- 成長戦略「TOP I 2030」の推進によりR&Dアウトプット倍増、自社グローバル品毎年上市を目指す
主なリスク
- 研究開発の不確実性(自社創薬・技術開発の遅れや失敗、破壊的技術の出現)
- 制度・規制・政策変化(薬価引き下げ、医療費抑制、薬事規制改革、環境規制厳格化)
- 市場・顧客の価値変化(競合品・バイオシミラー浸透、新治療手段進展)
投資・M&A・資本配分
- TOP I 2030成長基盤改革
- 継続的なイノベーション投資確保のため、キャッシュ・フロー最大化と財務健全性維持方針
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 企業の沿革(1925年創業から2023年の中外ベンチャー・ファンド設立まで)
- 事業の内容(国内・海外事業の詳細、企業集団の関係図)
- 関係会社の状況(親会社ロシュ・ホールディング・リミテッド、連結子会社15社の名称・住所・資本金・事業内容・議決権比率・関係内容)
- 従業員の状況(連結ベース従業員数7,872人、単体平均年齢・勤続年数・給与、労働組合、女性管理職比率・育休取得率・賃金差異)
- 経営方針、経営環境及び対処すべき課題(TOP I 2030成長戦略の詳細)
- サステナビリティに関する考え方及び取組(マテリアリティ16項目、価値創造モデル、人材・環境・気候変動への取り組み)
- 事業等のリスク(ERM、リスクアペタイトステートメント、主要リスクの詳細)
- 重要な契約等(ロシュとのアライアンス基本契約・ライセンス契約、技術導入・導出契約)
- 研究開発活動(各領域のパイプライン進捗・中止プロジェクト詳細)
- 設備の状況(設備投資634億円、主要設備の帳簿価額・従業員数、設備新設計画)
2) 有報の方が詳細に記載されている内容
- 主要な経営指標等の推移(連結・単体5年間の詳細指標、株主総利回り・最高/最低株価)
- 提出会社の経営指標等(単体5年間の配当性向・自己資本利益率・株価収益率等詳細)
- 生産・受注・販売の実績(生産1,193,060百万円、仕入1,727百万円、販売1,257,941百万円、主な相手先別割合)
- 設備投資等の概要(宇都宮工場UT3/UTA、浮間工場UK3、北区浮間用地購入)
- コーポレート・ガバナンス(取締役会・監査役会・各種委員会の構成・活動詳細、役員一覧・報酬)
- 役員の状況(役員略歴・所有株式数、社外役員の独立性)
- 株式等の状況(発行可能株式総数、大株主、議決権状況)
- 自己株式の取得等(取得・処分状況)
- 配当政策(Core EPS対比45%目処、創業100周年記念配当詳細)
- 生産・受注・販売の実績詳細(相手先別売上高、エフ・ホフマン・ラ・ロシュ57.6%)
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/01/29 から 2026/04/24
前回(2025年12月期通期)は、通期予想を売上・利益ともに大幅に上回り、「通期予想を5.7%上回る」「Core営業利益は通期予想を9.3%上回る」と強い確信を示す表現が目立った。直近(2026年12月期第1四半期)は、業績予想からの修正がないことを示すにとどまり、前回のような予想上振れの強調や好調ぶりを強調する表現が減少している。また、前回は「9期連続の増益を達成し」と実績の強さを明示的に記載していたが、直近は四半期の事実記載にとどまり、前向きのトーンがやや弱まっている。
- 前回:「昨年1月30日に公表した通期予想に対して、売上収益は、国内及び海外の製商品売上高が好調に推移したことにより、1兆2,579億円と、通期予想を5.7%上回りました。また、Core営業利益は通期予想を9.3%上回る6,232億円、Core当期利益は通期予想を10.0%上回る4,510億円となりました。」
- 前回:「Core 当期利益は9期連続の増益を達成し、 4,510億円(同13.6%増)となりました。」
- 直近:「2026年1月29日に公表いたしました連結業績予想から修正しておりません。」
- 直近:「当第1四半期連結累計期間の売上収益は3,217億円(前年同期比11.5%増)、営業利益は1,588億円(同16.2%増)、四半期利益は1,154億円(同18.7%増)となりました。」
- 前回:「国内製商品売上高は、後発品浸透や薬価改定等の影響を受けたものの、新製品のフェスゴ、ピアスカイ、主力品のバビースモ、エンスプリング、ヘムライブラが伸長し、前年同期を上回りました。」
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET信託型株式報酬制度の導入に伴う株式取得の詳細決定に関するお知らせ

- TDNETエフ・ホフマン・ラ・ロシュの 2026 年第 1 四半期の販売実績について
- TDNET支配株主等に関する事項について
- EDINET臨時報告書
- TDNET投資単位の引下げに関する考え方及び方針等について
- EDINET内部統制報告書-第115期(2025/01/01-2025/12/31)
- EDINET確認書
- EDINET有価証券報告書-第115期(2025/01/01-2025/12/31)
- TDNET脊髄性筋萎縮症および顔面肩甲上腕型筋ジストロフィーに対するGYM329(emugrobart)の開発中止に関するお知らせ
- TDNET株式報酬制度の改定に関するお知らせ
- EDINET確認書
株価水準・株主還元
株価水準
| PBR | 4.95倍プライム市場・医薬品平均: 1.10倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 22.1%自己資本利益率 |
|---|---|
| ROIC(半期実績) | —投下資本利益率 |
| 自己資本比率(半期実績) | 82.8%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 34.9% |
|---|---|
| 総資産回転率 | 0.27回 |
| 財務レバレッジ | 1.21倍 |
- 現金及び現金同等物 3904億3900万円
- 在庫 3175億8000万円
- 投資有価証券 ---
- 有利子負債 ---
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年12月期 | 263.73 |
| 2024年12月期 | 235.39 |
| 2023年12月期 | 197.83 |
| 2022年12月期 | 227.64 |
| 2021年12月期 | 184.29 |
| 2020年12月期 | 130.66 |
| 2019年12月期 | 95.95 |
| 2018年12月期 | 56.36 |
| 2017年12月期 | 44.35 |
| 2016年12月期 | 32.71 |
過去3年平均+15.46% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年12月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | ROCHE HOLDING LTD(常任代理人 西村あさひ法律事務所) | 61.10% |
2 | 日本マスタートラスト信託銀行株式会社(信託口) | 8.62% |
3 | 株式会社日本カストディ銀行(信託口) | 3.53% |
4 | STATE STREET BANK AND TRUSTCOMPANY 505001(常任代理人 株式会社みずほ銀行決済営業部) | 1.39% |
5 | THE CHASE MANHATTAN BANK, N.A. LONDON SECS LENDING OMNIBUS ACCOUNT(常任代理人 株式会社みずほ銀行決済営業部) | 1.33% |
6 | JP MORGAN CHASE BANK 385864(常任代理人 株式会社みずほ銀行決済営業部) | 0.74% |
7 | SMBC日興証券株式会社 | 0.68% |
8 | JP MORGAN CHASE BANK 385781(常任代理人 株式会社みずほ銀行決済営業部) | 0.57% |
9 | 住友生命保険相互会社(常任代理人 株式会社日本カストディ銀行) | 0.55% |
10 | HSBC HONG KONG-TREASURY SERVICES A/C ASIAN EQUITIES DERIVATIVES(常任代理人 香港上海銀行東京支店) | 0.45% |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
ノイルイミューン・バイオテック (4893)
中外製薬と契約がある
- 中外製薬 contract: 1.中外製薬に対し、PRIME CAR-T細胞の創製及び研究のためのPRIME技術の非独占的な使用権とともに、当該技術を用いて創製した特定の標的分子を対象とするPRIME CAR-T細胞製品及び療法を開発・製造・販売する独占的な権利を許諾する。 contract: 2.中外製薬より、契約一時金及び技術移転費用、開発段階及び上市後の売上に応じたマイルストン収入、並びに上市後の売上に応じたロイヤリティを受領する。(※)
日本新薬 (4516)
中外製薬と契約がある
- 中外製薬株式会社
- 日本新薬株式会社
大成建設 (1801)
中外製薬と契約がある
- 大成建設株式会社
カイオム・バイオサイエンス (4583)
中外製薬と契約がある
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 25.0%(2026/03/31時点)・position時点 浮動株時価総額 2兆6000億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31