4390 / プライム
IPS
推計時価総額
約450億円
概要
| 配当利回り(今期予想) | 1.2% |
|---|---|
| 浮動株時価総額 | 推計 130億円上から98.5%付近・年間売買代金回転率 5.30(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -0.20倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 4,027,000,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 12,891,000,000円) ÷ 公開時価総額 44,514,160,000円 |
| リターン/リスク偏差値 | 47.7全銘柄平均50・平均 |
企業概要
国際通信サービス、国内通信サービスおよび医療サービスを提供する企業である。国際通信事業ではフィリピンと北米・香港等を結ぶ通信回線をインターネット接続事業者に提供し通信機器を販売するとともに、InfiniVAN, Inc.がフィリピン国内で法人向けインターネット接続サービスを行っている。
EPSとPERの推移
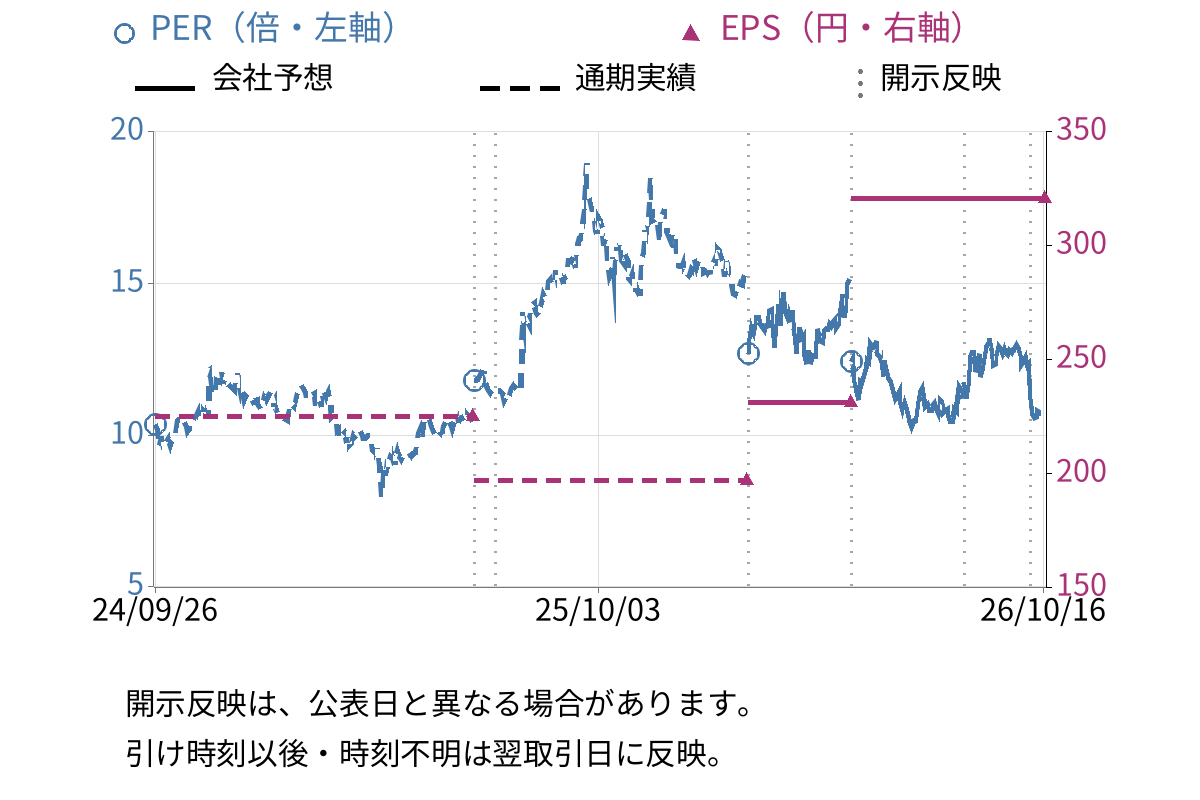
| EPS(会社予想) | 321.04円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 169億9900万円 | 200億8000万円 |
| 営業利益 | 53億7000万円 | 61億0000万円 |
| 経常利益 | 57億8700万円 | 61億7700万円 |
| 当期純利益 | 41億9600万円 | 42億0000万円 |
| 1株当たり配当 | 40円 | 40円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
国際通信サービス、国内通信サービスおよび医療サービスを提供する企業である。
成長・重点領域
- 国際通信事業(フィリピンにおける通信インフラ整備、法人向けインターネット接続サービス、キャリアズキャリアとしての卸売、5G無線ブロードバンドサービスの実用化検討)
- 国内通信事業(コールセンターシソリューション、電話網のIP化に伴う新サービス展開)
- メディカル&ヘルスケア事業(レーシック手術、フィリピンにおける予防医療分野(人間ドック・健診センター)の展開)
主なリスク
- 海外事業に関わるリスク(経済動向、海外展開における規制・政治情勢、フィリピンのカントリーリスク(自然災害、治安))
- 国際通信事業に関わるリスク(特定の仕入先への依存、競争激化、技術革新、海底ケーブルの自然災害等による損傷、フィリピン国内の規制・外資規制変更)
- 国内通信事業に関わるリスク(規制、技術進展、音声通信需要の減少、特定の仕入先(AmeyoJ)への依存、個人情報漏洩、システムトラブル)
投資・M&A・資本配分
- InfiniVAN, Inc.(フィリピン)
- 株式会社アイ・ピー・エス・プロ
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/02/06 から 2026/05/08
前回の第3四半期決算短信では通期業績予想の達成を「見込んでおります」と控えめに表現していたが、今回の通期決算短信では売上高・営業利益・経常利益がいずれも計画を大幅に上回る結果となり、事業の拡大をより確信度の高い表現で示している。国際通信事業では「コネクタドン・ピノイ法」による顧客基盤拡大を「見込んでおります」と明記し、新海底ケーブルCANDLEの建設進捗やグローバル企業・ハイパースケーラー向け交渉を「進めております」と積極的な姿勢を強調している。メディカル&ヘルスケア事業では健診センターの「単月黒字化を達成しました」と成果を具体的に示し、前回に比べて事業好転の確信度が高くなっている。
- 前回:「当社グループの通期の連結業績予想につきましては、計画の達成を見込んでおります。これは主に、国際通信事業において、回線やネットワーク構築サービスの提供等が堅調に推移すると見込まれることによるものです。セグメント間の進捗に差異はあるものの、国際通信事業を中心に、全体として底堅く推移しております。」
- 前回:「フィリピン国内のデジタル接続基盤の強化を目的として2025年に成立した「コネクタドン・ピノイ法」により、地方における新興通信事業者の新規参入が加速する見通しとなっており、当社グループの顧客基盤が一層拡大することを見込んでおります。」(直近)
- 直回:「SHSCは健診センター・人間ドックSDPCCにおいて、日本基準の高品質な定期健診サービスを法人・個人向けに継続的に提供した結果、利用者の来院数が安定的に増加し、2025年下期に目標の単月黒字化を達成しました。」
- 直近:「昨年に新国際海底ケーブルCandleのコンソーシアムに参画し、現在Candleの建設を進めております。新たな収益源となるグローバル企業やハイパースケーラー向けの容量販売やFP販売などの国際回線販売収益の獲得を目指し交渉を進めております。収益の多様性を推進し増収増益を計画しております。」
- 直近:「フィリピン・ルソン島東岸Balerにおいて建設中の国際海底ケーブル陸揚局について、早期の完成を目指すとともに、陸揚げサービス提供に向け国際海底ケーブル運営事業者との交渉を進めてまいります。」
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET

決算・業績(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 1.64倍プライム市場・情報通信・サービスその他平均: 1.20倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 24.6%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 51.9%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 21.2% |
|---|---|
| 総資産回転率 | 0.08回 |
| 財務レバレッジ | 1.93倍 |
資産 523億3600万円
- 現金及び現金同等物 40億2700万円
- 在庫 ---
- 投資有価証券 ---
負債 251億9600万円
- 有利子負債 128億9100万円
純資産 271億3900万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年3月期 | 197.14 |
| 2024年3月期 | 225.08 |
| 2023年3月期 | 184.52 |
| 2022年3月期 | 152.37 |
| 2021年3月期 | 120.22 |
| 2020年3月期 | 52.43 |
| 2019年3月期 | 50.62 |
過去3年平均+3.36% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 宮下 幸治 | 41.31% |
2 | 株式会社日本カストディ銀行(信託口) | 7.83% |
3 | 日本マスタートラスト信託銀行株式会社(信託口) | 4.99% |
4 | 田中 正勝 | 2.95% |
5 | 丸本 桂三 | 2.88% |
6 | 丸谷 和徳 | 2.72% |
7 | 上田八木短資株式会社 | 2.06% |
8 | 佐々木 嶺一 | 1.85% |
9 | 日本テクノロジーベンチャーパートナーズi-S2号投資事業有限責任組合 無限責任組合員 村口 和孝 | 1.74% |
10 | 株式会社ストレッチ | 1.57% |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 30.0%(2026/03/31時点)・position時点 浮動株時価総額 160億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31