9978 / スタンダード
文教堂グループホールディングス
推計時価総額
約19億円
概要
| 配当利回り(今期予想) | 0.0% |
|---|---|
| 浮動株時価総額 | 推計 14億円上から99.9%付近・年間売買代金回転率 1.01(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -1.64倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 648,601,000円 + 投資有価証券 69,313,000円 × 0.7 - 有利子負債 3,783,738,000円) ÷ 公開時価総額 1,885,543,120円 |
| リターン/リスク偏差値 | 40.4全銘柄平均50・平均 |
企業概要
書籍及び雑誌の小売販売を主とする商業事業と教育関連のデジタルプラットフォームを提供する事業を展開する。主に文教堂書店及びネット書店を通じた書籍販売と教育機関向け学習支援システムの提供を行う。
EPSとPERの推移
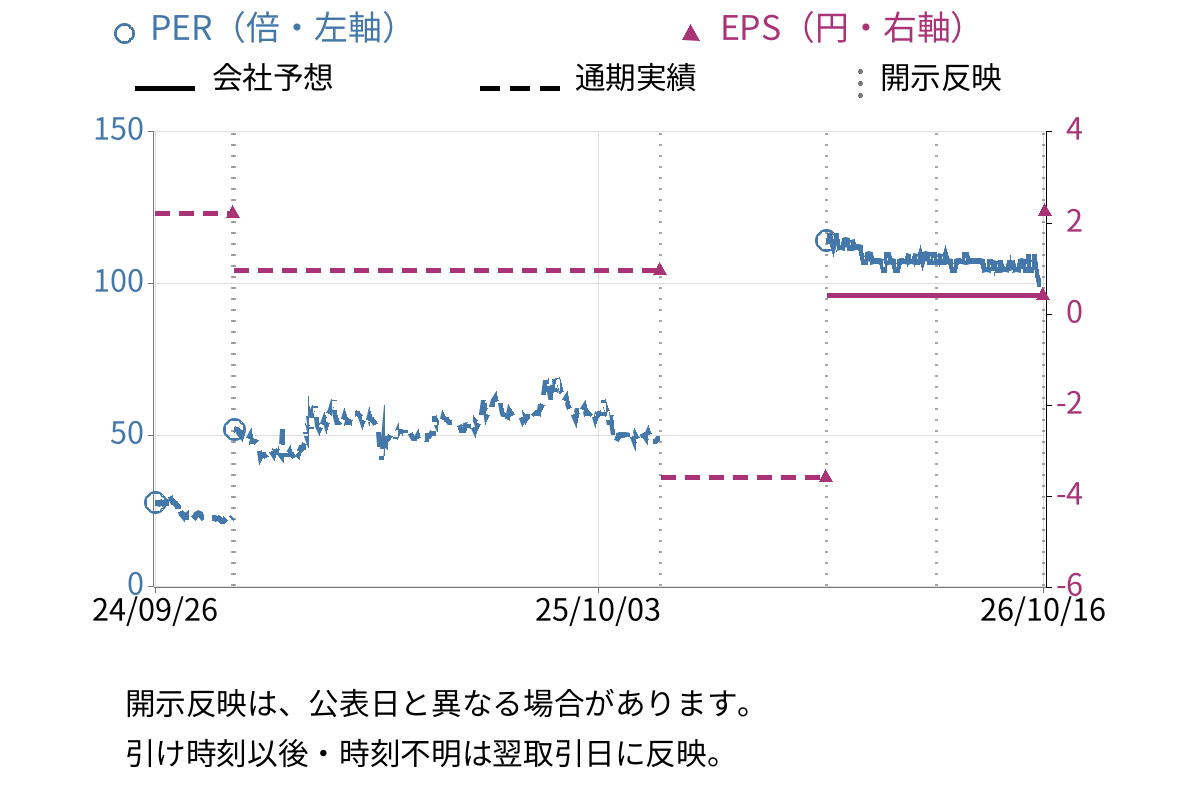
| EPS(会社予想) | 2.25円 |
|---|
対象決算期: 2026/09/01〜2027/08/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年8月期 | 今期予想2027年8月期 |
|---|---|---|
| 売上高 | 145億4659万円 | 140億0000万円 |
| 営業利益 | 7895万円 | 1億7000万円 |
| 経常利益 | 699万円 | 1億0000万円 |
| 当期純利益 | 4197万円 | 1億0000万円 |
| 1株当たり配当 | 0円 | 0円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 145億4659万円 | +0.3% |
| 売上原価 | 102億0245万円 | -1.4% |
| 販管費 | 42億6519万円 | +1.7% |
| 営業利益 | 7895万円 | +291.6% |
開示情報
開示資料の要点
事業概要
書籍及び雑誌の小売販売を主とする商業事業と教育関連のデジタルプラットフォームを提供する事業を展開する。主に文教堂書店及びネット書店を通じた書籍販売と教育機関向け学習支援システムの提供を行う。
成長・重点領域
- トレーディングカード専門売場の導入・拡大。売上が拡大基調で推移
- 文具・雑貨の売上拡大施策。36ヶ月連続で既存店舗の前年同月売上を超過
- ガシャポンのデパートの導入拡大
主なリスク
- 同業種内における競争激化及び個人消費低迷等による影響(発生可能性
- 店舗における万引き行為の増加による影響(発生可能性
- 店舗管理システムの不具合による影響(発生可能性
中期経営計画
- 開示
- EDINET / 2025/11/26
収益性の高い文具・雑貨や集客力の高いトレーディングカード及びガシャポンのデパートの導入拡大、粗利貢献が高いインセンティブ商品の取扱い拡大を基軸とした中期計画の策定を進めています。店舗の収益力の向上に努めるとともに、教育プラットフォーム事業を融合した新しい書店パッケージによる新たな収益獲得と両事業の連動したシナジー効果の創出に注力します。既存店舗の収益力向上及び財務体質の強化を重要な課題として位置付け、さらなる成長を目指します。
重点施策
- 収益性の高い文具・雑貨の導入拡大
- 集客力の高いトレーディングカード及びガシャポンのデパートの導入拡大
- 粗利貢献が高いインセンティブ商品の取扱い拡大
- 教育プラットフォーム事業を融合した新しい書店パッケージの開発・展開
- 既存店舗の収益力向上及び財務体質の強化
財務目標
- 売上高経常利益率の向上
- 自己資本利益率(ROE)10%以上を安定的に実現
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

大量保有・その他EDINET
決算・業績(過去分)
大量保有・その他EDINET(過去分)
- EDINET確認書
- EDINET半期報告書-第76期(2025/09/01-2026/08/31)
- EDINET臨時報告書
- EDINET確認書
- EDINET内部統制報告書-第75期(2024/09/01-2025/08/31)
- EDINET有価証券報告書-第75期(2024/09/01-2025/08/31)
- EDINET確認書
- EDINET半期報告書-第75期(2024/09/01-2025/08/31)
- EDINET有価証券報告書-第74期(2023/09/01-2024/08/31)
- EDINET訂正有価証券報告書-第73期(2022/09/01-2023/08/31)
- EDINET訂正有価証券報告書-第72期(2021/09/01-2022/08/31)
- EDINET訂正有価証券報告書-第71期(2020/09/01-2021/08/31)
- EDINET訂正有価証券報告書-第70期(2019/09/01-2020/08/31)
- EDINET訂正有価証券報告書-第69期(2018/09/01-2019/08/31)
株価水準・株主還元
株価水準
| PBR | 1.57倍スタンダード市場・小売平均: 0.80倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 3.6%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 13.4%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 0.3% |
|---|---|
| 総資産回転率 | 1.62回 |
| 財務レバレッジ | 7.47倍 |
資産 89億5500万円
- 現金及び現金同等物 6億4860万円
- 在庫 ---
- 投資有価証券 6931万円
負債 77億5791万円
- 有利子負債 37億8373万円
純資産 11億9800万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年8月期 | -3.57 |
| 2024年8月期 | 0.96 |
| 2023年8月期 | 2.22 |
| 2022年8月期 | 1.68 |
| 2021年8月期 | 11.19 |
| 2020年8月期 | 19.99 |
| 2019年8月期 | -285.15 |
| 2018年8月期 | -42.62 |
| 2017年8月期 | 1.45 |
| 2016年8月期 | -24.13 |
企業詳細・比較
主要株主
株主構成
2025年8月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 日販グループホールディングス株式会社 | 8.97% |
2 | 大日本印刷株式会社 | 7.57% |
3 | 楽天証券株式会社 | 2.32% |
4 | 前田 喜美子 | 1.87% |
5 | 株式会社SBI証券 | 1.66% |
6 | 加賀美 武飛 | 1.39% |
7 | 株式会社横浜銀行 | 1.37% |
8 | 三菱UFJeスマート証券株式会社 | 0.89% |
9 | 熊谷 正昭 | 0.81% |
10 | 砂川 亮 | 0.66% |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
大日本印刷 (7912)
文教堂グループホールディングスと提携している
- (2) 大日本印刷株式会社との業務提携 alliance: 当社及び大日本印刷株式会社は、提携関係の一環として、大日本印刷株式会社又は大日本印刷株式会社の子会社もしくは関連会社各社と当社グループ各社との間で次の業務提携を推進してまいります。
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 75.0%(2026/03/31時点)・position時点 浮動株時価総額 15億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31