7120 / スタンダード
SHINKO
推計時価総額
約51億円
概要
| 配当利回り(今期予想) | 4.7% |
|---|---|
| 浮動株時価総額 | 推計 20億円上から100.0%付近・年間売買代金回転率 3.93(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.26倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 1,903,044,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 600,000,000円) ÷ 公開時価総額 5,116,860,000円 |
| リターン/リスク偏差値 | 50.6全銘柄平均50・平均 |
企業概要
医療機関や企業向けに情報システムの保守運用と構築サービスを提供し、エンジニアを派遣する事業を展開している。保守サービス事業ではウィーメックス製電子カルテシステムやPHC製電子薬歴システムの保守、コールセンター、死活監視を行い、ソリューション事業ではネットワーク構築とキッティング、LCMサービスを、人材サービス事業ではCE・SE派遣を手掛けている。
EPSとPERの推移
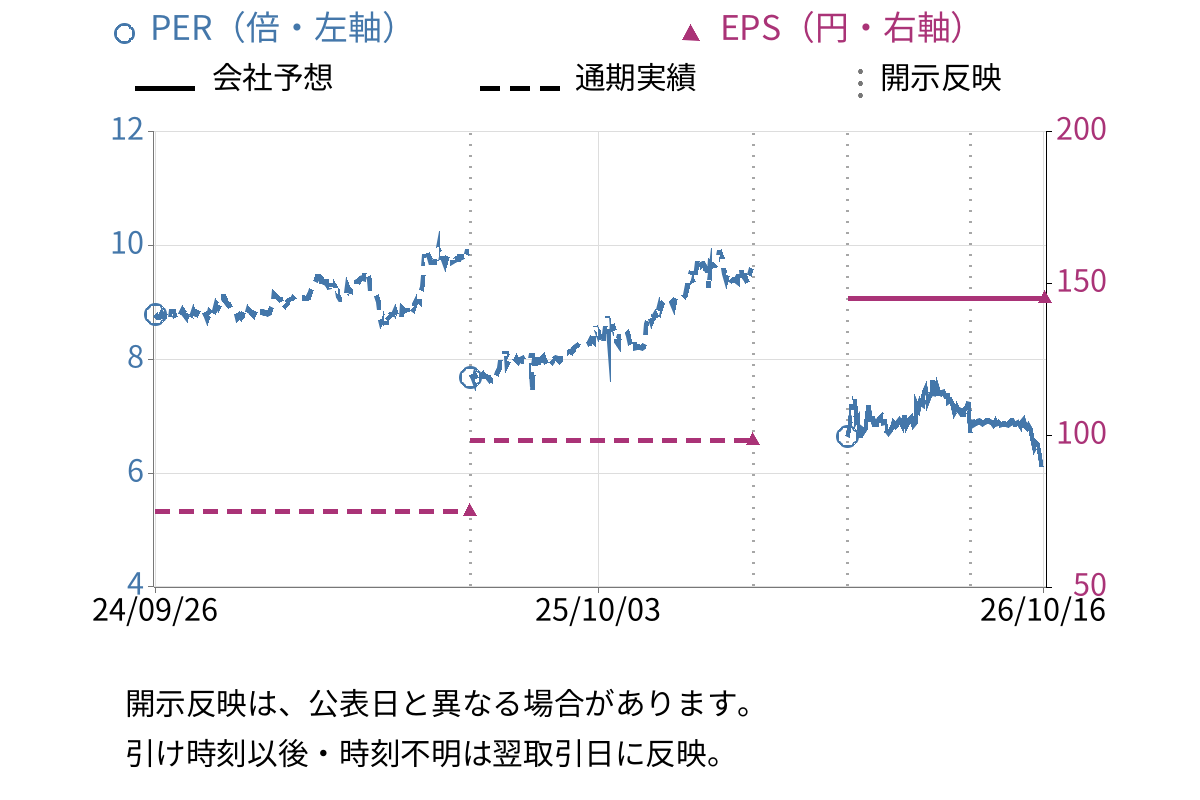
| EPS(会社予想) | 145.18円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(単体)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 193億8378万円 | 215億5800万円 |
| 営業利益 | 9億1340万円 | 10億3100万円 |
| 経常利益 | 9億2634万円 | 10億3000万円 |
| 当期純利益 | 6億7515万円 | 6億8200万円 |
| 1株当たり配当 | 43円 | 44円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 41億5355万円 | +19.3% |
| 売上原価 | 32億8093万円 | +25.8% |
| 販管費 | 9億9185万円 | +4.4% |
| 営業利益 | -1億1900万円 | -52.6% |
開示情報
開示資料の要点
事業概要
医療機関や企業向けに情報システムの保守運用と構築サービスを提供し、エンジニアを派遣する事業を展開している。
成長・重点領域
- 保守サービス事業の堅調な成長。医療分野における電子カルテシステムやレセプトコンピュータの保守契約増加、訪問看護ステーション向けオンライン資格確認用機器の保守増加、自動精算機や新たな医療機器の保守開始、空港内システム保守の全国拡大
- ソリューション事業の拡大。医療DX推進に伴う電子カルテ導入・ネットワーク構築、教育DX推進に伴う電子黒板導入や専用インターネット回線「MSK@ひかり」の需要増、低軌道衛星「Starlink」設置工事の依頼増。医療機関向けサイバーセキュリティ対策商品「MSK@あんしんバックアップサービス」の導入増
- 人材サービス事業の安定需要。IT人材不足の市場環境下で既存取引先(NECフィールディング、KDDIグループ)からの増員要請継続。派遣単金増額の交渉成功による売上高増加
主なリスク
- 主要取引先への依存リスク。保守サービス事業の売上高に占めるウィーメックス株式会社及びPHC株式会社製品使用施設の割合が59.3%(当事業年度)。人材サービス事業ではNECフィールディング株式会社(52.6%)とKDDI株式会社(32.8%)への依存度が高い
- 事業環境の変化リスク。技術革新が激しいIT市場で新サービスを提供できず競争力が低下する可能性、クラウド移行等によるオンサイトサービス需要低下の可能性(ただし医療機関等では即時対応需要が継続すると予測)
- 人材確保・育成リスク。IT人材不足が深刻化する中、高スキル技術者の確保・育成が事業の成長を左右する要因
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

資本政策
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 2.24倍スタンダード市場・商社・卸売平均: 0.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 33.6%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 24.5%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | -2.9% |
|---|---|
| 総資産回転率 | 0.52回 |
| 財務レバレッジ | 4.09倍 |
資産 79億6800万円
- 現金及び現金同等物 19億0304万円
- 在庫 14億7797万円
- 投資有価証券 ---
負債 60億1802万円
- 有利子負債 6億0000万円
純資産 19億5000万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2022年3月期 | 82.37 |
| 2021年3月期 | 16.74 |
| 2020年3月期 | 52,388.31 |
| 2019年3月期 | 19,095.06 |
過去3年平均-96.03% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 株式会社ヒューマンサービス | 17.27% |
2 | SHINKO従業員持株会 | 8.24% |
3 | 福留泰蔵 | 6.39% |
4 | 株式会社日本カストディ銀行(信託口) | 5.06% |
5 | エヌ・デーソフトウェア株式会社 | 4.84% |
6 | CITIC SECURITIES BROKERAGE (HK) LIMITED AC CLIENT
(常任代理人 シティバンク、エヌ・エイ東京支店) | 3.82% |
7 | 槇田重夫 | 2.27% |
8 | ノムラ シンガポール リミテッド カスタマー セグ エフジエー1309
(常任代理人 野村證券株式会社) | 2.21% |
9 | 松井証券株式会社 | 2.00% |
10 | 高木眞之助 | 1.32% |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 7億4000万円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31