6662 / スタンダード
ユビテック
推計時価総額
約33億円
概要
| 配当利回り(今期予想) | — |
|---|---|
| 浮動株時価総額 | 推計 8億1000万円上から100.0%付近・年間売買代金回転率 0.76(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 41.7全銘柄平均50・平均 |
企業概要
IoTを活用した安全管理サービス及び電子機器の受託製造、ソフトウェア開発受託を主たる事業とする。インターロックシステム「D-Drive」、作業者安全見守りサービス「Work Mate」を中心にセンサ搭載端末の開発生産、IoTプラットフォーム構築運用及び組込みソフトウェア開発を行う。
EPSとPERの推移
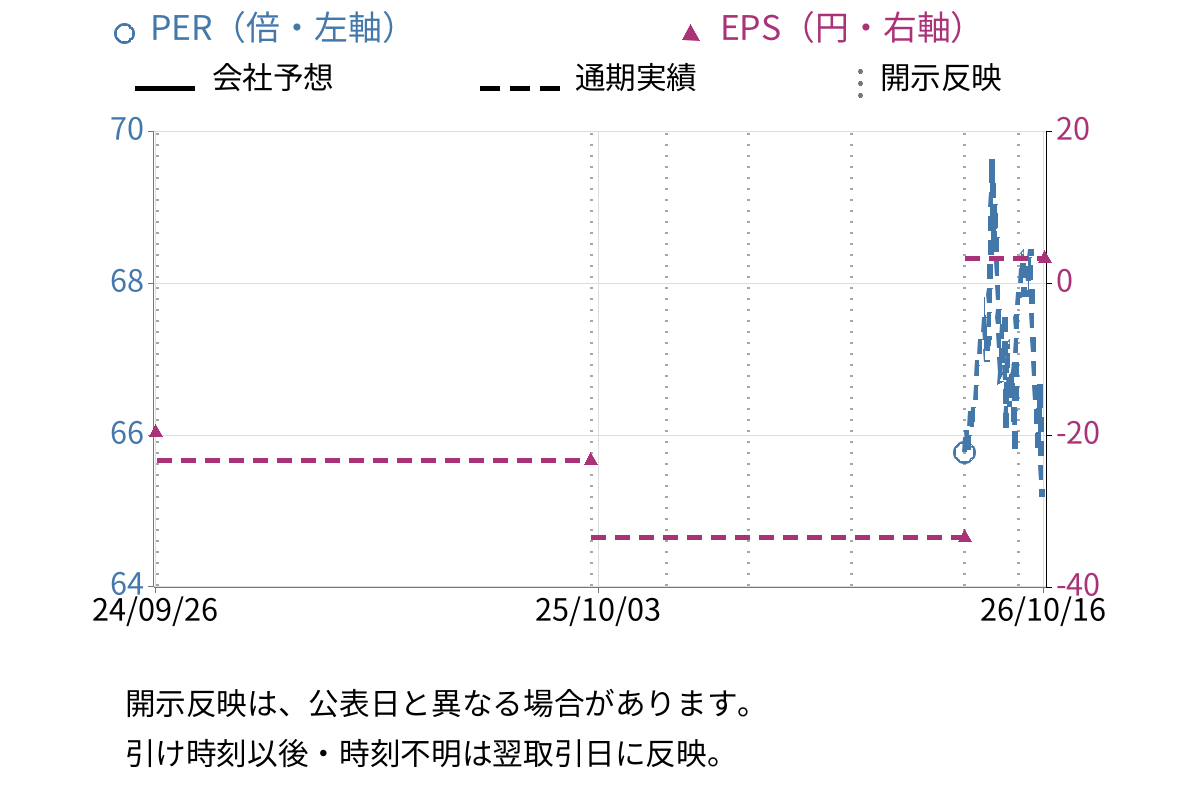
| EPS(通期実績) | 3.36円 |
|---|
対象決算期: 2025/07/01〜2026/06/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
IoTを活用した安全管理サービス及び電子機器の受託製造、ソフトウェア開発受託を主たる事業とする。
成長・重点領域
- IoT事業における安全運転支援サービス「D-Drive」の成長
- IoT事業における安全見守りサービス「Work Mate」の安定成長
- 製造受託事業における歯科診療向け咬合力計測機器用回路基板の販売が順調に推移
主なリスク
- 保有技術に関するリスク
- 仕入・生産・品質管理に関するリスク
- 販売に関するリスク
投資・M&A・資本配分
- 研究開発活動の基本方針
- 当連結会計年度の研究開発費総額
中期経営計画
- 開示
- EDINET / 2025/11/28
- 計画名
- ユビテック 新3か年計画
- 対象期間
- 2026年6月期から2028年6月期まで
2026年6月期から2028年6月期までの3か年を自社SaaSサービスの成長期と位置づけた中期経営計画である。基本方針としてインターロックシステムの早期拡販によるD-Driveの基幹事業への成長や、社会ニーズに即したWork Mateの安定成長、自社サービス蓄積データの活用による第3軸の創出を定めている。オリックス自動車株式会社などパートナー企業との連携強化によって拡販体制を強固にし、さらなる導入企業数拡大に努める。本計画のもとで営業黒字化とキャッシュフロー改善を実現し、継続企業の前提に関する重要事象の早期解消を目指す。
重点施策
- インターロックシステムの早期拡販による、D-Driveの基幹事業への成長
- 社会ニーズに即した、Work Mateの安定成長
- 自社サービス蓄積データの活用による、第3軸の創出
- オリックス自動車株式会社や各システム会社などパートナー企業との連携強化による拡販体制の強化
財務目標
- 営業黒字化の実現
- キャッシュフロー改善の実現
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET支配株主等に関する事項について

- TDNET取締役候補者の決定について
- TDNET2026年6月期実績と前期実績との差異に関するお知らせ
- EDINET半期報告書-第50期(2025/07/01-2026/06/30)
- EDINET確認書
- EDINET訂正有価証券報告書-第49期(2024/07/01-2025/06/30)
- EDINET内部統制報告書-第49期(2024/07/01-2025/06/30)
- EDINET有価証券報告書-第49期(2024/07/01-2025/06/30)
- EDINET臨時報告書
- EDINET確認書
- EDINET臨時報告書
- EDINET臨時報告書
- EDINET半期報告書-第49期(2024/07/01-2025/06/30)
株価水準・株主還元
株価水準
| PBR | ——スタンダード市場・電機・精密平均: 1.10倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 3.3%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 87.0%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 3.8% |
|---|---|
| 総資産回転率 | 0.72回 |
| 財務レバレッジ | 1.15倍 |
資産 17億9900万円
- 現金及び現金同等物 13億6195万円
- 在庫 ---
- 投資有価証券 ---
負債 2億3500万円
- 有利子負債 ---
純資産 15億6400万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年6月期 | 3.36 |
| 2025年6月期 | -33.39 |
| 2024年6月期 | -23.28 |
| 2023年6月期 | -19.54 |
| 2022年6月期 | -14.23 |
| 2021年6月期 | -30.60 |
| 2020年6月期 | 2.71 |
| 2019年6月期 | 6.04 |
企業詳細・比較
主要株主
株主構成
2025年6月30日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | オリックス株式会社 | 57.64% |
2 | 糸谷 輝夫 | 3.92% |
3 | GMOクリック証券株式会社 | 3.40% |
4 | 東海東京証券株式会社 | 2.94% |
5 | 株式会社DMM.com証券 | 2.81% |
6 | 株式会社SBI証券 | 2.81% |
7 | 後和 信英 | 1.70% |
8 | 綾部 利華 | 1.44% |
9 | 叶 毓菁 | 1.31% |
10 | 市嶋 朋子 | 1.01% |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
積水ハウス (1928)
ユビテックの主要取引先である
- 積水ハウス(株)
主要設備・不動産
| 設備名(所在地) | 内容 | 帳簿価額 |
|---|---|---|
本社 (東京都港区) | セグメントの名称: IoT事業、製造受託事業、全社
設備の内容: 本社機能
従業員数 (名): 63〔5〕 | 帳簿価額(千円) 建物及び構築物: -
帳簿価額(千円) 工具、器具及び備品: 2,324
帳簿価額(千円) その他: 63,592
帳簿価額(千円) 合計: 65,917 |
本社 (東京都港区) | セグメント の名称: 開発受託事業
設備の内容: 本社機能
従業員数 (名): 15〔0〕 | 帳簿価額(千円): 368
帳簿価額(千円): -
帳簿価額(千円): 368 |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 25.0%(2026/03/31時点)・position時点 浮動株時価総額 8億4000万円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31