6289 / プライム
技研製作所
推計時価総額
約520億円
概要
| 配当利回り(今期予想) | 2.8% |
|---|---|
| 浮動株時価総額 | 推計 230億円上から97.8%付近・年間売買代金回転率 1.67(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.17倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 7,418,000,000円 + 投資有価証券 3,206,000,000円 × 0.7 - 有利子負債 1,026,000,000円) ÷ 公開時価総額 51,932,656,000円 |
| リターン/リスク偏差値 | 58.8全銘柄平均50・平均 |
企業概要
無振動・無騒音の圧入工法を基盤とした建設機械の開発製造販売および土木工事を国内外で展開し、環境負荷の低い基礎工事や地下空間利用に貢献している。サイレントパイラーを中心とする油圧式杭圧入引抜機と周辺機械のレンタル保守、機械式駐車場エコパークおよび機械式駐輪場エコサイクルの施工、計測業務を行っている。
EPSとPERの推移
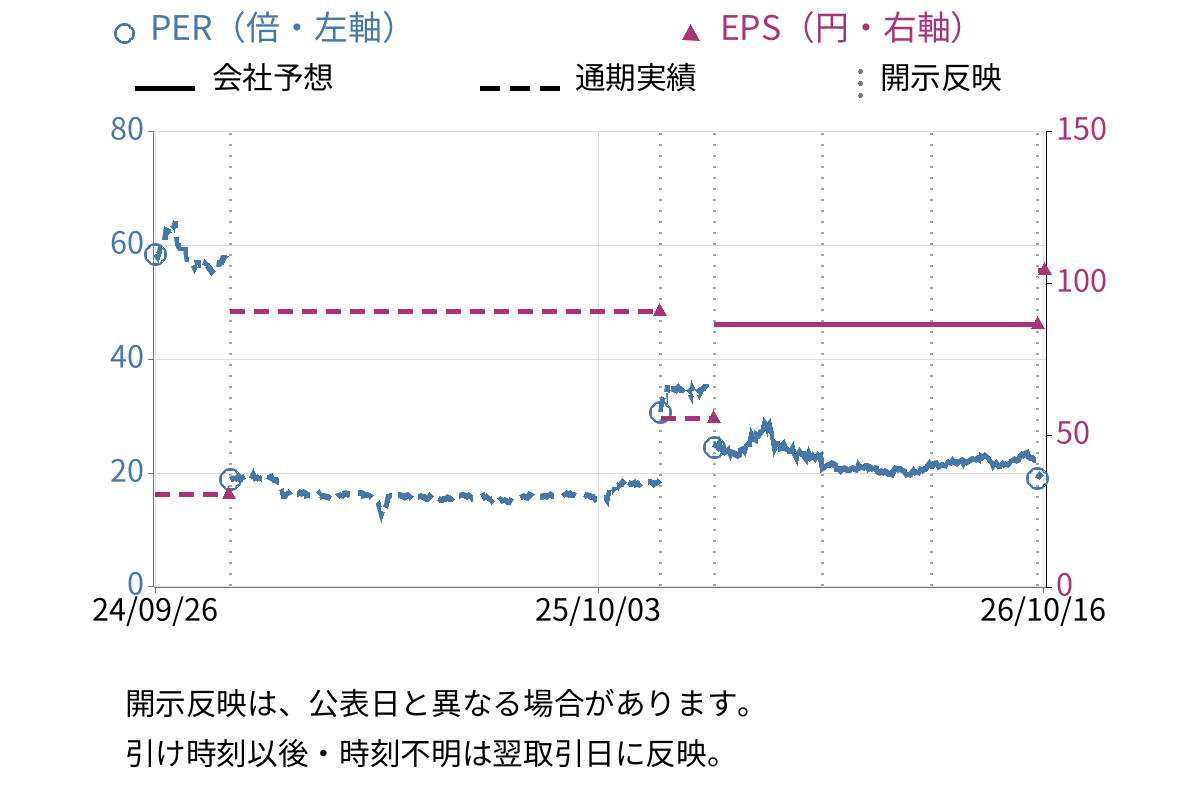
| EPS(会社予想) | 104.47円 |
|---|
対象決算期: 2026/09/01〜2027/08/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年8月期 | 今期予想2027年8月期 |
|---|---|---|
| 売上高 | 284億2400万円 | 310億0000万円 |
| 営業利益 | 30億6200万円 | 33億0000万円 |
| 経常利益 | 34億3500万円 | 36億0000万円 |
| 当期純利益 | 25億2200万円 | 26億5000万円 |
| 1株当たり配当 | 55円 | 57円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 284億2400万円 | +7.9% |
| 売上原価 | 175億1300万円 | +8.1% |
| 販管費 | 78億4800万円 | +3.8% |
| 営業利益 | 30億6200万円 | +19.3% |
開示情報
開示資料の要点
事業概要
無振動・無騒音の圧入工法を基盤とした建設機械の開発製造販売および土木工事を国内外で展開し、環境負荷の低い基礎工事や地下空間利用に貢献している。
成長・重点領域
- 海外市場への積極展開(アジア・欧州・北米での工法普及とパートナーシップ強化)
- DX(デジタル・トランスフォーメーション)を活用した圧入工事の自動化・遠隔操作・自律施工
- 電動化技術による環境対応製品の開発(バッテリー式電動パワーユニット等)
主なリスク
- 海外事業における異文化・商慣行の違い、為替レート変動、各国の法制度・規制変更、地政学リスク
- 国内建設市場の公共投資動向の変化による経営成績への影響
- 自然災害・感染症等による事業活動やサプライチェーンの混乱
投資・M&A・資本配分
- 研究開発費:1,024百万円(当連結会計年度)
- 主な研究開発分野
中期経営計画
- 開示
- EDINET / 2025/11/26
- 計画名
- 中期経営計画2027
- 対象期間
- 2025年8月期-2027年8月期
2024年10月に策定された中期経営計画2027では、独自のビジネスモデルを基本とし、新工法・新製品の開発と市場投入のスピードアップを進め、グローバルに圧入技術の提案と圧入工法の普及を進めています。2025年10月には計画の進展を鑑み、経営目標の修正や成長市場への投資、中長期の具体的な取り組みを示す見直しを公表しました。基本戦略として海外市場への積極展開、独創性・創造性に富む開発の強化、国内市場の着実成長、事業を支える基盤の強化と深化の4点を掲げています。最終年の2027年8月期の連結経営目標として、連結売上高30,000百万円から33,000百万円、海外売上高7,500百万円以上、連結営業利益3,200百万円以上、ROE6.0%以上を設定しています。
重点施策
- 海外市場への積極展開:シンガポール等東南アジアでのジャイロプレス工法や硬質地盤クリア工法の普及、インドやタイなどアジア地域への成長投資、欧州での護岸改修プロジェクトや治水対策事業の推進、北米でのGTOSメンバーとの協働による工法普及
- 独創性・創造性に富む開発の強化:DXを圧入技術や機械、工法提案に適用し圧入工事の全自動化や遠隔操作・自律施工を実現、循環型社会実現に向けた「機能構造物」の展開
- 国内市場の着実成長:災害復旧・復興やインフラ老朽化、防災・減災対策に対する技術提案の推進、事業領域拡大に向けた開発の推進
- 事業を支える基盤の強化と深化:データドリブン経営の導入、AI等デジタル技術を活用した業務プロセスの最適化・自動化、ITを利活用する人材育成等の人的資本投資
財務目標
- 連結売上高30,000百万円から33,000百万円
- 海外売上高7,500百万円以上
- 連結営業利益3,200百万円以上
- ROE6.0%以上
投資・資本配分
- 成長市場であるアジアへの成長投資
- 新工法・新製品の開発と市場投入のスピードアップに向けた開発投資
- 海外市場・国内市場・開発における中長期の具体的な取り組みに向けた投資
- AI等デジタル技術活用や人的資本への投資
決算短信のトーン変化
- 判定
- 表現が弱まった
- 比較対象
- 2026/01/09 から 2026/04/10
国内の建設投資環境について、前回は「持ち直し」を背景とした表現を用いていましたが、直近では「回復基調にある」と表現しており、景況感の表現はやや弱まっています。海外展開の記述では、前回はイギリスやドイツ、北米での新規顧客獲得や新工法採用の実績を強調していましたが、直近ではシンガポールやオランダ、イタリアでの実績にとどまり、新規性や拡大の勢いの表現が弱まっています。業績予想については両期とも「変更はありません」としており、予想の確信度は維持されています。
- 民間投資の持ち直しを背景に、建設投資は堅調に推移しました
- 民間投資を背景に、建設投資全体としては堅調に推移しました
- イギリスで新規顧客を獲得し、大型特殊機を販売しました
- イタリアにおいては、GTOSS会員向けに大型特殊機を販売しました
- 通期の連結業績予想につきましては、2025年10月10日公表の連結業績予想から変更はありません
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

資本政策
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 1.25倍プライム市場・機械平均: 1.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 6.2%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 83.8%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 8.9% |
|---|---|
| 総資産回転率 | 0.59回 |
| 財務レバレッジ | 1.19倍 |
- 現金及び現金同等物 74億1800万円
- 在庫 1億2800万円
- 投資有価証券 32億0600万円
- 有利子負債 10億2600万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年8月期 | 55.74 |
| 2024年8月期 | 90.99 |
| 2023年8月期 | 30.82 |
| 2022年8月期 | 117.65 |
| 2021年8月期 | 112.22 |
| 2020年8月期 | 51.28 |
| 2019年8月期 | 168.80 |
過去3年平均+34.48% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年8月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 有限会社北村興産 | 22.69% |
2 | 日本マスタートラスト信託銀行株式会社(信託口) | 7.87% |
3 | 株式会社日本カストディ銀行(信託口) | 5.28% |
4 | 株式会社四国銀行 | 4.01% |
5 | 株式会社高知銀行 | 2.99% |
6 | 北村博美 | 2.45% |
7 | 北村知佐子 | 2.45% |
8 | 技研製作所従業員持株会 | 1.99% |
9 | 北村龍真 | 1.86% |
10 | 四銀総合リース株式会社 | 1.59% |
保有株式
時価 約17億円 含み益 約10億円 2025年8月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 371,300株
帳簿額: 5億2900万円
相互保有: 有 | 時価: 約16億円
帳簿差額: +約10億円 | 当社は、取引先との安定的な協力関係の維持・強化の観点において、当社の持続的な成長と中長期的な企業価値の向上に資すると判断し保有しております。また、中長期的な経済合理性や将来の見通し等を踏まえてその保有意義を検証しております。定量的な保有効果は営業上の守秘事項との判断から記載いたしませんが、上記方針に基づく十分な定量的効果があると判断しております。 | |
保有株数: 169,700株
帳簿額: 1億5800万円
相互保有: 有 | 時価: 約2億円
帳簿差額: +2867万円 | 当社は、取引先との安定的な協力関係の維持・強化の観点において、当社の持続的な成長と中長期的な企業価値の向上に資すると判断し保有しております。また、中長期的な経済合理性や将来の見通し等を踏まえてその保有意義を検証しております。定量的な保有効果は営業上の守秘事項との判断から記載いたしませんが、上記方針に基づく十分な定量的効果があると判断しております。 | |
㈱いよぎん ホールディングス(注) | 保有株数: 10,802株
帳簿額: 2200万円
相互保有: 有 | 時価: - | 当社は、取引先との安定的な協力関係の維持・強化の観点において、当社の持続的な成長と中長期的な企業価値の向上に資すると判断し保有しております。また、中長期的な経済合理性や将来の見通し等を踏まえてその保有意義を検証しております。定量的な保有効果は営業上の守秘事項との判断から記載いたしませんが、上記方針に基づく十分な定量的効果があると判断しております。 |
純投資目的保有株式(非上場) | 帳簿額: 3億0000万円 | 時価: - | 純投資目的 / 銘柄別開示なし |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 45.0%(2026/03/31時点)・position時点 浮動株時価総額 250億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31