4450 / グロース
パワーソリューションズ
推計時価総額
約75億円
概要
| 配当利回り(今期予想) | 1.1% |
|---|---|
| 浮動株時価総額 | 推計 26億円上から99.8%付近・年間売買代金回転率 1.12(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.21倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 2,052,151,000円 + 投資有価証券 356,268,000円 × 0.7 - 有利子負債 732,710,000円) ÷ 公開時価総額 7,545,144,000円 |
| リターン/リスク偏差値 | 46.1全銘柄平均50・平均 |
企業概要
金融機関及び一般法人を対象に業務のデジタルトランスフォーメーション推進とコンサルティングサービスを提供し、顧客企業の業務アウトソーシングを受託するとともにRPA関連サービス及びインフラエンジニアリングサービスを展開している。主に金融機関向けラストワンマイルのDX推進・DXコンサルティング、投資信託関連レポーティング業務のアウトソーシング、UiPath RPA Platformのライセンス販売及び導入サポート、サーバ構築・ネットワーク構築等のインフラエンジニアリングを行っている。
EPSとPERの推移
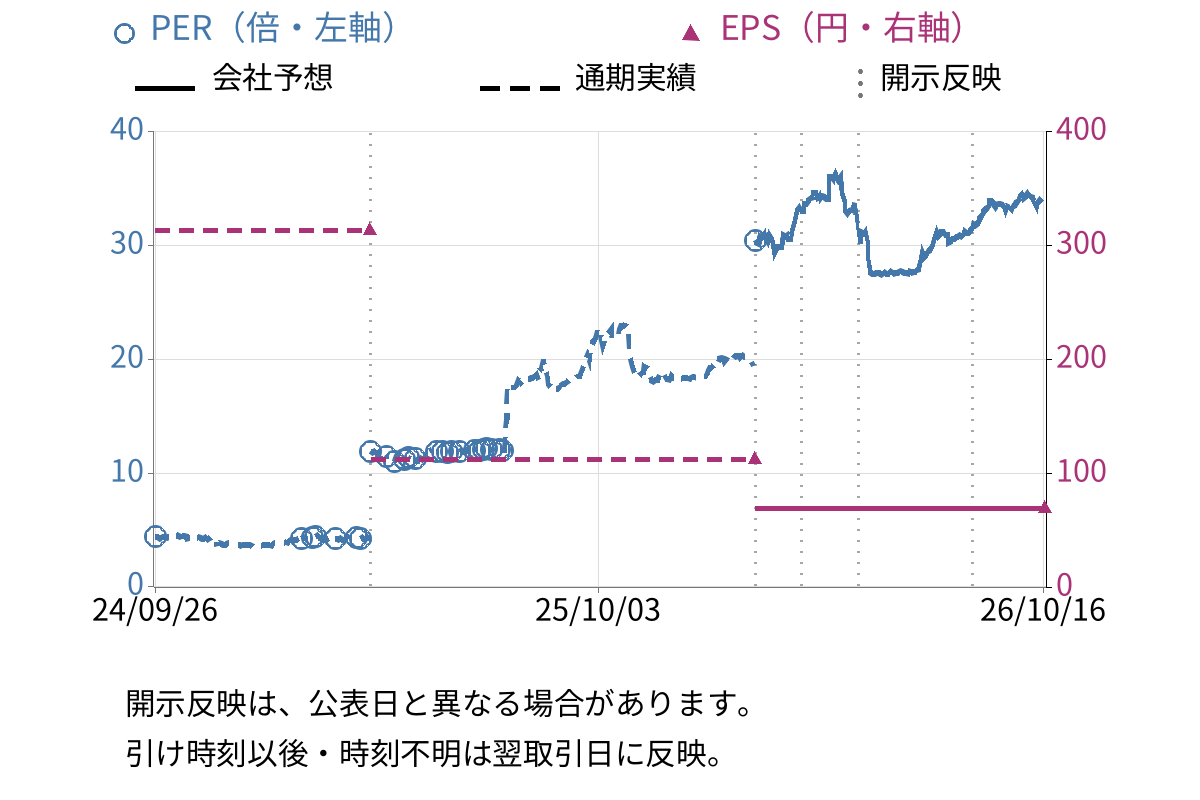
| EPS(会社予想) | 69.62円 |
|---|
対象決算期: 2026/01/01〜2026/12/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 80億9996万円 | 100億0000万円 |
| 営業利益 | 7億1317万円 | 5億1600万円 |
| 経常利益 | 7億0302万円 | 4億9000万円 |
| 当期純利益 | 3億8808万円 | 2億1700万円 |
| 1株当たり配当 | 25円 | 26円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 45億6100万円 | +13.6% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 2億6800万円 | -36.5% |
開示情報
開示資料の要点
事業概要
金融機関及び一般法人を対象に業務のデジタルトランスフォーメーション推進とコンサルティングサービスを提供し、顧客企業の業務アウトソーシングを受託するとともにRPA関連サービス及びインフラエンジニアリングサービスを展開している。
成長・重点領域
- 売上高が第20期3,801,334千円から第24期8,099,962千円へ継続的に増加(前年比20.0%増)
- DX推進・DXコンサルティングサービス、RPA関連サービス、インフラエンジニアリングサービスの堅調な成長(DX
- 従業員数増加(連結481名、単体215名)、M&Aによる事業拡大(株式会社八興システムズ、株式会社ウィズ・テック子会社化)
主なリスク
- 経済・市場動向の悪化による金融機関IT投資抑制(発生可能性
- 資産運用ビジネス依存(影響度
- 競合他社・顧客内製化(発生可能性
投資・M&A・資本配分
- M&A推進方針
- R&D・M&A継続
中期経営計画
- 開示
- EDINET / 2026/03/26
- 計画名
- 2025年度を初年度とする3ヵ年の中期経営計画
- 対象期間
- 2025年度から2027年度
2025年度から2027年度の3年間を「変革期」と位置づけ、売上・利益での着実な成長を実現しつつ飛躍期に向けた成長投資を行います。ソリューション提供の方法をシフトし、既存顧客との取引拡大や新規顧客獲得、人員の増強と顧客単価の向上、コンサルティング領域への進出を重点的に推進します。売上高、EBITDA、総人員数を重要な指標として位置付けています。
重点施策
- 既存顧客との取引拡大(カスタマーサクセス戦略):AI搭載SaaSデータの活用により、「つくる」から「つかう」へのシフトすることで開発期間を圧縮し、継続提案の質を向上させることで更なる取引拡大を目指す
- 新規顧客獲得(顧客基盤の拡大):AI搭載SaaS企業とのパートナーシップを通じて、顧客基盤の拡大を目指す
- 人員の増強と顧客単価の向上:学びの基盤を生かし、人を増やして、顧客単価も上げる
- コンサルティング領域への進出:顧客のToBe(あるべき未来)を描き、AI搭載SaaSの最適配置を導くアドバイザーへ
財務目標
- 売上高のCAGR(年間平均成長率)を重要な指標として位置付ける
- EBITDA(営業利益+償却費(減価償却費、のれん償却費等))のCAGR(年間平均成長率)を重要な指標として位置付ける
- 総人員数を重要な指標として位置付ける
投資・資本配分
- 飛躍期(28-30年)に向けた成長投資を行う
- 人材開発に関連する投資を実行する
- R&Dの各種先端IT商材を保有した会社の他、ITコンサルタントやITエンジニアを多く保有する会社を対象としたM&Aを推進する
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 提出書類の詳細(根拠条文、提出先、事務連絡者、最寄り連絡場所、縦覧場所)
- 単独決算の連結経営指標等(売上高、経常利益、当期純利益、資本金、発行済株式総数、1株当たり配当額、配当性向、株主総利回り、最高・最低株価)
- 沿革(2002年1月設立以降の詳細な事業開始・提携・子会社化履歴)
- 事業内容の詳細(DX推進・DXコンサルティング、RPA関連サービス、インフラエンジニアリングのサービス概要、特長・強み(ニッチポジション、プライム案件、一気通貫体制、MD制))
- 関係会社の状況(連結子会社・持分法適用会社の住所、資本金、議決権比率、関係内容、主要損益情報)
- 従業員の状況(連結・単独の事業部門別従業員数、平均年齢・勤続年数・給与、管理職女性割合、男性育休取得率、男女賃金差異)
- 労働組合の状況
- 経営方針・中長期戦略(中期経営計画の重点施策、経営指標)
- 経営環境・課題(人材確保、ガバナンス強化、受注拡大、R&D・M&A)
- サステナビリティ(ガバナンス、戦略、リスク管理)
- 事業等のリスク(経済動向、資産運用依存、競合、技術革新、特定顧客依存、人材確保、法的規制、情報管理、システムトラブル、自然災害、新株予約権、大株主、のれん減損)
- 生産・受注・販売実績(主な相手先別売上高)
- 設備投資(設備投資総額、内訳)
- 設備の状況(事業所別帳簿価額、従業員数)
- 株式等の状況(発行可能株式総数、新株予約権詳細、発行済株式推移、株主構成、大株主、議決権状況)
- 自己株式取得・処理状況
- 配当政策
- コーポレートガバナンス(機関構成、内部統制、リスク管理、役員状況、監査状況、報酬等)
- 研究開発活動(千葉大学共同研究)
- 財務諸表(単独貸借対照表・損益計算書等、注記)
2) 有報の方が詳細に記載されている内容
- 連結経営指標等の過去5期推移(キャッシュフロー、従業員数、注記)
- 単独従業員数の臨時雇用人員・注記
- 事業内容の注記(SIer定義、M&A経緯、RPA定義、UiPath詳細)
- 従業員状況の注記(出向除外、臨時雇用定義、給与算定基準)
- 中期経営計画の詳細(HPリンク、重点施策4点)
- リスクの詳細(発生可能性・時期・影響度・対応策)
- キャッシュフロー要因の詳細分析
- 研究開発費総額・内容
- 設備新設計画(投資額・資金調達・スケジュール)
- 役員報酬の決定方針・総額・株主総会決議限度額
- 連結注記(会計方針、重要な見積り、税効果、企業結合詳細、収益認識分解)
- 単独注記(売上原価明細、関係会社取引高)
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET持分法適用関連会社の株式追加取得(完全子会社化)に関するお知らせ

- TDNET株主優待制度の変更及び拡充に関するお知らせ
- TDNET株式会社アゼストの株式取得(子会社化)および特定子会社の異動に関するお知らせ
- EDINET臨時報告書
- EDINET臨時報告書
- EDINET内部統制報告書-第24期(2025/01/01-2025/12/31)
- EDINET確認書
- EDINET有価証券報告書-第24期(2025/01/01-2025/12/31)
- TDNET取締役候補者及び執行役員候補者の決定に関するお知らせ
- EDINET確認書
- EDINET半期報告書-第24期(2025/01/01-2025/12/31)
- EDINET臨時報告書
株価水準・株主還元
株価水準
| PBR | 1.90倍グロース市場・情報通信・サービスその他平均: —株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 11.5%自己資本利益率 |
|---|---|
| ROIC(半期実績) | —投下資本利益率 |
| 自己資本比率(半期実績) | 57.4%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 2.7% |
|---|---|
| 総資産回転率 | 0.66回 |
| 財務レバレッジ | 1.74倍 |
- 現金及び現金同等物 20億5215万円
- 在庫 4116万円
- 投資有価証券 3億5626万円
- 有利子負債 7億3271万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年12月期 | 127.50 |
| 2024年12月期 | 112.97 |
| 2023年12月期 | 157.01 |
| 2022年12月期 | 114.21 |
| 2021年12月期 | 93.30 |
| 2020年12月期 | 25.60 |
| 2019年12月期 | 199.69 |
過去3年平均-9.89% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年12月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 合同会社一誠堂 | 18.17% |
2 | 合同会社未来企画 | 16.67% |
3 | 高橋 忠郎 | 7.33% |
4 | 佐藤 成信 | 5.63% |
5 | 藤田 勝彦 | 4.80% |
6 | 老川 信二郎 | 2.66% |
7 | 兼子 浩之 | 2.59% |
8 | 三菱UFJeスマート証券株式会社 | 2.42% |
9 | 村澤 大輔 | 2.12% |
10 | 槇田 重夫 | 1.81% |
主要設備・不動産
| 設備名(所在地) | 内容 | 帳簿価額 |
|---|---|---|
本社 (東京都千代田区) | 設備の内容: 事務所設備等
従業員数 (名): 210〔92〕 | 帳簿価額(千円) 建物: 1,511
帳簿価額(千円) 工具、器具 及び備品: 15,819
帳簿価額(千円) ソフトウエア: 12,000
帳簿価額(千円) 合計: 29,330 |
福岡オフィス (福岡県福岡市中央区) | 設備の内容: 事務所設備等
従業員数 (名): 5〔3〕 | 帳簿価額(千円) 建物: 1,931
帳簿価額(千円) 工具、器具 及び備品: 322
帳簿価額(千円) ソフトウエア: -
帳簿価額(千円) 合計: 2,254 |
本社 (東京都 新宿区) | 設備の内容: 事務所設備等
従業員数 (名): 106〔3〕 | 帳簿価額(千円): -
帳簿価額(千円): -
帳簿価額(千円): 1,803
帳簿価額(千円): -
帳簿価額(千円): 1,803 |
本社 (大阪府 大阪市 中央区) | 設備の内容: 事務所設備等
従業員数 (名): 59〔11〕 | 帳簿価額(千円): 2,740
帳簿価額(千円): -
帳簿価額(千円): 1,529
帳簿価額(千円): 216
帳簿価額(千円): 4,487 |
本社 (神奈川県 横浜市 西区) | 設備の内容: 事務所設備等
従業員数 (名): 28〔1〕 | 帳簿価額(千円): -
帳簿価額(千円): 4,631
帳簿価額(千円): 3,088
帳簿価額(千円): 8,050
帳簿価額(千円): 15,769 |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 35.0%(2026/03/31時点)・position時点 浮動株時価総額 26億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31