1414 / プライム
ショーボンドホールディングス
推計時価総額
約2600億円
概要
| 配当利回り(今期予想) | 3.9% |
|---|---|
| 浮動株時価総額 | 推計 1300億円上から91.6%付近・年間売買代金回転率 6.18(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 47.2全銘柄平均50・平均 |
企業概要
建設会社として公共構造物の補修補強工事の施工及び関連製品の製造販売を行う。ショーボンド建設株式会社が国内補修補強工事を、ショーボンドマテリアル株式会社が工事用材料及びメカニカル継手の製造販売を、SHO-BOND&MITインフラメンテナンス株式会社が国内外材料販売を、ショーボンド(ホンコン)LTD.等が海外建設を担う。
EPSとPERの推移
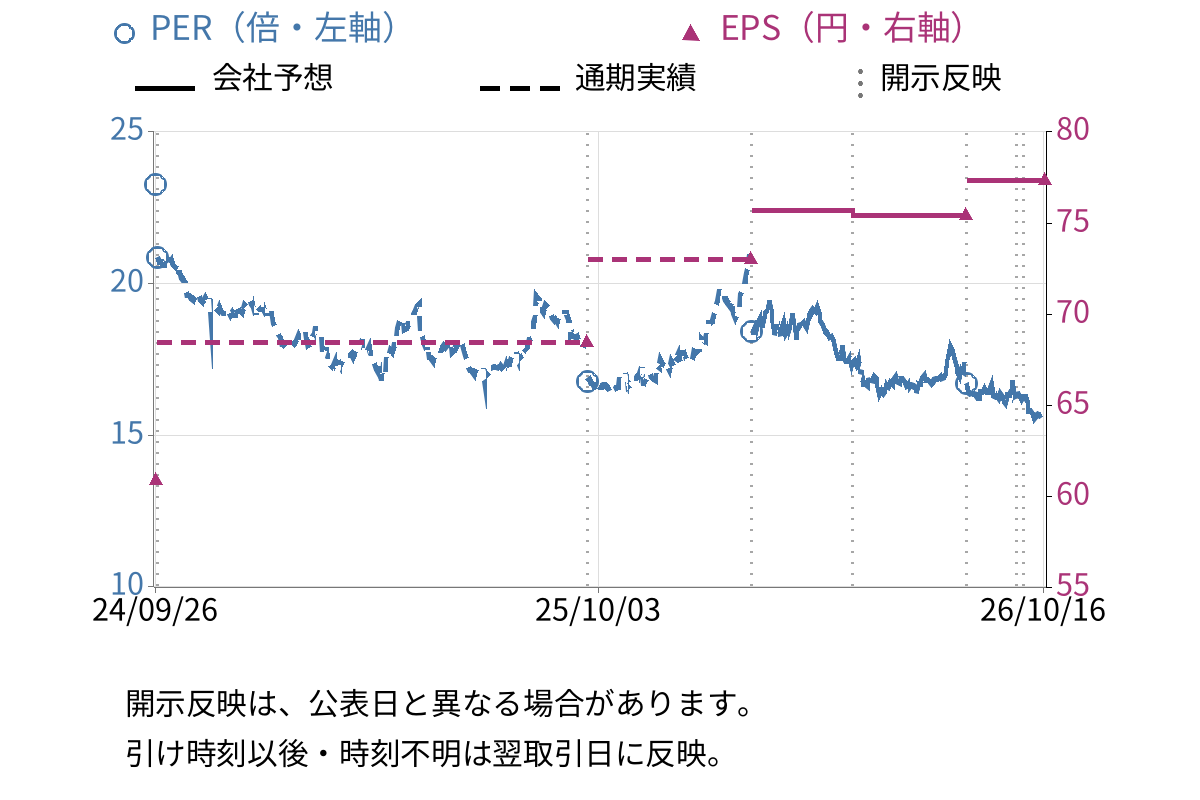
| EPS(会社予想) | 77.36円 |
|---|
対象決算期: 2026/07/01〜2027/06/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年6月期 | 今期予想2027年6月期 |
|---|---|---|
| 売上高 | 892億0400万円 | 900億0000万円 |
| 営業利益 | 208億3100万円 | 210億0000万円 |
| 経常利益 | 214億8500万円 | 216億0000万円 |
| 当期純利益 | 154億3900万円 | 155億0000万円 |
| 1株当たり配当 | 107.3円 | 46.5円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
開示情報
開示資料の要点
事業概要
建設会社として公共構造物の補修補強工事の施工及び関連製品の製造販売を行う。
成長・重点領域
- 国内インフラメンテナンス市場は、加速するインフラの老朽化と激甚化・頻発化する自然災害に対応するため、国を挙げた大規模な施策が実施されており、受注環境は良好な状況が続くと想定
- 海外事業においては、工事材料販売に特化したビジネスモデルから技術協力・施工管理へと幅を広げ、営業活動を強化
- 国内メンテナンス市場における周辺領域、特に鉄道分野を中心に売上高を拡大
主なリスク
- 建設市場の著しい縮小や競争環境の激化による、工事受注量の減少および工事採算の低下リスク
- 建設資材価格や労務単価の急激な高騰、技能労働者の不足による、工事原価の上昇や工事遅延リスク
- 施工不良による、補償工事の発生や指名停止・営業停止等による受注機会の損失、損害賠償リスク
投資・M&A・資本配分
- 株主還元の強化および資本効率の向上のため、自己株式を最大1,100,000株、総額50億円で取得する計画を実施中
- 政策保有株式の削減方針を継続し、2024年6月期末時価の約3割(約30億円)の売却を計画
中期経営計画
- 開示
- EDINET / 2025/09/25
- 計画名
- 中期経営計画2027
- 対象期間
- 2025年6月期~2027年6月期
「事業性と社会性を追求した企業価値の向上」を基本方針とし、持続的な利益成長と社会課題への取り組みの両立を目指します。大型工事の受注拡大や海外事業のビジネスモデル再構築、DXによる生産性向上などを推進し、2027年6月期の売上高1,000億円を目標とします。株主還元については総還元性向を90%に引き上げ、非財務資本の活用も含めた両面の資本政策で企業価値を向上させます。
重点施策
- 大型工事の受注拡大に向けた競争力強化
- 海外事業のビジネスモデル再構築
- DXによる生産性向上と働き方改革の推進
- 資本コストや株価を意識した経営の実現
- 非財務資本の活用による企業価値の更なる向上
- 工事材料販売に特化したビジネスモデルから技術協力・施工管理へと幅を広げた海外事業の営業活動強化
- 全社最適となるリソース配分により大型工事をさらに取り込み、増収増益トレンドを継続
- 収益力強化のため新領域ビジネスに挑戦
財務目標
- 2027年6月期売上高1,000億円
- 2027年6月期営業利益220億円
- 2027年6月期当期純利益156億円
- 2027年6月期ROE14.5%程度
- 2027年6月期配当性向60%
- 2027年6月期総還元性向90%
- 3年累計自己株式取得150億円
- 3年累計政策保有株式の削減額30億円
投資・資本配分
- 人的資本への投資継続をはじめ非財務資本の活用を含む財務・非財務両面の資本政策を実施
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/02/10 から 2026/05/11
最新の決算短信では、現時点で不確実性が高いものの、通期業績予想を変更せずに維持すると表明しています。一方、前回の短信では、業績動向を踏まえて売上高・営業利益などを下方修正し、予想を弱める旨を伝えていました。したがって、予想に対する自信の表現は前回からより強くなったと評価できます。
- 「2026年6月期通期の連結業績予想につきましては、2026年2月10日の決算発表時に公表した数値から変更はありません。」(直近決算短信)
- 「中東情勢の緊迫化に起因する原材料調達や価格への影響、及び進行中の工事への影響については、現時点で不確実性が高いため、本業績予想には織り込んでおりません。」(直近決算短信)
- 「最近の業績動向を踏まえ2025年8月12日に公表した2026年6月期通期連結業績予想を修正いたします。」(前回決算短信)
- 「売上高が期初の想定よりも低水準で推移しており、通期の売上高が95,000百万円から91,000百万円に下方修正」 (前回決算短信)
- 「売上高が...下方修正いたします。」(前回決算短信)
直近の開示・ニュース
開示日時は日本時間で表示しています。
資本政策

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 2.22倍プライム市場・建設・資材平均: 1.40倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 14.6%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 83.5%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 17.3% |
|---|---|
| 総資産回転率 | 0.69回 |
| 財務レバレッジ | 1.20倍 |
- 現金及び現金同等物 257億6000万円
- 在庫 2800万円
- 投資有価証券 114億6300万円
- 有利子負債 ---
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年6月期 | 76.08 |
| 2025年6月期 | 18.25 |
| 2024年6月期 | 17.11 |
| 2023年6月期 | 15.22 |
| 2022年6月期 | 14.44 |
過去3年平均+110.88% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年6月30日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 日本マスタートラスト信託銀行株式会社
(信託口) | 11.48% |
2 | 一般財団法人上田記念財団 | 10.61% |
3 | STATE STREET BANK AND TRUST COMPANY 505001
(常任代理人 株式会社みずほ銀行決済営業部) | 9.30% |
4 | 株式会社日本カストディ銀行
(信託口) | 7.09% |
5 | 第一生命保険株式会社 | 4.74% |
6 | 株式会社三菱UFJ銀行 | 4.53% |
7 | NORTHERN TRUST CO.(AVFC) RE FIDELITY FUNDS
(常任代理人 香港上海銀行東京支店) | 3.03% |
8 | 明治安田生命保険相互会社 | 2.79% |
9 | BBH FOR FIAM GR TR FOR EMPLOYEE BENE PLNS:FIAM INTL EQ GROWTH COM POOL
(常任代理人 株式会社三菱UFJ銀行) | 1.35% |
10 | 損害保険ジャパン株式会社 | 1.20% |
主要設備・不動産
| 設備名(所在地) | 内容 | 帳簿価額 |
|---|---|---|
本社(東京都中央区) | セグメントの名称: 国内建設
設備の内容: 本社事務所他
従業員数 (名): 63 | 帳簿価額(百万円) 建物及び構築物: 710
帳簿価額(百万円) 機械装置 及び運搬具: 7
帳簿価額(百万円) 土地 (面積千㎡): 1,508 (0.5)
帳簿価額(百万円) その他: 33
帳簿価額(百万円) 合計: 2,259 |
補修工学研究所 (茨城県 つくば市) | セグメントの名称: 〃
設備の内容: 研究施設
従業員数 (名): 19 | 帳簿価額(百万円) 建物及び構築物: 933
帳簿価額(百万円) 機械装置 及び運搬具: 62
帳簿価額(百万円) 土地 (面積千㎡): 1,254 (22.2)
帳簿価額(百万円) その他: 20
帳簿価額(百万円) 合計: 2,271 |
八潮工場(埼玉県八潮市) | セグメントの名称: 〃
設備の内容: 生産設備
従業員数 (名): 9 | 帳簿価額(百万円) 建物及び構築物: 2,174
帳簿価額(百万円) 機械装置 及び運搬具: 35
帳簿価額(百万円) 土地 (面積千㎡): 820 (5.5)
帳簿価額(百万円) その他: 8
帳簿価額(百万円) 合計: 3,038 |
川越工場(埼玉県 川越市) | セグメントの名称: その他 (製品製造 販売業)
設備の内容: 生産設備
従業員数 (名): 19 | 帳簿価額(百万円) 建物及び構築物: 92
帳簿価額(百万円) 機械装置 及び運搬具: 78
帳簿価額(百万円) 土地 (面積千㎡): 315 (11.9)
帳簿価額(百万円) その他: 3
帳簿価額(百万円) 合計: 490 |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 50.0%(2026/03/31時点)・position時点 浮動株時価総額 1400億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31