6305 / プライム
日立建機
推計時価総額
約1兆2000億円
概要
| 配当利回り(今期予想) | 3.4% |
|---|---|
| 浮動株時価総額 | 推計 3000億円上から86.2%付近・年間売買代金回転率 4.74(単純年換算・観測9か月) |
| ネットキャッシュ比率 | -0.31倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 130,831,000,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 498,549,000,000円) ÷ 公開時価総額 1,183,132,709,000円 |
| リターン/リスク偏差値 | 50.3全銘柄平均50・平均 |
企業概要
連結グループは、油圧ショベルやホイールローダなどの建設機械の製造販売と、これに伴う部品・サービスを通じたトータルライフサイクル支援を主力とする建設機械事業と、マイニング設備向け部品開発・製造・販売およびサービスソリューションを提供する専門部品サービス事業の二つのセグメントを展開している。建設機械事業では油圧ショベル・超大型油圧ショベル・ホイールローダを、スペシャライズド・パーツ・サービス事業ではH-E Parts InternationalおよびBradkenのマイニング消耗部品・メンテナンスサービスを主軸としている。
EPSとPERの推移
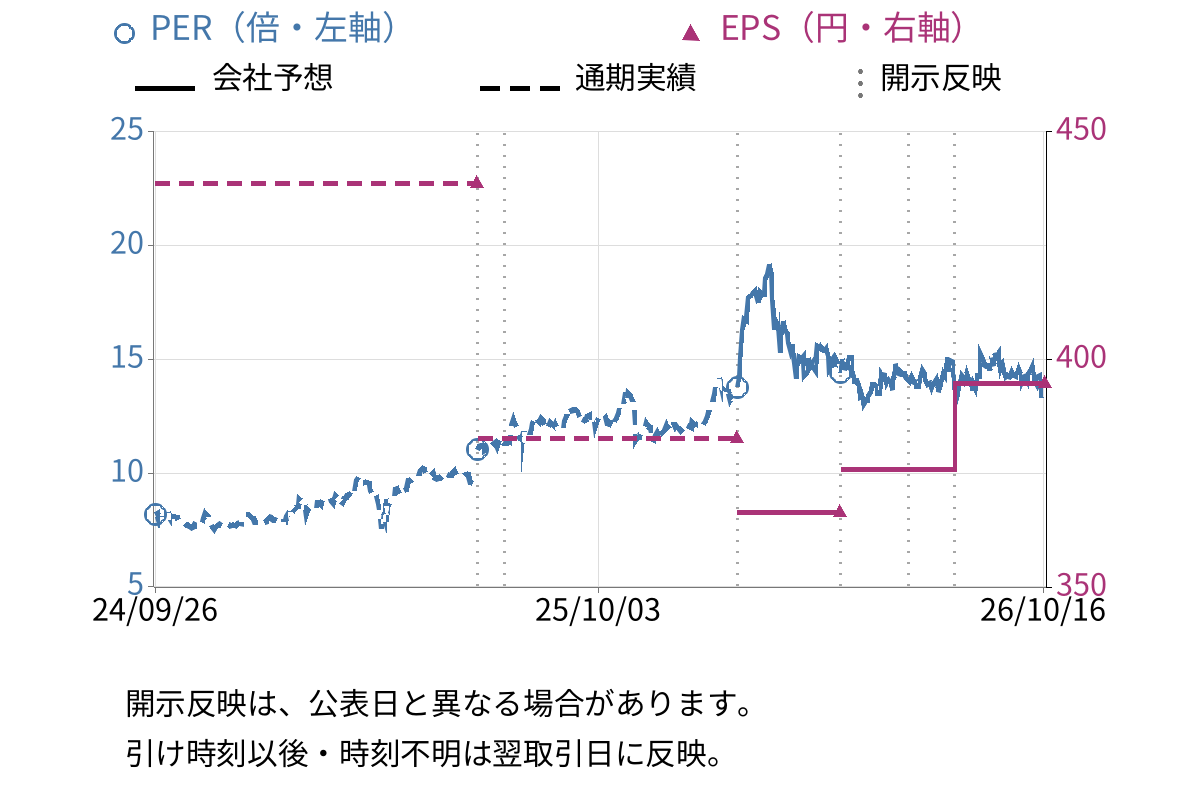
| EPS(会社予想) | 394.82円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 1兆4054億円 | 1兆4700億円 |
| 営業利益 | 1301億4400万円 | 1500億0000万円 |
| 経常利益 | 727億0200万円 | 会社予想なし |
| 当期純利益 | 731億9300万円 | 840億0000万円 |
| 1株当たり配当 | 175円 | 190円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 3291億3000万円 | +7.5% |
| 売上原価 | 2180億4300万円 | +1.1% |
| 販管費 | 766億4800万円 | +12.2% |
| 営業利益 | 344億3900万円 | +55.7% |
開示情報
開示資料の要点
事業概要
連結グループは、油圧ショベルやホイールローダなどの建設機械の製造販売と、これに伴う部品・サービスを通じたトータルライフサイクル支援を主力とする建設機械事業と、マイニング設備向け部品開発・製造・販売およびサービスソリューションを提供する専門部品サービス事業の二つのセグメントを展開…
成長・重点領域
- 顧客に寄り添う革新的ソリューションの提供(ニューコンセプト「LANDCROS」の展開、オープンな技術・製品開発体制の構築、フル電動ダンプトラックの実証試験)
- バリューチェーン事業の拡充(部品サービス、レンタル、中古車などの高収益事業の成長)
- 米州事業の拡大(中南米における事業基盤強化、チリとブラジルへの新会社設立)
主なリスク
- 市場環境の変動(公共投資や資源開発等の需要変動、地政学的変動による需要下振れリスク)
- 為替相場の変動(外国通貨建て売上・調達コストへの影響)
- 金融市場の変動(金利上昇による支払利息増加、年金資産の運用リスク)
投資・M&A・資本配分
- 今後の投資・拡大計画
- 当連結会計年度の主要なM&A
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/29 から 2026/04/24
前回の第3四半期決算短信では、2026年3月期の通期業績予想を売上収益1兆3,200億円から1兆3,700億円へ上方修正し、需要の堅調さを背景に前回10月公表時点から予想を引き上げる姿勢を示していた。直近の通期決算短信では、2027年3月期の新中期経営計画「LANDCROS 2028」を策定し、業界トップスリーの地位を築くことを明記したほか、過去最高の年間配当190円を計画するなど、中長期的な成長戦略と株主還元に対する確信度がより高まっている。また、前回は「不透明感をともなっている」と慎重な表現だった事業環境認識についても、新計画の策定と具体的な重点事業の明示により、前向きなトーンが強化されている。
- 当連結グループは2029年3月期を最終年度とする3カ年の中期経営計画「LANDCROS 2028」を新たに策定し、中長期的には業界トップスリーの地位を築くべく、①北米事業、②中南米事業、③マイニング事業、④部品・サービス事業、を4つの重点事業として掲げ、今後も持続的な成長と企業価値の向上に取り組んでまいります。
- 当社を取り巻く事業環境は不透明感を増していますが、上記の業績見通しを前提とし、業績に一定程度の改善が見込まれることや安定的にキャッシュを創出している近時の状況にも鑑み、2027年3月期においては、過去最高の1株当たり190円の年間配当を計画します。
- 底堅い需要環境や原価低減を含む資材費の縮減、円安の進行がみられた当第3四半期連結会計期間の実績を踏まえ、2026年3月期連結業績予想を上方修正いたします。(前回Q3短信)
- 当社を取り巻く事業環境は引き続き不透明感をともなっていますが、安定的にキャッシュを創出している近時の状況を鑑み、年間配当については前年同等となる1株当たり175円の計画を維持します。(前回Q3短信)
- 調整後営業利益は、米国関税によるコスト増やブランド切り替えに伴う費用の発生を見込むものの、地域・製品構成差の改善、原価低減の取り組みや販売価格の引き上げにより、前年度比で増益を見込みます。
直近の開示・ニュース
開示日時は日本時間で表示しています。
資本政策

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 1.27倍プライム市場・機械平均: 1.90倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 8.6%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | 3.1%投下資本利益率 |
| 自己資本比率(1Q実績) | 49.0%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | 0.54倍有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 8.5% |
|---|---|
| 総資産回転率 | 0.17回 |
| 財務レバレッジ | 1.92倍 |
- 現金及び現金同等物 1308億3100万円
- 在庫 5825億0400万円
- 投資有価証券 ---
- 有利子負債 4985億4900万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 344.06 |
| 2025年3月期 | 382.83 |
| 2024年3月期 | 438.68 |
| 2023年3月期 | 330.00 |
| 2022年3月期 | 356.57 |
| 2021年3月期 | 48.62 |
| 2020年3月期 | 193.61 |
| 2019年3月期 | 322.31 |
過去3年平均-11.44% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | HCJIホールディングス株式会社 | 25.99% |
2 | 株式会社日立製作所 | 25.42% |
3 | 日本マスタートラスト信託銀行株式会社(信託口) | 14.23% |
4 | 株式会社日本カストディ銀行(信託口) | 5.70% |
5 | シトラスインベストメント合同会社 | 2.57% |
6 | JPモルガン証券株式会社 | 1.26% |
7 | 野村信託銀行株式会社(投信口) | 0.77% |
8 | HSBC HONG KONG-TREASURY SERVICES A/C ASIAN EQUITIES DERIVATIVES (常任代理人 香港上海銀行 東京支店 カストディ業務部) | 0.62% |
9 | THE BANK OF NEW YORK MELLON 140042(常任代理人 株式会社みずほ銀行 決済営業部) | 0.62% |
10 | STATE STREET BANK WEST CLIENT-TREATY 505234(常任代理人 株式会社みずほ銀行 決済営業部) | 0.58% |
保有株式
時価 約81億円 含み損 約41億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 1,784,000株
基準日: 2026/03/31
帳簿額: 73億9500万円
相互保有: 無 | 時価: 約29億円
帳簿差額: -約45億円 | ・保有目的: 資材の安定調達 ・定量的な保有効果: 安定的な部品供給の結果、提出会社の売上収益に一定の効果がみられた。 | |
保有株数: 1,200,000株
基準日: 2026/03/31
帳簿額: 22億5700万円
相互保有: 有 | 時価: 約22億円
帳簿差額: -9700万円 | ・保有目的: 販売先の強化 ・定量的な保有効果: 販売の拡充の結果、提出会社の売上収益に一定の効果がみられた。 | |
保有株数: 344,581株
基準日: 2026/03/31
帳簿額: 14億9700万円
相互保有: 有 | 時価: 約19億円
帳簿差額: +約3億円 | ・保有目的:販売先の強化・定量的な保有効果:販売の拡充の結果、提出会社の売上収益に一定の効果がみられた。 | |
保有株数: 718,921株
基準日: 2026/03/31
帳簿額: 5億9200万円
相互保有: 無 | 時価: 約7億円
帳簿差額: +8378万円 | ・保有目的:資材の安定調達・定量的な保有効果:安定的な部品供給の結果、提出会社の売上収益に一定の効果がみられた。 | |
保有株数: 66,000株
基準日: 2026/03/31
帳簿額: 2億8500万円
相互保有: 無 | 時価: 約3億円
帳簿差額: -1440万円 | ・保有目的:販売先の強化・定量的な保有効果:販売の拡充の結果、提出会社の売上収益に一定の効果がみられた。 | |
保有株数: 145,200株
基準日: 2026/03/31
帳簿額: 2億0900万円
相互保有: 有 | 時価: 約2億円
帳簿差額: +3784万円 | ・保有目的:販売先の強化・定量的な保有効果:販売の拡充の結果、提出会社の売上収益に一定の効果がみられた。 | |
Envirosuite Ltd. | 基準日: 2026/03/31
相互保有: 無 | 時価: - | ・保有目的: 協業先としての関係強化 ・定量的な保有効果: 相互連携強化の結果、提出会社の売上収益に一定の効果がみられた。 |
鉱研工業株式会社 | 基準日: 2026/03/31
相互保有: 無 | 時価: - | ・保有目的: 地中掘削機器のサービス対応力の強化 ・定量的な保有効果: 相互連携強化の結果、提出会社の売上収益に一定の効果がみられた。 |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
日立製作所 (6501)
日立建機と契約がある
- 株式会社日立製作所
クボタ (6326)
日立建機と契約がある
- 株式会社クボタ
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 25.0%(2026/03/31時点)・position時点 浮動株時価総額 3000億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31