6080 / プライム
M&Aキャピタルパートナーズ
推計時価総額
約1400億円
概要
| 配当利回り(今期予想) | 1.6% |
|---|---|
| 浮動株時価総額 | 推計 490億円上から96.1%付近・年間売買代金回転率 2.11(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 59.6全銘柄平均50・平均 |
企業概要
企業向けM&A仲介及びアドバイザリーサービスを主たる事業としており、主に国内の中堅・中小企業を対象に事業承継や企業価値向上のためのM&Aを支援する。連結子会社レコフ及びレコフデータを通じてM&A仲介、TOB・MBO等の高度アドバイザリー、MARR Proデータベース提供、MARRメディア運営、M&Aフォーラムセミナー、MARR Career人材紹介サービスを展開する。
EPSとPERの推移
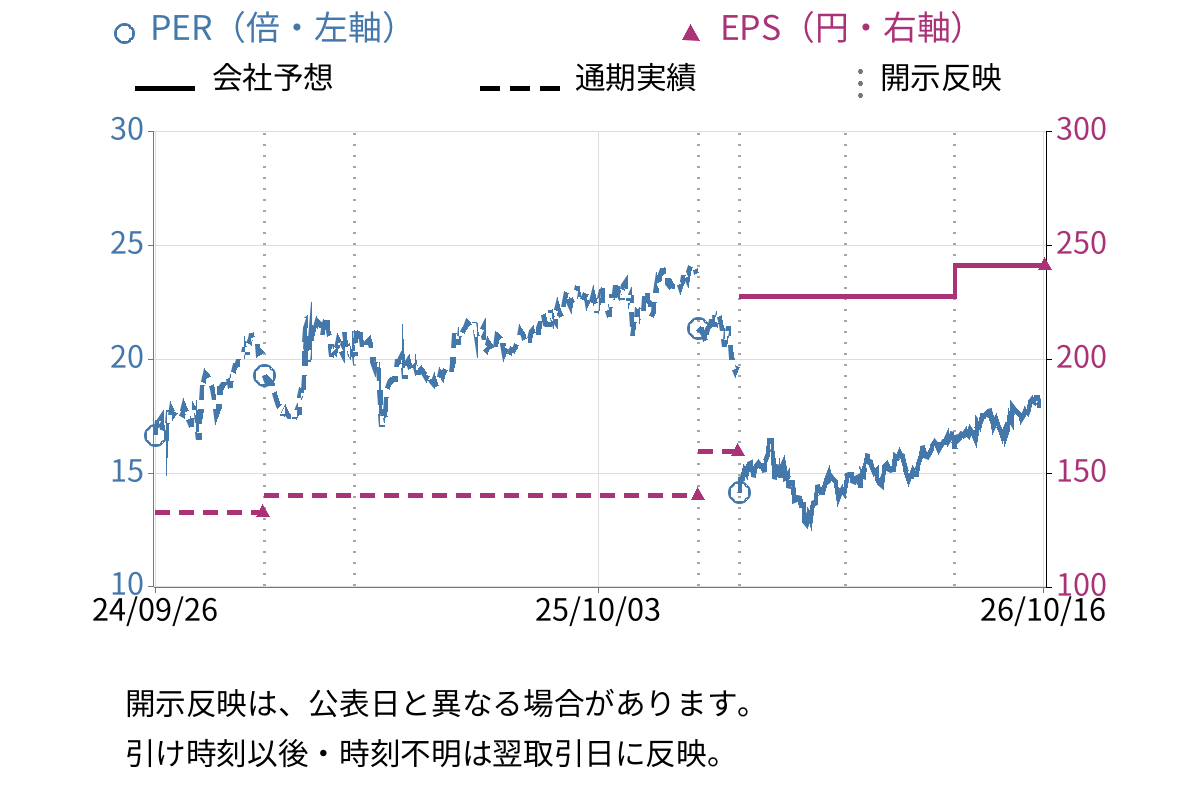
| EPS(会社予想) | 241.58円 |
|---|
対象決算期: 2025/10/01〜2026/09/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年9月期 | 今期予想2026年9月期 |
|---|---|---|
| 売上高 | 224億4909万円 | 283億2800万円 |
| 営業利益 | 71億2667万円 | 108億9100万円 |
| 経常利益 | 78億7069万円 | 会社予想なし |
| 当期純利益 | 50億7054万円 | 76億7700万円 |
| 1株当たり配当 | 52.1円 | 72.5円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 206億4100万円 | +26.9% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 81億0900万円 | +39.9% |
開示情報
開示資料の要点
事業概要
企業向けM&A仲介及びアドバイザリーサービスを主たる事業としており、主に国内の中堅・中小企業を対象に事業承継や企業価値向上のためのM&Aを支援する。
成長・重点領域
- 国内の未上場オーナー企業、中堅・中小企業をメインターゲットとしたM&A仲介・アドバイザリー事業。特に大型案件の受注が安定的に継続しており、規模の大きな案件が増加
- 上場企業のTOBや子会社カーブアウト等を含むFA案件の支援を行う専門部署を設立し、サービスを拡充
- M&Aデータベース提供及びメディア運営(㈱レコフデータ)を通じた情報発信、人材育成サービス(M&Aフォーラム)、人材紹介サービス(MARR Career)の展開
主なリスク
- M&A仲介・アドバイザリー事業への単一事業依存リスク。経済環境の変化や社会問題等によるニーズ低迷の可能性
- 競合激化リスク。新規参入増加やサービス品質向上による顧客の取り合い、業界のレピュテーション低下の可能性
- 人材の確保・育成・流失リスク。優秀な人材の獲得競争、計画外の大量退職、教育の遅れ等
投資・M&A・資本配分
- 投資株式として、フロンティア・マネジメント㈱株式を保有(中長期的な関係構築・強化目的)。業務提携を通じた顧客紹介とM&Aニーズ連携を行っている
- 時宜に応じてM&Aによる周辺事業の買収を検討
中期経営計画
- 開示
- EDINET / 2025/12/24
- 計画名
- 中期経営計画
当社グループは中期経営計画基本方針と人員計画に沿って、優秀な人材の確保・教育と組織体制の強化に取り組む。事業承継マーケットシェアの拡大を目指し、蓄積されたノウハウを活用してサービスレベルを向上させる。また、株式会社レコフの収益体制の立て直しを図り、業績回復に向けた営業活動を強化する。
重点施策
- 優秀な人材の確保・教育と組織体制の強化のため、採用活動の継続強化と高い定着率を実現する組織体制の整備・向上に取り組む
- 豊富な事例や知見を背景にコンサルタントの教育や社内ナレッジの共有を推進し、サービスレベルの更なる向上を図りマーケットシェアの拡大に取り組む
- 株式会社レコフにおいて、若手人材の積極採用で組織の若返りを図り、当社からのノウハウ共有とKPI管理を徹底して案件数の増加に取り組み業績回復を目指す
財務目標
- 事業の収益性を表す営業利益率の推移を一定の判断材料として管理する
- M&Aの成約件数及びコンサルタント数を重要な指標として数値管理する
- 当社において継続的なコンサルタント従業員を毎年25%増加させる目標を定める
- 主要な子会社であるレコフにおいて、継続的なコンサルタント従業員を毎年15%増加させる目標を定める
- 配当性向30%を目標に毎期安定した配当を継続していく
投資・資本配分
- 優秀な人材を惹きつける業績評価型のインセンティブ制度や社員の長期就業へのインセンティブ制度、人事考考課の導入や独自の教育研修体制の整備に投資する
- 顧客ニーズや社内ナレッジをデータベース化することにより、コンサルティング業務の品質を高め効率性を上げる社内インフラの構築に投資する
- 信用を守るための徹底した機密保持、法令順守、資本の強化と最高の人材をひきつけるための高い収益性を維持するための体制構築に投資する
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/30 から 2026/04/30
前回第1四半期はミニマムタックス制度の一過性要因の反動で売上・利益が前年比大幅減となり、業績の落ち込みをやや受動的に説明するトーンであった。直近中間期は、同制度の影響を「前年同四半期比と比較しても同等程度となる高水準の成約単価を実力で維持できております」と能動的に強調し、実力ベースでの競争力を強く主張している。また「当社の競争優位性は今後一層高まるものと考えております」という表現が前回と共通するが、大型案件・ファイナンシャルアドバイザリー案件の実績積み上げを具体的に挙げて好循環を形成していると明言するなど、自信の度合いがより高くなっている。通期予想の修正もなく、前回と同様に据え置きだが、中間期の力強い実績説明とあわせ、全体としてより確信度の高いトーンとなっている。
- 通称ミニマムタックス制度という、一過性の要因で大型案件の成約が第1四半期に集中し、平均単価が押し上げられていた前年同四半期比と比較しても、同等程度となる高水準の成約単価を実力で維持できております
- 難易度の高い大型案件や上場会社同士のM&A案件等、ファイナンシャルアドバイザリー案件を含む豊富な実績を積み上げ、良好なブランドイメージの醸成につながる好循環を形成しております
- 当社の競争優位性は今後一層高まるものと考えております
- 前年同四半期は2025年度の所得を対象に導入された通称ミニマムタックス制度が影響し、高単価の大型案件が前年同四半期に偏って成約が集中したため、平均案件単価が大きく上昇した一過性の要因によるものです
- 売上高は前年同四半期比1,440百万円(19.7%)の減少となる5,876百万円となりました
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績

資本政策
決算・業績(過去分)
大量保有・その他EDINET(過去分)
- EDINET確認書
- EDINET半期報告書-第21期(2025/10/01-2026/09/30)
- EDINET臨時報告書
- EDINET有価証券報告書-第20期(2024/10/01-2025/09/30)
- EDINET内部統制報告書-第20期(2024/10/01-2025/09/30)
- EDINET確認書
- EDINET確認書
- EDINET半期報告書-第20期(2024/10/01-2025/09/30)
- EDINET確認書
- EDINET確認書
- EDINET訂正有価証券報告書-第19期(2023/10/01-2024/09/30)
- EDINET訂正有価証券報告書-第18期(2022/10/01-2023/09/30)
株価水準・株主還元
株価水準
| PBR | 2.93倍プライム市場・情報通信・サービスその他平均: 1.20倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 12.0%自己資本利益率 |
|---|---|
| ROIC(3Q実績) | —投下資本利益率 |
| 自己資本比率(3Q実績) | 81.6%純資産 / 総資産 |
| D/Eレシオ(3Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 30.1% |
|---|---|
| 総資産回転率 | 0.35回 |
| 財務レバレッジ | 1.22倍 |
- 現金及び現金同等物 201億2191万円
- 在庫 ---
- 投資有価証券 ---
- 有利子負債 ---
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年9月期 | 173.65 |
| 2024年9月期 | 142.04 |
| 2023年9月期 | 133.17 |
| 2022年9月期 | 214.21 |
| 2021年9月期 | 136.65 |
| 2020年9月期 | 109.18 |
| 2019年9月期 | 125.77 |
過去3年平均+14.19% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年9月30日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 中村 悟 | 42.74% |
2 | 十亀 洋三 | 6.61% |
3 | 日本マスタートラスト信託銀行株式会社(信託口) | 6.52% |
4 | 株式会社日本カストディ銀行(信託口) | 4.80% |
5 | CEPLUX - THE INDEPENDENT UCITS PLATFORM 2(常任代理人 シティバンク、エヌ・エイ東京支店) | 3.20% |
6 | 土屋 淳 | 2.30% |
7 | THE BANK OF NEW YORK MELLON 140040(常任代理人 株式会社みずほ銀行決済営業部) | 2.15% |
8 | 野村證券株式会社 | 1.92% |
9 | MSIP CLIENT SECURITIES(常任代理人 モルガン・スタンレーMUFG証券株式会社) | 1.51% |
10 | NORTHERN TRUST CO.(AVFC)RE IEDU UCITS CLIENTS NON LENDING 15 PCT TREATY ACCOUNT(常任代理人 香港上海銀行東京支店) | 1.42% |
保有株式
時価 約13億円 含み損 約3億円 2025年9月30日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 2,287,000株
帳簿額: 16億5807万円
相互保有: 無 | 時価: 約13億円
帳簿差額: -約3億円 | 中長期的な関係構築・強化目的で新規取得し保有しております。また、各種コンサルティングや経営執行支援(経営人材派遣)サービスに係る顧客紹介と、M&Aに関するニーズ連携を内容とする提携を行っております。(注) |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 35.0%(2026/03/31時点)・position時点 浮動株時価総額 470億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31