5136 / グロース
tripla
推計時価総額
約150億円
概要
| 配当利回り(今期予想) | 0.0% |
|---|---|
| 浮動株時価総額 | 推計 85億円上から99.3%付近・年間売買代金回転率 4.26(単純年換算・観測9か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 52.6全銘柄平均50・平均 |
企業概要
宿泊施設向けにクラウド型予約システムを提供し、自社公式サイト経由の直接予約を促進することで施設の収益向上と地域観光産業の持続的発展を支援する。「tripla Book」を中心に「tripla Bot」「tripla Connect」を展開し、ダイナミックパッケージ機能、多通貨決済、ベストレート機能などを通じて自社予約の拡大を図っている。
EPSとPERの推移
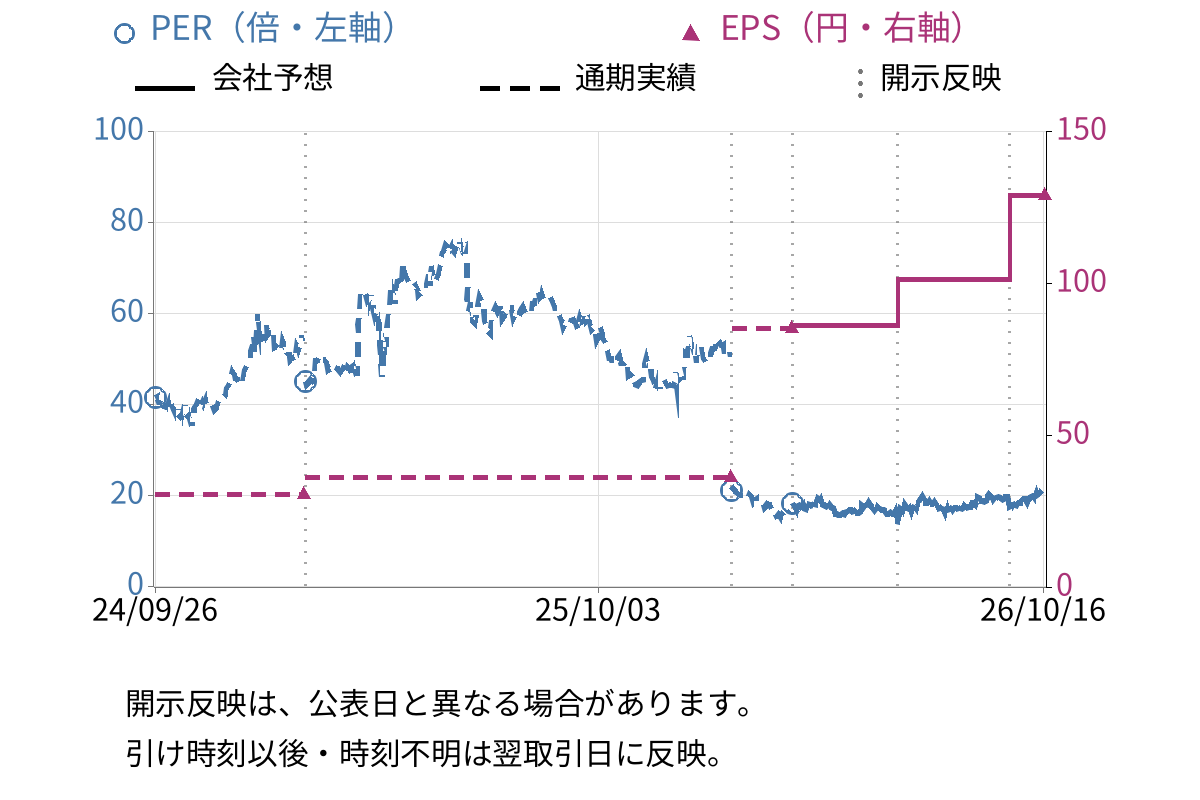
| EPS(会社予想) | 129.26円 |
|---|
対象決算期: 2025/11/01〜2026/10/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年10月期 | 今期予想2026年10月期 |
|---|---|---|
| 売上高 | 25億7354万円 | 36億0800万円 |
| 営業利益 | 5億1984万円 | 10億2900万円 |
| 経常利益 | 5億8399万円 | 11億7100万円 |
| 当期純利益 | 5億0181万円 | 7億6600万円 |
| 1株当たり配当 | 0円 | 0円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 26億1300万円 | +43.3% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 7億5800万円 | +134.0% |
開示情報
開示資料の要点
事業概要
宿泊施設向けにクラウド型予約システムを提供し、自社公式サイト経由の直接予約を促進することで施設の収益向上と地域観光産業の持続的発展を支援する。
成長・重点領域
- ホスピタリティソリューション事業(宿泊施設向けITサービス)の提供。主要サービスは「tripla Book」(予約エンジン)、「tripla Bot」(AIチャットボット)、「tripla Connect」(CRM・MAツール)、「tripla Boost」(広告運用サービス)、「tripla Pay」(現地決済サービス)、「tripla Analytics」(BIサービス)、「tripla Page」(ホームページ作成サービス)など
- サービスの導入施設数と取扱高・GMVの拡大を成長指標としており、特に「tripla Book」の導入施設数(2025年10月期末で3,840施設)と取扱高・GMV(同174,426百万円)が増加
- 海外市場の開拓。台湾、韓国、インドネシア、シンガポール、香港、米国、フィリピン、タイなどへ子会社を設立・買収し、アジア太平洋地域(APAC)を中心に販路を拡大
主なリスク
- 宿泊市場の外部環境変動リスク。自然災害、感染症、地政学リスク、為替変動、航空便供給の制約等により旅行需要が減少する可能性
- 新規事業・サービスの立上げに伴うリスク。先行投資負担の増加や、収益化の遅れによる営業収益率の低下
- 海外事業におけるリスク。買収子会社の統合(PMI)の遅れ、ローカライズ対応の遅延、為替変動、減損損失の計上(tripla Singapore Pte. Ltd. のれん及び無形資産の減損)
投資・M&A・資本配分
- 海外子会社を活用し、PMI(買収後の統合)を通じたプロダクト置換や機能統合を推進
- 海外事業を成長ドライバーとして位置づけ、買収子会社の顧客基盤に対し当社プロダクトを展開し、収益拡大を図る計画
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
決算・業績(過去分)
大量保有・その他EDINET(過去分)
- TDNETオーストラリア子会社設立に関するお知らせ

- TDNET連結子会社に対する債権の株式化(デット・エクイティ・スワップ)の実施に関するお知らせ
- TDNET第11回定時株主総会の質疑応答の要旨
- TDNET非連結子会社による事業譲受契約締結の決定に関するお知らせ
- EDINET臨時報告書
- EDINET内部統制報告書-第11期(2024/11/01-2025/10/31)
- EDINET確認書
- EDINET有価証券報告書-第11期(2024/11/01-2025/10/31)
- EDINET確認書
- EDINET半期報告書-第11期(2024/11/01-2025/10/31)
- EDINET臨時報告書
- EDINET内部統制報告書-第10期(2023/11/01-2024/10/31)
株価水準・株主還元
株価水準
| PBR | 6.57倍グロース市場・情報通信・サービスその他平均: —株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 25.7%自己資本利益率 |
|---|---|
| ROIC(3Q実績) | —投下資本利益率 |
| 自己資本比率(3Q実績) | 8.7%純資産 / 総資産 |
| D/Eレシオ(3Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 22.0% |
|---|---|
| 総資産回転率 | 0.10回 |
| 財務レバレッジ | 11.45倍 |
資産 268億9000万円
- 現金及び現金同等物 250億3948万円
- 在庫 ---
- 投資有価証券 ---
負債 245億4228万円
- 有利子負債 8億4648万円
純資産 23億4800万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年10月期 | 85.34 |
| 2024年10月期 | 36.21 |
| 2021年10月期 | -27.83 |
| 2020年10月期 | -65.79 |
| 2019年10月期 | -19,792.36 |
| 2018年10月期 | -18,727.76 |
企業詳細・比較
主要株主
株主構成
2025年10月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 鳥生 格 | 19.20% |
2 | 高橋 和久 | 13.29% |
3 | INTERACTIVE BROKERS LLC(常任代理人 インタラクティブ・ブローカーズ証券株式会社) | 5.38% |
4 | BNY GCM CLIENT ACCOUNT JPRD AC ISG (FE-AC) (常任代理人 株式会社三菱UFJ銀行) | 3.39% |
5 | 株式会社日本カストディ銀行(信託口) | 2.90% |
6 | 山田 裕一 | 2.60% |
7 | 楽天証券株式会社共有口 | 2.32% |
8 | SCBHK AC SINGAPORE CLIENT(常任代理人 株式会社三菱UFJ銀行) | 2.25% |
9 | NOMURA PB NOMINEES LIMITED OMNIBUS-MARGIN (CASHPB)(常任代理人 野村證券株式会社) | 2.04% |
10 | CACEIS BANK/QUINTET LUXEMBOURG SUB AC / UCITS CUSTOMERS ACCOUNT(常任代理人 香港上海銀行東京支店) | 1.95% |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 55.0%(2026/03/31時点)・position時点 浮動株時価総額 82億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31