3930 / グロース
はてな
推計時価総額
約23億円
概要
| 配当利回り(今期予想) | — |
|---|---|
| 浮動株時価総額 | 推計 11億円上から100.0%付近・年間売買代金回転率 2.70(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.42倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 1,221,553,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 250,000,000円) ÷ 公開時価総額 2,337,152,000円 |
| リターン/リスク偏差値 | 42.9全銘柄平均50・平均 |
企業概要
インターネットを基盤としたユーザー生成コンテンツサービスを開発・運営し、個人ユーザー向け情報共有プラットフォームを提供するとともに、企業向けにコンテンツ管理システムや技術ソリューションを展開している。主力サービスとして人力検索サイトはてな、はてなブログ、はてなブックマーク、はてなCMS、GigaViewer、Mackerel、toittaを運営し、課金収入、アフィリエイト広告収入、広告掲載料、受託開発料等により収益を得ている。
EPSとPERの推移
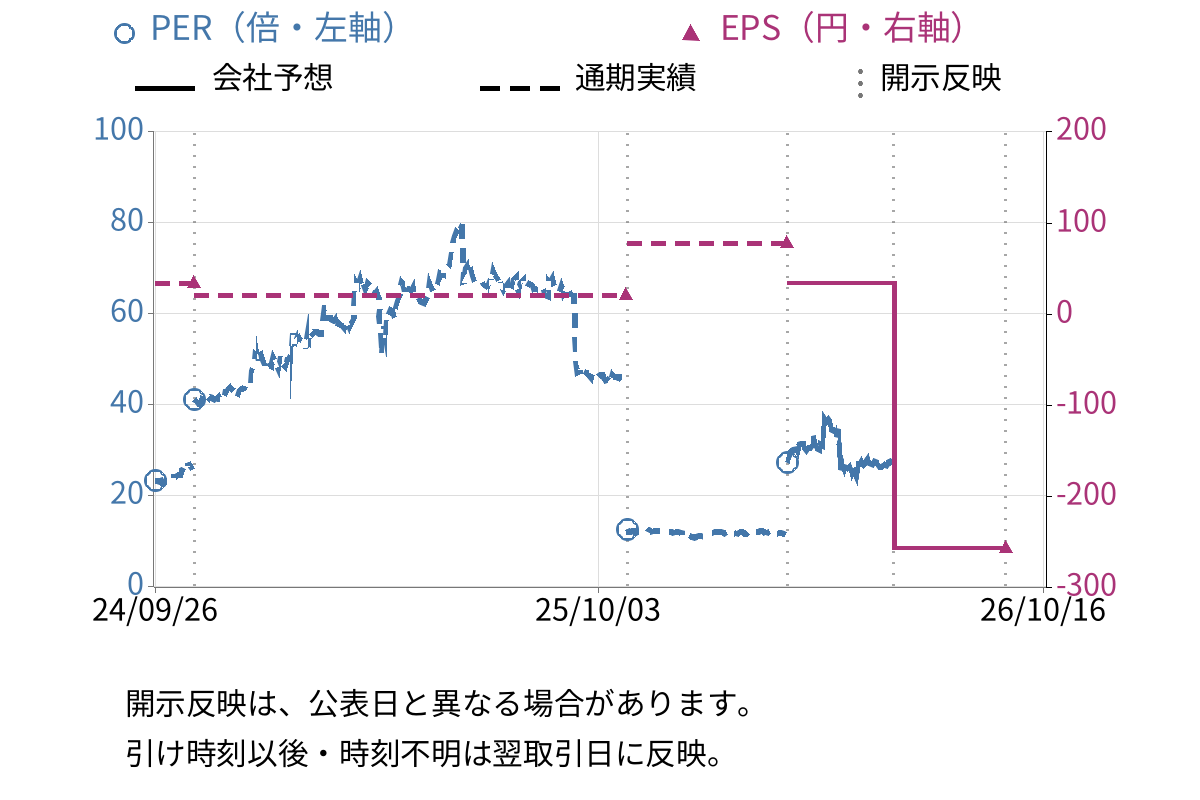
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年7月期 | 今期予想2027年7月期 |
|---|---|---|
| 売上高 | 36億4717万円 | 39億6800万円 |
| 営業利益 | 1億7300万円 | 1億5900万円 |
| 経常利益 | 1億0300万円 | 1億2100万円 |
| 当期純利益 | -9億9500万円 | 1億1700万円 |
| 1株当たり配当 | 0円 | 会社予想なし |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 36億4717万円 | -3.9% |
| 売上原価 | 5億0555万円 | -7.7% |
| 販管費 | 29億6801万円 | +2.1% |
| 営業利益 | 1億7300万円 | -49.0% |
開示情報
開示資料の要点
事業概要
インターネットを基盤としたユーザー生成コンテンツサービスを開発・運営し、個人ユーザー向け情報共有プラットフォームを提供するとともに、企業向けにコンテンツ管理システムや技術ソリューションを展開している。
成長・重点領域
- テクノロジーソリューションサービス マンガビューワ「GigaViewer」(Web版・アプリ版)のシェア拡大。特にアプリ版は大手出版社への導入を推進中。 サーバー監視・オブザーバビリティプラットフォーム「Mackerel」の機能拡充(APM機能追加等)と販売強化。 受託開発サービス(任天堂「イカリング3」、KADOKAWA「カクヨム」等の開発・運用)
- コンテンツマーケティングサービス ウェブサイト制作・運用SaaS「はてなCMS」(旧はてなブログMedia)の成長。特に採用マーケティング分野などへの展開。 生成AIを活用した発話分析ソリューション「toitta」の事業成長
- コンテンツプラットフォームサービス 「はてなブログ」「はてなブックマーク」等のUGCサービスのユーザー基盤活用。 AI機能(AIタイトルアシスト等)の導入によるサービス向上
主なリスク
- 事業環境に由来するリスク 自然災害(地震等)や感染症等によるサービス停止・システムダウンリスク。 個人情報漏洩等のリスクと関連法規制(個人情報保護法、GDPR等)の強化。 電気通信事業法、情報流通プラットフォーム対処法等の法的規制変更リスク。 知的財産権(特許、著作権等)侵害の可能性。 ユーザー投稿コンテンツ等に起因する名誉毀損等の訴訟リスク
- 事業内容に由来するリスク インターネットマーケティング市場の景気変動、価値基準の変化、競合激化。 提供コンテンツの信頼性低下リスク。 受託開発におけるコストオーバーラン、品質不良、納期遅延リスク。 技術革新(特に生成AI)の急速な進展による既存サービスの陳腐化・競争力低下リスク。 特定の取引先(集英社、KADOKAWA等)や外部サービス(検索エンジン、特定のLLM)への依存リスク。 システムダウン、UGCサービスにおける不適切投稿、情報漏洩等の運営リスク。 人材の確保・育成の困難、小規模組織体制に起因するガバナンスリスク
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET
決算・業績(過去分)
- TDNET2026年7月期 通期決算説明会の質疑応答(要旨)について

- TDNET2026年7月期通期業績予想と実績値との差異、株主優待引当金繰入額及び特別損失の計上並びに繰延税金資産の取り崩しに関するお知らせ
- TDNET2026年7月期 通期決算説明会資料
- TDNET2026年7月期 決算短信〔日本基準〕(非連結)
- TDNET特別損失及び繰延税金資産の計上、並びに通期業績予想の修正に関するお知らせ
- TDNET2026年7月期 第3四半期決算短信〔日本基準〕(非連結)
- TDNET(訂正)「2026年7月期 第2四半期決算説明会資料」の一部訂正について
- TDNET2026年7月期 第2四半期決算説明会の質疑応答(要旨)について
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 1.24倍グロース市場・情報通信・サービスその他平均: —株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | -42.8%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 71.6%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | -27.3% |
|---|---|
| 総資産回転率 | 1.42回 |
| 財務レバレッジ | 1.40倍 |
資産 25億6400万円
- 現金及び現金同等物 12億2155万円
- 在庫 ---
- 投資有価証券 ---
負債 7億2856万円
- 有利子負債 2億5000万円
純資産 18億3600万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2022年7月期 | 80.03 |
| 2021年7月期 | 57.74 |
| 2020年7月期 | 64.78 |
| 2019年7月期 | 113.65 |
過去3年平均+11.15% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年7月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 近藤 淳也 | 32.66% |
2 | 株式会社SBI証券 | 5.56% |
3 | 新村 健造 | 4.79% |
4 | 中村 剛 | 2.95% |
5 | 栗栖 義臣 | 2.60% |
6 | 楽天証券株式会社 | 2.47% |
7 | 鈴政 一夫 | 1.68% |
8 | 西村 裕二 | 1.68% |
9 | 田中 慎樹 | 1.46% |
10 | JP JPMSE LUX RE J.P. MORGAN SEC PLC EQ CO
(常任代理人 株式会社三菱UFJ銀行) | 1.14% |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
KADOKAWA (9468)
はてなの主要取引先である
- 株式会社KADOKAWA
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 45.0%(2026/03/31時点)・position時点 浮動株時価総額 10億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31