3690 / スタンダード
イルグルム
推計時価総額
約35億円
概要
| 配当利回り(今期予想) | 1.4% |
|---|---|
| 浮動株時価総額 | 推計 12億円上から100.0%付近・年間売買代金回転率 0.77(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.16倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 2,965,384,000円 + 投資有価証券 57,827,000円 × 0.7 - 有利子負債 2,455,576,000円) ÷ 公開時価総額 3,504,828,250円 |
| リターン/リスク偏差値 | 41.1全銘柄平均50・平均 |
企業概要
マーケティングDX支援事業では広告効果測定ツール「アドエビス」や運用型広告レポート自動作成ツール「アドレポ」などを、コマース支援事業ではEC構築オープンプラットフォーム「EC-CUBE」及びEC構築からマーケティングまでのソリューションを提供している。
EPSとPERの推移
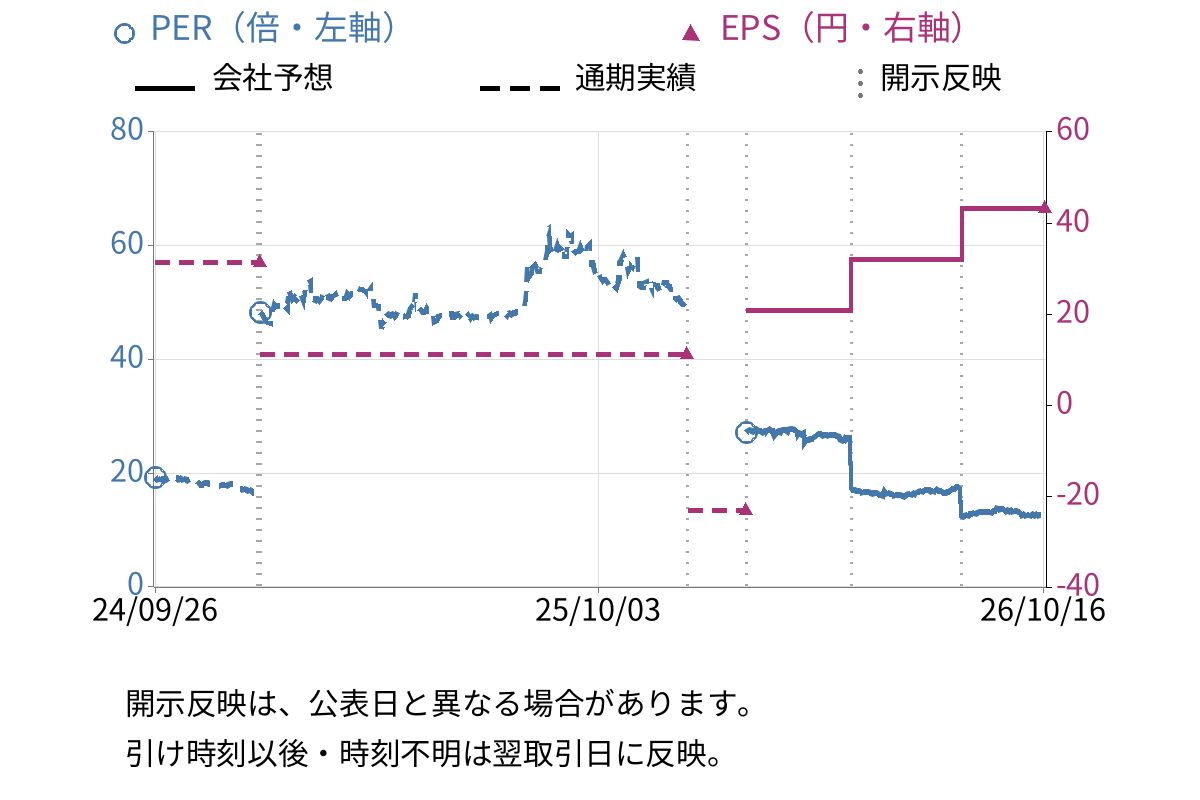
| EPS(会社予想) | 43.12円 |
|---|
対象決算期: 2025/10/01〜2026/09/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年9月期 | 今期予想2026年9月期 |
|---|---|---|
| 売上高 | 49億3473万円 | 59億5000万円 |
| 営業利益 | 2億7889万円 | 3億8000万円 |
| 経常利益 | 2億7965万円 | 3億6000万円 |
| 当期純利益 | -1億4219万円 | 2億7000万円 |
| 1株当たり配当 | 7.9円 | 8円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 44億8600万円 | +23.4% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 4億0600万円 | +152.2% |
開示情報
開示資料の要点
事業概要
マーケティングDX支援事業では広告効果測定ツール「アドエビス」や運用型広告レポート自動作成ツール「アドレポ」などを、コマース支援事業ではEC構築オープンプラットフォーム「EC-CUBE」及びEC構築からマーケティングまでのソリューションを提供している。
成長・重点領域
- マーケティングDX支援事業から「マーケティングAI事業」へ、コマース支援事業から「コマースAI事業」へとセグメント名称を変更し、AIを活用したサービス展開を強化
- 新しいSaaS「アドエビスキャンペーンマネージャー」の正式版提供開始(2025年5月)
- コマース支援事業において、EC構築(「EC-CUBE」ベースの開発)およびECオペレーションマネジメント支援(ルビー・グループ㈱経由)を通じた垂直統合モデルの構築・拡大
主なリスク
- インターネット広告市場およびEC市場の動向への依存
- 主力サービス「アドエビス」への売上収益依存度が高い(当期売上の約44.2%)
- ブラウザ等の情報取得制限による広告効果測定サービスの品質低下リスク
投資・M&A・資本配分
- シルバーエッグ・テクノロジー㈱を完全子会社化するための公開買付け(2025年11月14日決議、買付代金最大約1,674百万円)を実施。AIマーケティングサービスとのシナジー獲得を目的
- 中期経営方針「VISION2027」実現に向け、AI企業として必要な組織能力を獲得するためのM&Aを模索。事業体の統合を進めるとの言及あり
中期経営計画
- 開示
- EDINET / 2025/12/16
- 計画名
- VISION2027
プロダクト開発会社から、プロダクトと高い専門性を持つ人財によって顧客のビジネスを推進するビジネスパートナーへの変革を掲げています。生成AIをはじめとする先端テクノロジーへの投資を継続し、新たな収益の柱を構築することで、コマースAI事業及びマーケティングAI事業の拡大を通じて成長を加速させます。連結売上高100億円の達成に向けた道筋を明確にし、利益の持続的成長を目指すとともに、ROE10%以上を重視する経営指標として掲げています。
重点施策
- コマースAI事業ではECサイトの構築・運用サービスの拡大やルビー・グループのECオペレーションマネジメント事業を通じた垂直統合モデルの実現に向けた広範なサービス展開を図る
- マーケティングAI事業では「アドエビスキャンペーンマネージャー」の改良と拡販を推進し、支援範囲をマーケティングプロセス全体へ拡大する
- 生成AIをはじめとするテクノロジーの進化に対応した高度な専門性と創造性を兼ね備えた人財の獲得及び育成に取り組む
- AIを活用した独自サービスへの開発投資を積極的に行い、AI関連技術の研究開発及び提供を加速する
- シナジーを加速させるための事業体の統合や、AI企業として必要な組織能力を獲得するためのM&Aを模索する
財務目標
- 連結営業利益を黒字に保ちながら成長を図る
- 連結売上高100億円の達成に向けた道筋を明確にする
- ROE10%以上を重視する経営指標として掲げる
- マーケティングDX支援事業では2027年9月期までに過去最高件数を更新することを目指す
投資・資本配分
- 生成AIをはじめとする先端テクノロジーへの投資を継続する
- AIを活用した独自サービス(アプリケーション)への開発投資を積極的に行う
- M&A資金及びシステム開発等にかかる設備投資を実施する
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/02/05 から 2026/05/08
前回第1四半期ではシルバーエッグ・テクノロジー連結による通期営業利益の下方修正(260百万円、対前期△6.8%)とM&A費用・支払利息増加による利益圧抑を示唆する慎重なトーンであったが、直近第2四半期ではシルバエッグの連結開始と既存事業の成長により通期営業利益を上方修正(320百万円、対前期+14.7%)に転じた。コマースAI事業の受注苦戦を認めつつも、ルビー・グループの上期利益超過やシルバエッグのM&A影響額修正等を根拠に利益予想を引き上げるなど、経営陣の見通しに対する確信度が高まっている。また、売上高はコマースAI事業の受注苦戦により下方修正する一方、営業利益・経常利益・純利益の全てを上方修正したことは、収益構造の改善に対する自信を示している。
- 前回:「営業利益は、既存事業の第1四半期連結会計期間の実績が計画を上回った一方、シルバーエッグ・テクノロジーが10百万円の営業損失での取り込みとなる他、M&A影響(シルバーエッグ・テクノロジー取得にかかるM&A費用やのれん償却費)によって60百万円の減額修正となります」
- 前回:「利益面につきましては、シルバーエッグ・テクノロジーの利益貢献は来期2027年9月期から発生すると見込んでいるものの、初年度である2026年9月期についてはマイナスの影響を受けることから、前回公表の業績予想を下回る見込みであります」
- 直近:「営業利益につきましては、コマースAI事業は㈱イーシーキューブが受注苦戦の影響により下振れるものの、ルビー・グループ㈱の上期利益が想定を超過した他、シルバーエッグのM&A影響額の修正等により通期計画を上回る見込みとなり、マーケティングAI事業においても『アドエビス』堅調等により通期計画を若干上回る見込みであるため、連結としては前回予想から60百万円の上方修正となります」
- 直近:「また、経常利益、親会社に帰属する当期純利益につきましても、前回予想を上回る見込みとなったことから上記のとおりそれぞれ上方修正いたします」
- 直近:「2026年9月期上期連結業績は、第2四半期からシルバーエッグ・テクノロジー㈱(以下、シルバーエッグといいます)の連結開始及び既存事業の成長により、売上高は2,886百万円(前年同期比21.2%)、営業利益は285百万円(同4.0倍)に拡大いたしました」
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET2026年8月の月次売上高(速報)に関するお知らせ

- TDNET2026年7月の月次売上高(速報)に関するお知らせ
- TDNET完全子会社の吸収合併(簡易・略式合併)に関する基本合意のお知らせ
- TDNET2026年6月の月次売上高(速報)に関するお知らせ
- TDNET(開示事項の経過報告)株式譲渡契約締結に関するお知らせ
- TDNET2026年5月の月次売上高(速報)に関するお知らせ
- TDNET子会社等の異動を伴う株式譲渡契約に関する基本合意書締結のお知らせ
- TDNET2026年4月の月次売上高(速報)に関するお知らせ
- EDINET確認書
- EDINET半期報告書-第26期(2025/10/01-2026/09/30)
株価水準・株主還元
株価水準
| PBR | 1.81倍スタンダード市場・情報通信・サービスその他平均: 1.10倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(3Q実績) | —自己資本利益率 |
|---|---|
| ROIC(3Q実績) | —投下資本利益率 |
| 自己資本比率(3Q実績) | 33.5%純資産 / 総資産 |
| D/Eレシオ(3Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 6.4% |
|---|---|
| 総資産回転率 | 0.78回 |
| 財務レバレッジ | 2.98倍 |
- 現金及び現金同等物 29億6538万円
- 在庫 ---
- 投資有価証券 5782万円
- 有利子負債 24億5557万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年9月期 | -22.98 |
| 2024年9月期 | 11.14 |
| 2023年9月期 | 31.39 |
| 2022年9月期 | 37.70 |
| 2021年9月期 | 37.96 |
| 2020年9月期 | 29.09 |
| 2019年9月期 | -5.54 |
企業詳細・比較
主要株主
株主構成
2025年9月30日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 岩田 進 | 42.59% |
2 | 福田 博一 | 12.43% |
3 | 又座 加奈子 | 5.31% |
4 | 山下 良久 | 1.09% |
5 | イルグルム従業員持株会 | 1.03% |
6 | ㈱博報堂 | 0.96% |
7 | 山田 智則 | 0.85% |
8 | 中川 仁 | 0.48% |
9 | 長野 佳代子 | 0.38% |
10 | ㈱アイレップ | 0.35% |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 35.0%(2026/03/31時点)・position時点 浮動株時価総額 12億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31