7371 / グロース
Zenken
推計時価総額
約96億円
概要
| 配当利回り(今期予想) | 3.5% |
|---|---|
| 浮動株時価総額 | 推計 29億円上から99.8%付近・年間売買代金回転率 1.15(単純年換算・観測9か月) |
| ネットキャッシュ比率 | 0.42倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 3,481,361,000円 + 投資有価証券 1,419,533,000円 × 0.7 - 有利子負債 444,530,000円) ÷ 公開時価総額 9,631,518,000円 |
| リターン/リスク偏差値 | 48.2全銘柄平均50・平均 |
企業概要
企業向けウェブマーケティングサービス、海外人材の紹介および教育サービス、不動産賃貸を主な事業として展開している。マーケティングでは集客メディアの制作・運用を、海外人材ではIT・介護分野の人材紹介とZENKEN NIHONGO介護プログラム・リンゲージ日本語学校の運営を、不動産では全研プラザおよびZenken Plaza Ⅱの賃貸を行っている。
EPSとPERの推移
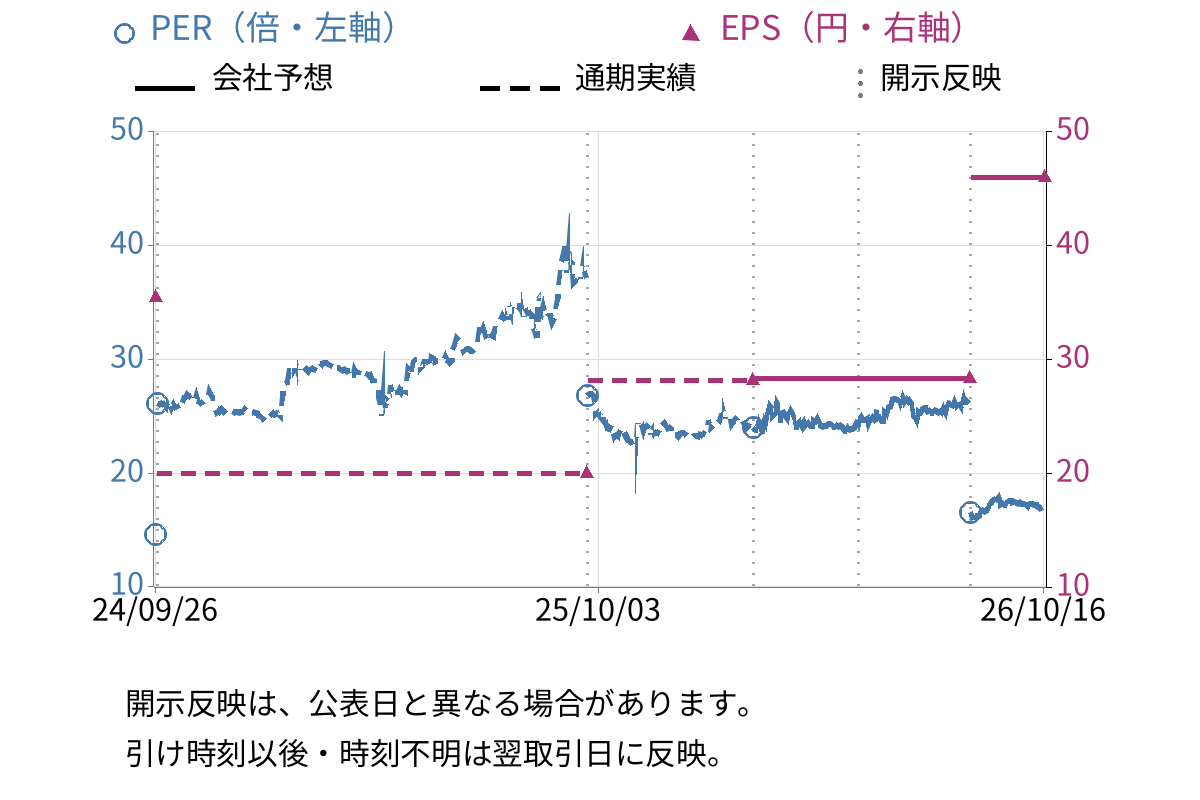
| EPS(会社予想) | 46.02円 |
|---|
対象決算期: 2026/07/01〜2027/06/30(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年6月期 | 今期予想2027年6月期 |
|---|---|---|
| 売上高 | 58億1500万円 | 68億0000万円 |
| 営業利益 | 6億8500万円 | 7億7000万円 |
| 経常利益 | 7億3200万円 | 7億7000万円 |
| 当期純利益 | 5億3200万円 | 5億6000万円 |
| 1株当たり配当 | 27円 | 27円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 58億1500万円 | +5.0% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 6億8500万円 | +77.5% |
開示情報
開示資料の要点
事業概要
企業向けウェブマーケティングサービス、海外人材の紹介および教育サービス、不動産賃貸を主な事業として展開している。
成長・重点領域
- 海外人材セグメント(特にIT・介護分野)の拡大。日本の人手不足解消のため、インドやインドネシアからの海外人材紹介・育成に注力
- マーケティングセグメントにおけるWEBマーケティング事業の更なる成長。ニッチなBtoB市場向け専門メディアの制作・運用を通じた集客支援
- 中期経営計画『Road to 250』に基づき、海外人材セグメントの売上構成比を25%から43%へ引き上げる事業構造の転換
主なリスク
- 優秀な人材の採用と育成に係るリスク
- 特定事業への高い依存度
- 技術革新
投資・M&A・資本配分
- 海外人材事業等の成長領域におけるM&A戦略を推進し、事業拡大と企業価値向上を目指す
- 配当方針を変更し、DOE2.5%と連結配当性向50%のいずれか高い方を基準とすることで、株主還元を強化しつつ成長投資を両立させる方針
中期経営計画
- 開示
- EDINET / 2025/09/24
- 計画名
- Road to 250
- 対象期間
- 2026年6月期から2030年6月期までの5ヶ年
海外人材事業の更なる成長を中核に据え、WEBマーケティング事業でも市場環境の変化を捉えた新たな価値提供を強化します。株主還元の強化やM&A戦略の推進、資本効率の向上にも注力し、時価総額250億円の達成と東証プライム市場への上場を目指します。連結業績では売上高130億円、営業利益30億円、当期純利益20億円等を目標として設定しています。
重点施策
- エンジニアリング、介護・宿泊等の領域を最重要ターゲットに定め、海外人材セグメントの成長スピードを加速させ、同セグメントの売上構成比を25%から43%へ引き上げる
- マーケティングセグメントは既存のメディア制作・運用で培ったノウハウや顧客基盤を活かし、事業を強化する
- 「累進配当」を基本方針とし、DOE2.5%と連結配当性向50%のいずれか高い方を基準とする株主還元を実施する
- 本中期経営計画期間では累計100億円程度のM&A投資枠を設定し、M&A戦略を推進する
- 連結業績において売上高130億円、営業利益30億円、当期純利益20億円等を目標として設定し、時価総額250億円超(2030年6月期)を経営目標とし東証プライム市場を目指す
財務目標
- 売上高130億円
- 営業利益30億円
- 当期純利益20億円
- 時価総額250億円超(2030年6月期)
- 海外人材セグメントの売上構成比25%から43%へ引き上げ
- DOE2.5%と連結配当性向50%のいずれか高い方を基準とする株主還元
- 累計100億円程度のM&A投資枠設定
投資・資本配分
- 本中期経営計画期間では累計100億円程度のM&A投資枠を設定し、M&A戦略を推進する
直近の開示・ニュース
開示日時は日本時間で表示しています。
大量保有・その他EDINET

決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 0.74倍グロース市場・情報通信・サービスその他平均: —株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 4.2%自己資本利益率 |
|---|---|
| ROIC(通期実績) | —投下資本利益率 |
| 自己資本比率(通期実績) | 83.3%純資産 / 総資産 |
| D/Eレシオ(通期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 9.2% |
|---|---|
| 総資産回転率 | 0.38回 |
| 財務レバレッジ | 1.20倍 |
資産 153億1500万円
- 現金及び現金同等物 34億8136万円
- 在庫 5237万円
- 投資有価証券 14億1953万円
負債 25億6307万円
- 有利子負債 4億4453万円
純資産 127億5200万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2025年6月期 | 28.19 |
| 2024年6月期 | 20.07 |
| 2023年6月期 | 35.49 |
| 2022年6月期 | 133.40 |
| 2021年6月期 | 85.14 |
| 2020年6月期 | 33.65 |
| 2019年6月期 | 90.33 |
過去3年平均-10.88% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年6月30日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 吉 澤 信 男 | 46.55% |
2 | 株 式 会 社 I C | 5.75% |
3 | 林 順 之 亮 | 5.66% |
4 | 松 島 征 吾 | 2.70% |
5 | 水 元 公 仁 | 2.68% |
6 | 谷 口 和 則 | 2.61% |
7 | 東海東京証券株式会社 | 2.25% |
8 | 内 藤 征 吾 | 2.16% |
9 | 本 村 丹 努 琉 | 1.32% |
10 | 株式会社アームフィールド | 1.14% |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 30.0%(2026/03/31時点)・position時点 浮動株時価総額 30億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31