6391 / スタンダード
加地テック
推計時価総額
約88億円
概要
| 配当利回り(今期予想) | 1.4% |
|---|---|
| 浮動株時価総額 | 推計 35億円上から99.7%付近・年間売買代金回転率 1.49(単純年換算・観測8か月) |
| ネットキャッシュ比率 | 0.17倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 2,711,130,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 1,266,651,000円) ÷ 公開時価総額 8,761,800,000円 |
| リターン/リスク偏差値 | 58.0全銘柄平均50・平均 |
企業概要
産業用圧縮機の製造販売を主たる事業とする。主力の空気圧縮機及びガス圧縮機を含む風水力機械、産業機械の製造販売、空気及びガスの圧縮充填販売、機械器具設置工事、電気工事、土木工事及び管工事の請負など。
EPSとPERの推移
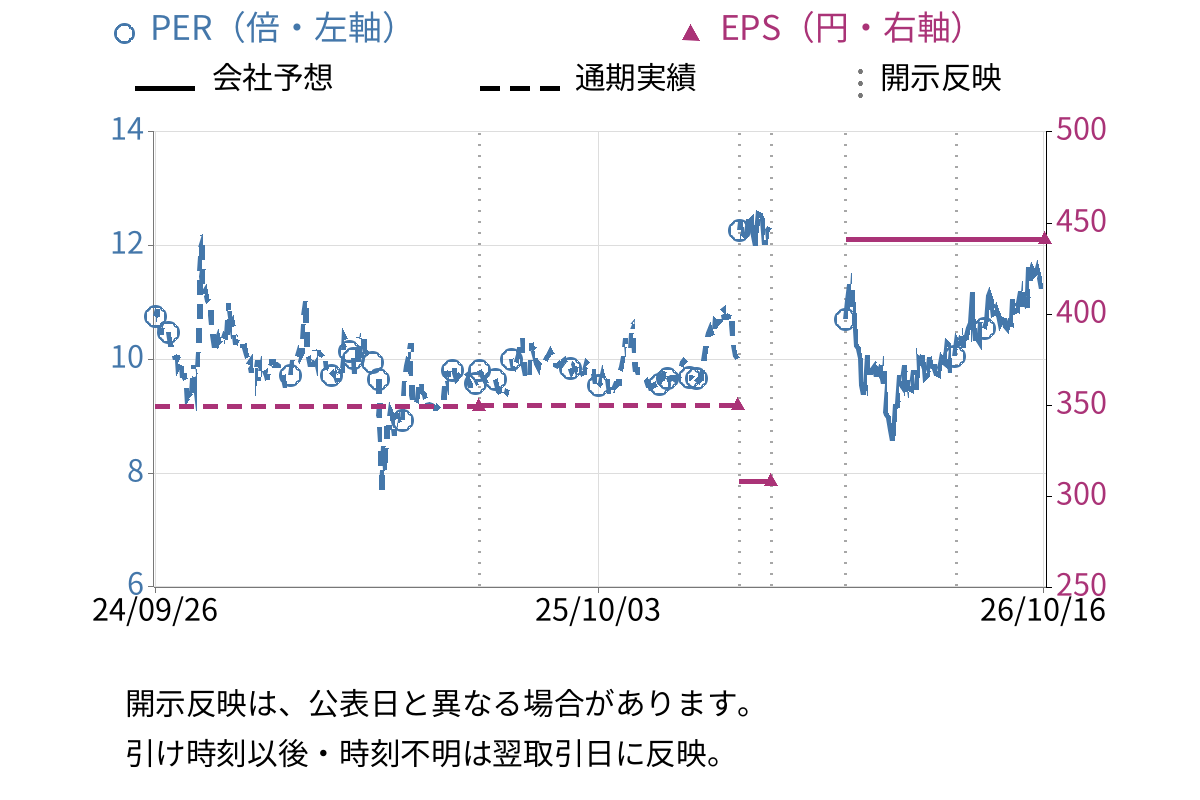
| EPS(会社予想) | 441.29円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(単体)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 77億9953万円 | 71億0000万円 |
| 営業利益 | 9億2543万円 | 9億7000万円 |
| 経常利益 | 9億7781万円 | 10億2000万円 |
| 当期純利益 | 7億2366万円 | 7億3000万円 |
| 1株当たり配当 | 60円 | 70円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 10億7698万円 | -17.5% |
| 売上原価 | 5億5711万円 | -36.6% |
| 販管費 | 3億3668万円 | -11.8% |
| 営業利益 | 1億8300万円 | +315.9% |
開示情報
開示資料の要点
事業概要
産業用圧縮機の製造販売を主たる事業とする。主力の空気圧縮機及びガス圧縮機を含む風水力機械、産業機械の製造販売、空気及びガスの圧縮充填販売、機械器具設置工事、電気工事、土木工事及び管工事の請負など。
成長・重点領域
- カーボンニュートラル社会の実現に向けた製品開発・商品化の推進。特に、当社の強みである超高圧技術を活用した水素ステーション、水素サプライチェーン市場、CO2回2回収設備向け圧縮機等の販売拡大
- 既存事業(PETボトル成形用圧縮機、プラント・一般産業・電力市場向け製品)のQCD(品質・コスト・デリバリー)強化による製品競争力の向上と事業拡大
- Lifecycle Solution Service(ライフサイクルソリューションサービス)型ビジネス、具体的にはアフターサービス(保守・メンテナンスサービス)の拡大による収益力向上
主なリスク
- 材料価格高騰に係るリスク
- 品質問題に係るリスク
- 設備投資動向に係るリスク
投資・M&A・資本配分
- 投資規模:当事業年度の試験研究費の総額は268百万円
- 分野
中期経営計画
- 開示
- TDNET / 2026/04/30
- 計画名
- 2026中期経営計画
- 対象期間
- 2026年度~2028年度
2026年度から2028年度の3ヵ年を対象とし、2030年ビジョン達成に向けた第二ステップとして製造業としての強固な事業基盤づくりに集中する計画です。三本の矢として「稼ぐ力の最大化」「圧縮機事業の次世代化」「経営基盤の進化」を掲げ、特にアフターサービス拡大による収益力向上に最注力します。2028年度の目標数値として売上高78億円、営業利益11億円、ROE8.0%、配当性向20%を設定しています。
重点施策
- 収益源であるアフターサービスへの重点強化、品質プロセス改革、コスト力強化による稼ぐ力の最大化
- 水素領域のブランド化、高効率化開発の推進、新市場開発による圧縮機事業の次世代化
- DXによる生産性革新、組織風土改革、資本効率経営の推進による経営基盤の進化
財務目標
- 2028年度売上高78億円
- 2028年度営業利益11億円(営業利益率14%)
- 2028年度純利益7.8億円
- 2028年度ROE8.0%
- 2028年度ROIC7%
- 2028年度配当性向20%
投資・資本配分
- 新基幹システム第二フェーズ、AI活用による業務効率化、AI-OCR活用による図面・文書のデジタル資産化などの成長投資
- 工場の老朽化対策費、部品管理業務の効率化費用、デジタル機器の更新等の基盤投資
- 3ヵ年累計で事業投資13億円、株主還元4.1億円、財務基盤強化9.9億円を計画
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
- TDNET2026中期経営計画(2026年度~2028年度)について

- TDNET役員人事に関するお知らせ
- TDNET主要人事に関するお知らせ
- EDINET確認書
- EDINET半期報告書-第93期(2025/04/01-2026/03/31)
- EDINET臨時報告書
- EDINET内部統制報告書-第92期(2024/04/01-2025/03/31)
- EDINET確認書
- EDINET有価証券報告書-第92期(2024/04/01-2025/03/31)
- EDINET有価証券報告書-第91期(2023/04/01-2024/03/31)
- EDINET有価証券報告書-第90期(2022/04/01-2023/03/31)
株価水準・株主還元
株価水準
| PBR | 0.99倍スタンダード市場・機械平均: 1.40倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 8.9%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 73.4%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 12.5% |
|---|---|
| 総資産回転率 | 0.09回 |
| 財務レバレッジ | 1.36倍 |
資産 116億0400万円
- 現金及び現金同等物 27億1113万円
- 在庫 ---
- 投資有価証券 ---
負債 30億9204万円
- 有利子負債 12億6665万円
純資産 85億1100万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2022年3月期 | 186.97 |
| 2021年3月期 | 185.99 |
| 2020年3月期 | 153.45 |
| 2019年3月期 | 95.98 |
過去3年平均+10.38% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 株式会社三井E&S | 51.05% |
2 | 加地取引先持株会 | 2.04% |
3 | 桜井 昭一 | 0.86% |
4 | 東京短資株式会社 | 0.79% |
5 | 松原 啓二 | 0.76% |
6 | 株式会社SBI証券 | 0.73% |
7 | 木田 裕介 | 0.68% |
8 | 曽山 邦子 | 0.64% |
9 | 加地テック役員持株会 | 0.59% |
10 | 株式会社フジヨシ | 0.51% |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 34億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31