3768 / スタンダード
リスクモンスター
推計時価総額
約43億円
概要
| 配当利回り(今期予想) | 3.0% |
|---|---|
| 浮動株時価総額 | 推計 21億円上から99.9%付近・年間売買代金回転率 0.27(単純年換算・観測8か月) |
| ネットキャッシュ比率 | 0.52倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 1,625,990,000円 + 投資有価証券 1,170,265,000円 × 0.7 - 有利子負債 233,400,000円) ÷ 公開時価総額 4,276,676,320円 |
| リターン/リスク偏差値 | 52.6全銘柄平均50・平均 |
企業概要
企業間取引における信用リスクを評価・管理する与信管理サービスと企業向けクラウド業務支援サービスを主に提供する。与信管理サービスではe-与信ナビ、e-管理ファイル、RM格付、Secured Monster、反社チェックヒートマップ、J-MOTTO、サイバックスUniv.、BPOサービスなどを展開している。
EPSとPERの推移
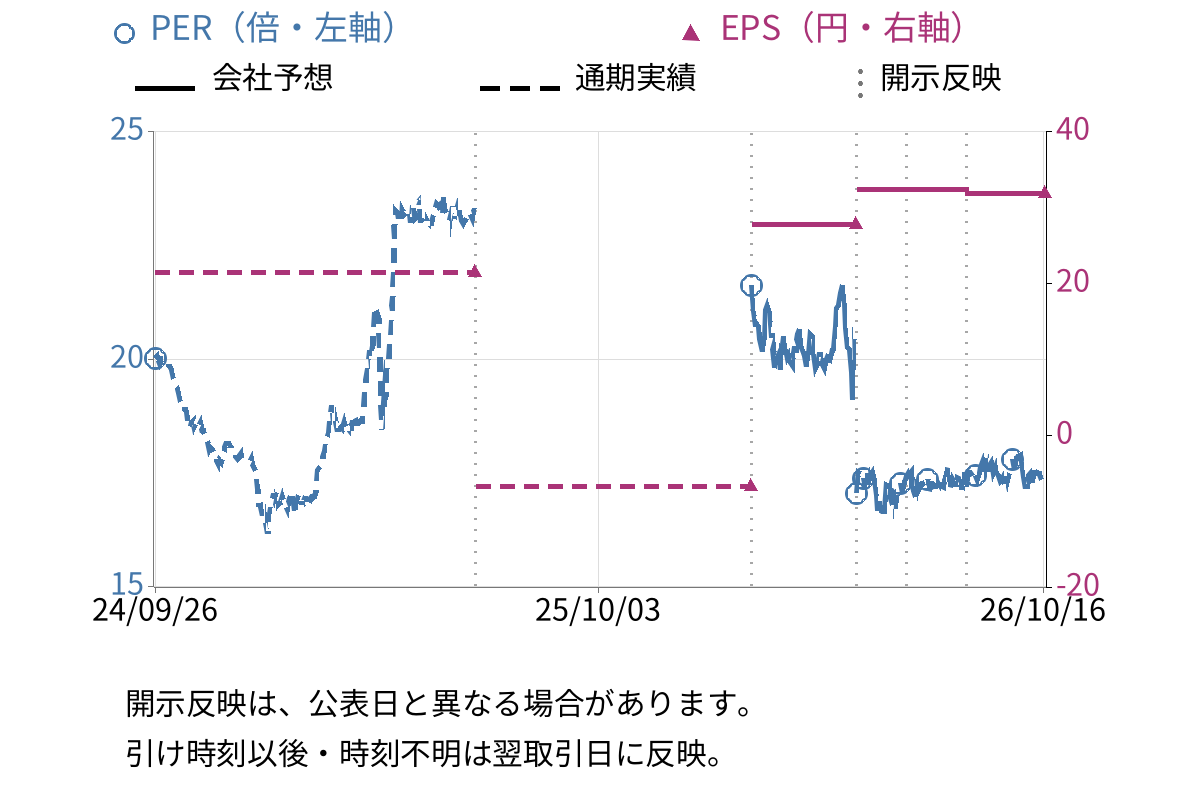
| EPS(会社予想) | 31.96円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 38億2403万円 | 40億0000万円 |
| 営業利益 | 3億6019万円 | 4億0000万円 |
| 経常利益 | 3億7898万円 | 4億0000万円 |
| 当期純利益 | 2億2331万円 | 2億4000万円 |
| 1株当たり配当 | 16円 | 16.5円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 9億2200万円 | +0.5% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 2500万円 | -60.3% |
開示情報
開示資料の要点
事業概要
企業間取引における信用リスクを評価・管理する与信管理サービスと企業向けクラウド業務支援サービスを主に提供する。
成長・重点領域
- 与信管理サービス事業(ASP・クラウドサービス、反社チェックサービス等)の強化とデータ拡充
- ビジネスポータルサイト事業(グループウェアサービス「J-MOTTO」)の連携強化と機能向上
- 教育関連事業のコンテンツ充実とリスキリングニーズ対応
主なリスク
- 顧客情報の流出リスク(情報セキュリティ管理体制の瑕疵)
- システム障害の可能性(インターネット障害、AWS依存、自然災害等)
- 競合激化による会員数減少と収益性悪化
投資・M&A・資本配分
- 第8次中期経営計画(2024~2025年度)に基づき、国内外の事業投資を拡大
- シナジー効果がある企業を対象に積極的な投資(アップセル・クロスセル、Added Value投資)
直近の開示・ニュース
開示日時は日本時間で表示しています。
資本政策

大量保有・その他EDINET
決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 0.72倍スタンダード市場・情報通信・サービスその他平均: 1.10倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 3.8%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 85.8%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 3.3% |
|---|---|
| 総資産回転率 | 0.13回 |
| 財務レバレッジ | 1.17倍 |
資産 68億5800万円
- 現金及び現金同等物 16億2599万円
- 在庫 ---
- 投資有価証券 11億7026万円
負債 9億7694万円
- 有利子負債 2億3340万円
純資産 58億8100万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 29.60 |
| 2025年3月期 | -6.67 |
| 2024年3月期 | 21.48 |
| 2023年3月期 | 47.60 |
| 2022年3月期 | 61.32 |
| 2021年3月期 | 58.83 |
| 2020年3月期 | 41.68 |
| 2019年3月期 | 37.21 |
過去3年平均+17.39% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 藤本 太一 | 11.37% |
2 | 株式会社東京商工リサーチ | 8.72% |
3 | 光通信株式会社 | 7.47% |
4 | 株式会社UH Partners 2 | 4.46% |
5 | 金田 真吾 | 3.56% |
6 | 株式会社エヌアイデイ | 3.22% |
7 | 株式会社オービックビジネスコンサルタント | 2.68% |
8 | テクマトリックス株式会社 | 2.38% |
9 | 水元 公仁 | 2.29% |
10 | リスモン従業員持株会 | 1.75% |
保有株式
時価 約17億円 含み益 約7億円 2026年3月31日の有価証券報告書
| 銘柄 | 帳簿額 / 保有株数 | 時価 / 差額 | 保有目的 |
|---|---|---|---|
保有株数: 560,000株
基準日: 2026/03/31
帳簿額: 9億9624万円
相互保有: 有 | 時価: 約17億円
帳簿差額: +約7億円 | 当社と同社は、サービスシステム開発に係る業務委託契約を締結しております。同社は当社設立来、サービスシステムの開発に携わっており、同社との良好な関係性の構築は不可欠であります。特に当社グループの業務及び提供するサービスは、独自に開発したASP・クラウドシステム等によって大部分が運営されており、このシステムの安定的運用が経営上もっとも重要であるところ、同社には、現状のシステムを構築する上で欠かすことのできない技術的ノウハウがあることに加え、生成AI等も含め数々の取り組みを実施しており、当社グループの品質とセキュリティの向上や、技術力と専門性の強化にも繋がっております。システム面における委託関係は今後も継続する予定であり、当社グループにおけるソースコードの理解や、セキュリティを考慮した開発、品質の高いソースコードなどの作成についてのノウハウ蓄積にも貢献しています。特にこうした複雑なシステム開発業務を委託する上での円滑な意思疎通において、現状の関係は大きく資するものと考えております。同社とは、相互に株式を保有しリスクを共有する緊張感のある関係を保っていることから、実業面でシナジー効果を発揮できる関係を構築できるものであると考えております。以上のことから、資本効率の向上に寄与するなど経済的な効果のみならず、事業上のメリット及び戦略的意義が高いと評価されることから、同社株式の保有を継続することについて合理性があるものと判断いたしました。また、定量的な保有効果としては、株価の上昇と配当により内部収益率は約12%であります。これら事業上の効果や内部収益率等を総合的に勘案し、2026年2月10日開催の取締役会において保有の合理性を検証いたしました。 |
関連・比較銘柄
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 50.0%(2026/03/31時点)・position時点 浮動株時価総額 21億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31