3352 / スタンダード
バッファロー
推計時価総額
約42億円
概要
| 配当利回り(今期予想) | 3.9% |
|---|---|
| 浮動株時価総額 | 推計 17億円上から99.9%付近・年間売買代金回転率 0.46(単純年換算・観測8か月) |
| ネットキャッシュ比率 | 0.74倍算出根拠: 当サイト独自のネットキャッシュ比率 = (現金及び預金 3,804,611,000円 + 投資有価証券 0円 × 0.7 - 有利子負債 701,683,000円) ÷ 公開時価総額 4,222,573,200円 |
| リターン/リスク偏差値 | 54.7全銘柄平均50・平均 |
企業概要
一般消費者向けに自動車用品の販売および取り付けサービスを提供し車検整備や中古車売買保険代理業務を行うオートバックス事業と飲食店運営を行う飲食事業を展開している。オートバックス事業ではタイヤ・ホイールやカーエレクトロニクスなどの商品販売と指定自動車整備業に基づく車検整備を主とし、飲食事業では「焼肉ライク」および「PISOLA」のフランチャイズ店舗を運営している。
EPSとPERの推移
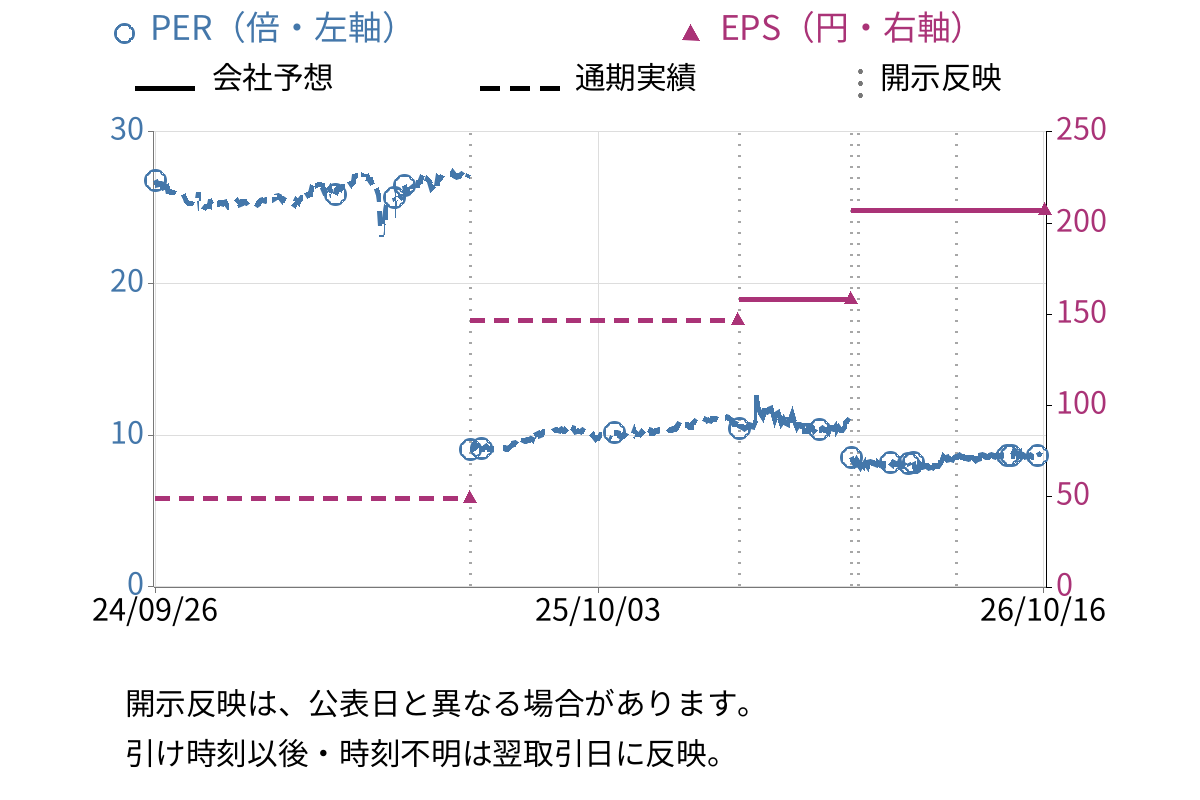
| EPS(会社予想) | 206.96円 |
|---|
対象決算期: 2026/04/01〜2027/03/31(連結)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2026年3月期 | 今期予想2027年3月期 |
|---|---|---|
| 売上高 | 137億0655万円 | 140億5000万円 |
| 営業利益 | 6億0541万円 | 7億1300万円 |
| 経常利益 | 6億5070万円 | 7億2000万円 |
| 当期純利益 | 4億4217万円 | 4億8500万円 |
| 1株当たり配当 | 65円 | 70円 |
この予想期の修正履歴なし
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 33億5600万円 | +4.6% |
| 売上原価 | — | — |
| 販管費 | — | — |
| 営業利益 | 1億5000万円 | +22.0% |
開示情報
開示資料の要点
事業概要
一般消費者向けに自動車用品の販売および取り付けサービスを提供し車検整備や中古車売買保険代理業務を行うオートバックス事業と飲食店運営を行う飲食事業を展開している。
成長・重点領域
- オートバックス事業において、タイヤ販売、ピットサービス(車検・整備、板金・塗装等)が堅調に推移し、来店客数が増加
- 飲食事業において、イタリアンレストラン「PISOLA」の新規出店(3店舗展開)と、焼肉ファストフード「焼肉ライク」の運営により、売上高が前年同期比77.0%増と大幅に成長
- 中期経営計画「中期経営計画2024」に基づき、オートバックス事業の店舗増(5店舗出店計画)と飲食事業の本格化を成長戦略の柱として推進
主なリスク
- カー用品市場は成熟期にあり、同業他社やネット通販事業者との競合が激化している
- 飲食事業は、慢性的な人手不足、原材料費高騰、激しい価格競争などの厳しい事業環境に直面
- フランチャイズ契約に依存しており、フランチャイズ本部の出店許諾やロイヤリティ料率の変更が業績に影響を与える可能性
投資・M&A・資本配分
- 飲食事業の成長投資として、イタリアンレストラン「PISOLA」のフランチャイズ加盟による新規出店を積極的に推進(当期に3店舗出店、翌期以降も複数店舗の出店計画あり)
- オートバックス事業では、中期経営計画に基づき、2029年3月期までに5店舗の新規出店を計画
決算短信のトーン変化
- 判定
- 表現が強まった
- 比較対象
- 2026/01/30 から 2026/05/08
直近の通期決算短信では、前回の第四半期短信で見られた「冬季商品の販売が鈍化傾向にあり、今後の業績に与える影響が不確実」という慎重な表現が削除され、通期業績予想を据え置きとするに至った確信度の高さが示されている。また、飲食事業のセグメント損失が前四半期時点の△40,123千円から通期では△39,645千円にほぼ横ばいに改善しており、「収益構造の改善に取り組んでまいります」という前回の表現が維持されつつも、PISOLAの出店計画を具体的に列挙するなど、事業拡大へのコミットメントがより具体的になっている。配当予想についても、前回短信では期末配当35円(年間65円)の予想修正(増配)を公表していたが、通期短信ではこれを踏まえたうえで更に年間70円への増配予想を明示するなど、株主還元に対する前向きな姿勢が強化されている。
- 「冬季商品の販売が鈍化傾向にあり、今後の業績に与える影響が不確実なため2025年5月9日に公表いたしました通期業績予想から変更しておりません」(前回Q3短信)
- 「2027年3月期の連結業績予想につきましては、売上高14,050,000千円(前年比2.5%増)、営業利益713,000千円(同18.6%増)…を見込んでおります」(直近通期短信・通期予想据置きの明示)
- 「2025年5月15日に「PISOLA熊谷月見町店」、2025年8月1日に「PISOLA戸田公園店」を新たにオープンし、更なる事業規模拡大を目指しております」(直近・出店計画の具体化)
- 「2026年3月期(予想)…期末 35.00 合計 65.00」(前回Q3短信)→「2027年3月期(予想)…期末 35.00 合計 70.00」(直近通期短信・更なる増配予想)
- 「収益構造の改善に取り組んでまいります」(前回Q3短信・飲食事業)→「収益構造の改善に取り組んでまいります」(直近通期短信・同一表現維持しつつ具体施策を積み増し)
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
大量保有・その他EDINET

決算・業績(過去分)
資本政策(過去分)
大量保有・その他EDINET(過去分)
株価水準・株主還元
株価水準
| PBR | 0.65倍スタンダード市場・小売平均: 0.80倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | 7.0%自己資本利益率 |
|---|---|
| ROIC(1Q実績) | —投下資本利益率 |
| 自己資本比率(1Q実績) | 66.5%純資産 / 総資産 |
| D/Eレシオ(1Q実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | 3.5% |
|---|---|
| 総資産回転率 | 0.34回 |
| 財務レバレッジ | 1.50倍 |
- 現金及び現金同等物 38億0461万円
- 在庫 ---
- 投資有価証券 ---
- 有利子負債 7億0168万円
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2026年3月期 | 188.69 |
| 2025年3月期 | 146.74 |
| 2024年3月期 | 49.07 |
| 2023年3月期 | 141.57 |
| 2022年3月期 | 154.68 |
| 2021年3月期 | 127.78 |
過去3年平均+96.09% (CAGR・通期実績)
企業詳細・比較
主要株主
株主構成
2025年3月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | ㈱オートバックスセブン | 21.29% |
2 | 増田 清高 | 11.09% |
3 | 坂本 裕二 | 9.83% |
4 | 牛田 恵美子 | 7.44% |
5 | バッファロー従業員持株会 | 4.23% |
6 | 吉田 和夫 | 2.31% |
7 | 大野 直樹 | 1.37% |
8 | ㈱カーメイト | 1.00% |
9 | ㈱ソフト99コーポレーション | 1.00% |
10 | 日本モビリティサービス㈱ | 1.00% |
主要な取引・提携関係
有価証券報告書に記載された主要販売先、主要仕入先、重要契約先、提携先のうち、資本関係を除いた上位5件です。
セキュア (4264)
バッファローと提携している / バッファローと契約がある
- ・バッファローによる当社株式の譲渡その他処分について、当社の事前の承諾が必要である旨。 contract: 当社及びバッファローは、両社がもつケイパビリティを融合させることで、両社間の相乗効果を生み出し、中長期的な企業価値の向上を目指すもの。 contract: 株式会社バッファロー
- ・バッファローとの業務提携強化の目的のために、必要な資金の調達として、当社が第三者割当増資を実施し、バッファローがそのすべてを引き受けるもの。 alliance: (4) 当該合意が企業統治に及ぼす影響上記の合意を含む本資本業務提携契約において、バッファローは、当社の経営理念および経営方針ならびにグロース市場上場会社としての経営の自主性および独立性を維持および最大限尊重するとともに、当社の少数株主を含む当社の株主共同の利益に最大限配慮するものとしており、上記の合意が当社の企業統治… alliance: 2.株式会社バッファロー(株式会社メルコホールディングスから社名変更)との資本業務提携契約当社は、株式会社バッファロー(以下「バッファロー」といいます。)との間で、資本業務提携契約(以下「本資本業務提携契約」といいます。)を締結しておりその内容は以下のとおりであります。
セゾンテクノロジー (9640)
バッファローと提携している / バッファローと契約がある
- (2)株式会社メルコグループ及び株式会社メルコホールディングス(現株式会社バッファロー、以下「バッファロー」という。)との重要な契約 contract: なお、当該契約に基づきメルコグループは3,240,000株、バッファローは81,000株の当社株式を保有しております。 contract: 当社の経営上の基本的事項について、当社はメルコグループ及びバッファローに事前通知する。ただし、メルコグループ及びバッファローが保有する当社の株式に係る議決権割合の合計が20%未満となった場合にはこの限りではない。
- メルコグループとバッファローが当社の発行する株式をそれぞれ保有することにより、両当事者間における資本提携(以下「本資本提携」という。)を行うこと、並びに、本資本提携を基礎として、両当事者グループの経営資源を有効活用することにより、相互に、事業分野及び事業規模の拡大を実現し、もって、両当事者グループの企業価値の向上を図る… alliance: 当社は、バッファローと2021年10月29日付で「資本業務提携契約」を締結し、さらに、株式会社メルコグループ(以下「メルコグループ」という。)及びバッファローと2024年3月19日付で、同資本業務提携契約を3者間契約に変更する契約を締結しております。
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 40.0%(2026/03/31時点)・position時点 浮動株時価総額 17億円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31