130A / グロース
Veritas In Silico
推計時価総額
約27億円
概要
| 配当利回り(今期予想) | 0.0% |
|---|---|
| 浮動株時価総額 | 推計 8億円上から100.0%付近・年間売買代金回転率 3.60(単純年換算・観測10か月) |
| ネットキャッシュ比率 | — |
| リターン/リスク偏差値 | 37.6全銘柄平均50・やや悪い |
企業概要
疾患関連タンパク質の生成を制御する低分子医薬品の創出に取り組み、従来のタンパク質標的創薬では対応が困難な疾患領域の治療ニーズに応える。インシリコRNA構造解析技術を活用したibVISⓇプラットフォームを基盤に、複数の製薬会社と共同でmRNA標的低分子創薬研究を実施している。
EPSとPERの推移
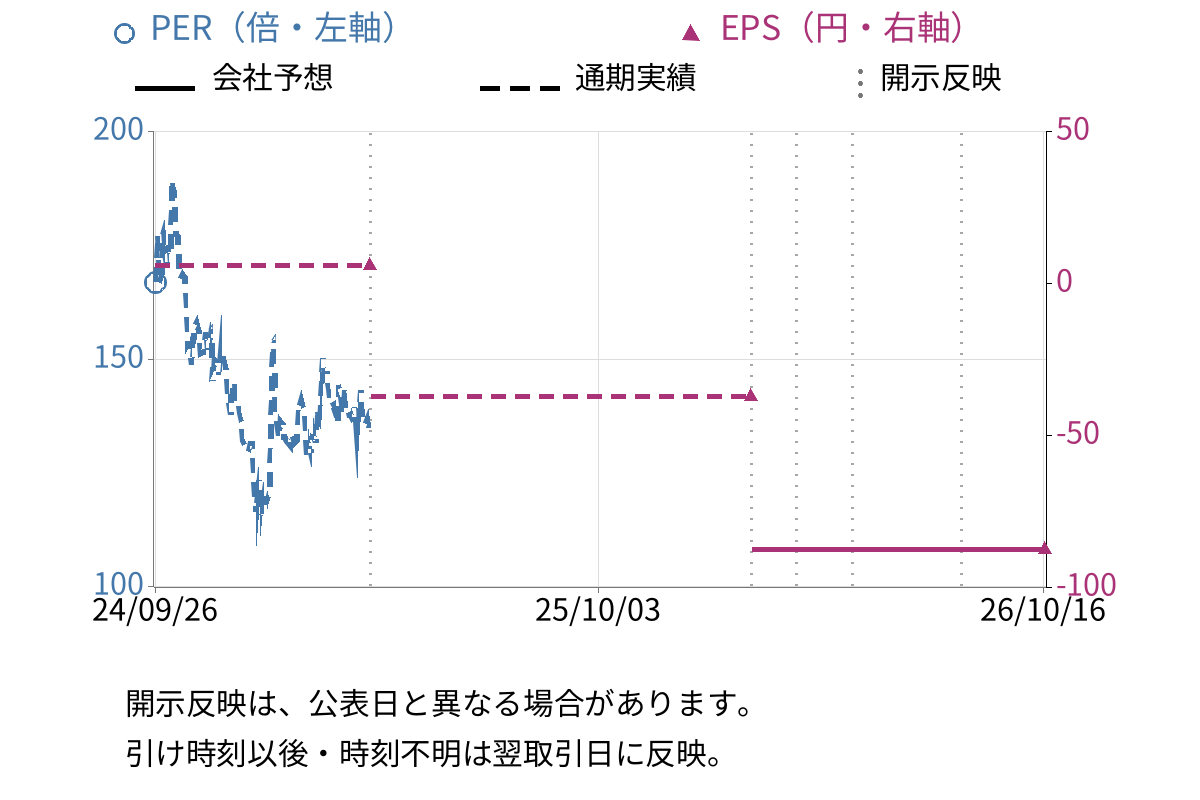
| EPS(会社予想) | -87.44円 |
|---|
対象決算期: 2026/01/01〜2026/12/31(単体)
PER=終値÷EPS。会社通期予想を優先し、利用できない期間は公表済み通期実績を使用。EPSが0以下の期間はPERを表示しない。
左軸はPER、右軸はEPSで、目盛りは独立しています。会社予想は実線、通期実績は破線です。
業績・決算
今期業績予想
| 指標 | 前期実績2025年12月期 | 今期予想2026年12月期 |
|---|---|---|
| 売上高 | 対象外 | 対象外 |
| 営業利益 | -3億9600万円 | -5億6900万円 |
| 経常利益 | -3億9000万円 | -5億6400万円 |
| 当期純利益 | -4億2500万円 | -5億6700万円 |
| 1株当たり配当 | 0円 | 0円 |
この予想期の修正履歴なし
想定為替レート: 1ドル=140円
2024年有価証券報告書より
現在の四半期進捗
| 売上高 | 営業利益 | 当期純利益 |
|---|---|---|
|
|
|
四半期実績の前年同期比較
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 3670万円 | -15.5% |
| 売上原価 | — | — |
| 販管費 | 1億5068万円 | +11.2% |
| 営業利益 | -2億4600万円 | -32.3% |
開示情報
開示資料の要点
事業概要
疾患関連タンパク質の生成を制御する低分子医薬品の創出に取り組み、従来のタンパク質標的創薬では対応が困難な疾患領域の治療ニーズに応える。インシリコRNA構造解析技術を活用したibVISⓇプラットフォームを基盤に、複数の製薬会社と共同でmRNA標的低分子創薬研究を実施している。
成長・重点領域
- mRNA標的低分子創薬のプラットフォーム事業(aibVISプラットフォームを活用した共同創薬研究)
- 核酸医薬品を中心とした自社パイプライン事業(p53に対するASOなど、希少疾患対象)
- ハイブリッド型ビジネスモデル(プラットフォーム+パイプライン)への転換
主なリスク
- 収益の変動性(契約一時金、マイルストーン等の臨時収入依存、新規契約交渉の遅延)
- 創薬研究の不確実性(成功確率低、提携先判断によるプロジェクト中止)
- 自社パイプライン事業の不確実性(ライセンスアウト実績なし、導出遅延)
投資・M&A・資本配分
- M&A該当なし
- 設備投資計画:川崎研究所研究施設106,000千円(2025年11月着手、2026年3月完了)、研究機器23,000千円(2026年12月期中、自己資金)
中期経営計画
- 開示
- EDINET / 2026/03/23
- 計画名
- 中期経営計画
- 対象期間
- 2025~2027年度
2030年度にスペシャリティファーマとしての地歩を確立するための計画期間である。プラットフォーム事業の拡大と自社パイプラインの創出を両立させたハイブリッド型ビジネスへの移行を推進する。技術競争力の強化や人材確保、株主価値向上に向けた施策を実行し、収益基盤の確立を図る。また、ドラッグデリバリーシステム(DDS)の実用化や農薬事業への参入など、多角化を通じた事業の安定化も目指す。
重点施策
- プラットフォーム事業の拡大と収益の獲得(既存プロジェクトの進捗、欧州での事業開発活動による新規契約締結)
- 自社パイプラインの創出(核酸医薬品を中心とし、2026年度にパイプライン2を創出、Perfusioによる臨床試験の短縮)
- 技術競争力の強化と独占性の確保(新技術の吸収、積極的な特許出願・国際展開、ソフトウェアとデータベースの秘匿化)
- 株主価値の向上を目指す経営の実践(将来価値を高める事業への資源振り向け、適時的確な情報開示)
- 優秀な人材の確保・育成(RNA研究の専門人材の確保、働きやすい環境整備)
- 多角化を通じた事業の安定化(農薬事業への参入、DDSのライセンスアウト視野、2027年度までのDDS実用化と販売開始)
財務目標
- プラットフォーム事業における年間2社の新規共同創薬研究契約締結(KPI)
- パイプライン型事業における年間1本の自社パイプライン創出(KPI)
- 中期経営計画期間中(2025~2027年度)のパイプライン導出による収益は織り込まない
投資・資本配分
- 2027年度までの中期経営計画期間中を「技術開発における第二の創業期」と位置づけ、積極的な技術開発を推進
- 創出された技術について積極的に特許出願し、知財の範囲やビジネスの範囲を検討
- DDS(Perfusio)について、2027年度までの中期経営計画期間中に実用化して販売開始まで進めることを目標に投資
有価証券報告書と決算短信の差分
1) 有報にのみ記載されている内容
- 主要な経営指標等の推移(第6期~第10期の詳細表、注記16項目)
- 沿革(2016年11月設立以降の詳細年表)
- 事業の内容(事業背景、事業領域、aibVISプラットフォームの詳細プロセス・図表、ビジネスモデル、プロジェクト進捗、用語解説)
- 関係会社の状況(該当事項なし)
- 従業員の状況(平均年齢45.8歳、平均勤続年数4.4年、平均年間給与8,374千円)
- 労働組合の状況(未結成、労使関係円満)
- 経営方針、経営環境及び対処すべき課題等(中期経営計画、KPI、競合分析、核酸医薬品課題)
- サステナビリティに関する考え方及び取組(ガバナンス、戦略、リスク管理、指標)
- 事業等のリスク(収益変動性、創薬不確実性、人材依存等9項目)
- 重要な契約等(東レ、塩野義、ラクオリア、武田、三菱瓦斯化学との契約詳細)
- 研究開発活動(研究拠点、研究開発費215,616千円、体制強化)
- 設備の状況(設備投資32,019千円、主要設備、新設計画)
- 株式等の状況(発行可能株式、発行済株式、新株予約権4回分詳細、株主総利回り)
- コーポレート・ガバナンスの状況(基本方針、体制、内部統制、役員一覧)
- 主な資産及び負債の内容(売掛金相手先別、貯蔵品内訳等)
2) 有報の方が詳細に記載されている内容
- 株主・発行済株式総数(A/B/C種優先株式の過去変動、株式分割詳細)
- キャッシュ・フロー注記(第7期BLI装置、第8期研究機器、第9期定期預金詳細)
- 減損損失(本社・新川崎・新潟研究所の資産グループ別31,318千円内訳)
- 研究開発費内訳(給与手当91,595千円、材料・外注費46,020千円等)
- 販売費及び一般管理費内訳(役員報酬80,208千円、給与手当67,193千円等)
- 相手先別販売高(武田22,140千円、ラクオリア30,000千円等割合記載)
- 収益内訳(契約一時金、マイルストーン10,000千円、研究支援金77,140千円等)
直近の開示・ニュース
開示日時は日本時間で表示しています。
決算・業績
大量保有・その他EDINET
決算・業績(過去分)
大量保有・その他EDINET(過去分)
- TDNETlncRNA標的核酸医薬品に関する特許共同出願のお知らせ

- TDNET人事異動(執行役員)のお知らせ
- TDNETSpiroChem と Veritas In Silico、mRNA標的化合物の共同探索研究契約締結のお知らせ
- TDNET減損処理に伴う特別損失の発生に関するお知らせ
- TDNET新川崎研究所の移転完了及び川崎研究所開所のお知らせ
- TDNET武田薬品とのmRNA標的低分子医薬品共同創薬研究の終了に関するお知らせ
- EDINET臨時報告書
- EDINET内部統制報告書-第10期(2025/01/01-2025/12/31)
- EDINET確認書
- EDINET有価証券報告書-第10期(2025/01/01-2025/12/31)
- TDNET取締役候補者、監査役候補者並びに補欠監査役候補者の選任に関するお知らせ
- TDNET事業計画及び成長可能性に関する説明資料
株価水準・株主還元
株価水準
| PBR | ——グロース市場・医薬品平均: 7.80倍株価純資産倍率 |
|---|
財務・長期推移
収益性・資本効率
| ROE(通期実績) | -21.3%自己資本利益率 |
|---|---|
| ROIC(半期実績) | —投下資本利益率 |
| 自己資本比率(半期実績) | 92.0%純資産 / 総資産 |
| D/Eレシオ(半期実績) | —有利子負債 / 自己資本 |
ROE分解
売上高純利益率 × 総資産回転率 × 財務レバレッジ
| 売上高純利益率 | -1,051.8% |
|---|---|
| 総資産回転率 | 0.02回 |
| 財務レバレッジ | 1.09倍 |
- 現金及び現金同等物 14億3030万円
- 在庫 ---
- 投資有価証券 ---
- 有利子負債 ---
キャッシュフロー推移

従業員数と生産性の推移

純資産とROE, ROICの推移

EPS、営業利益率、純利益率の推移

| 決算期 | EPS(円) |
|---|---|
| 2022年12月期 | -25.70 |
| 2021年12月期 | -51.92 |
| 2020年12月期 | -270.82 |
| 2019年12月期 | -252.92 |
企業詳細・比較
主要株主
株主構成
2025年12月31日の有価証券報告書より
| 順位 | 株主名 | 持株比率 |
|---|---|---|
1 | 中村 慎吾 | 21.60% |
2 | 三菱瓦斯化学株式会社 | 11.30% |
3 | New Life Science1号投資事業有限責任組合 | 8.60% |
4 | 三菱UFJライフサイエンス1号投資事業有限責任組合 | 7.90% |
5 | IEファスト&エクセレント投資事業有限責任組合 | 5.10% |
6 | 梨本 正之 | 4.60% |
7 | 楽天証券株式会社 | 2.00% |
8 | Nomura PB Nominees Limited Omnibus-Margin (CashPB)(常任代理人 野村證券株式会社) | 1.80% |
9 | みずほライフサイエンス第1号投資事業有限責任組合 | 1.20% |
10 | 株式会社SBI証券 | 0.90% |
主要設備・不動産
2024年12月31日開示の有価証券報告書より
| 設備名(所在地) | 内容 | 帳簿価額 |
|---|---|---|
本社 (東京都品川区) | 設備の内容: 本社機能
設備の内容: 本社機能
従業員数 (名): 9 | 帳簿価額(千円): 2,902
帳簿価額(千円): 2,902
帳簿価額(千円): 2,902
帳簿価額(千円): ―
帳簿価額(千円): ―
帳簿価額(千円): ―
帳簿価額(千円): 2,902
帳簿価額(千円): 2,902 |
新川崎研究所 (神奈川県川崎市幸区) | 設備の内容: 研究施設
設備の内容: 研究施設
従業員数 (名): 6 | 帳簿価額(千円): 9,127
帳簿価額(千円): 9,127
帳簿価額(千円): 9,127
帳簿価額(千円): 158
帳簿価額(千円): 158
帳簿価額(千円): 158
帳簿価額(千円): 9,286
帳簿価額(千円): 9,286 |
新潟研究所 (新潟県新潟市秋葉区) | 設備の内容: 研究施設
設備の内容: 研究施設
従業員数 (名): 4 | 帳簿価額(千円): 2,084
帳簿価額(千円): 2,084
帳簿価額(千円): 2,084
帳簿価額(千円): 167
帳簿価額(千円): 167
帳簿価額(千円): 167
帳簿価額(千円): 2,251
帳簿価額(千円): 2,251 |
データの見方・算出方法
注記・定義・算出式
- 当サイト独自: ネットキャッシュ = 現金及び預金 + 投資有価証券 × 0.7 - 有利子負債
- ネットキャッシュ比率 = ネットキャッシュ ÷ ネットキャッシュ比率用時価総額
- 有利子負債(日本基準)= 短期借入金 + 1年内返済予定の長期借入金 + コマーシャル・ペーパー + 1年内償還予定社債 + 社債 + 転換社債型新株予約権付社債 + 長期借入金
- 有利子負債(IFRS)= 有利子負債合計、または同一書類・同一期間の流動有利子負債 + 固定有利子負債
- ネットキャッシュ比率用時価総額 = 公開時価総額
- 金融業、種類株式あり、普通株式ベースの分母を安全に確定できない場合、または必要なBS項目が不足する場合は算出しません。
- 浮動株時価総額 補足: 浮動株比率 30.0%(2026/03/31時点)・position時点 浮動株時価総額 8億5000万円・観測期間 2025/10〜2026/09・position基準日 2026/09/30・FFW基準日 2026/03/31